| Alternativ | Historisk avkastning per år | Typiske kostnader | Risiko | Anbefalt horisont |
|---|---|---|---|---|
| Aksjefond (indeks) | Rundt 10 % på Oslo Børs over lang tid | Under 0,5 % | Høy | Over 5–10 år |
| Aksjefond (aktive) | Varierer, de fleste slår ikke indeks over tid | Rundt 2 %, opptil 4 % | Høy | Over 5–10 år |
| Pengemarkedsfond | Rundt sparerenten | 0,1–0,45 % | Lav | Fra noen måneder |
| Obligasjonsfond | Rundt 3–4 % i FRN-fond, 7–11 % i de beste high yield-fondene (2020–2024) | 0,1–1,25 % | Middels | 1–3 år eller mer |
| Kombinasjonsfond | 7–10 % for de fleste fond med 40–80 % aksjer (2020–2024) | 1–1,5 % | Middels til høy | Over 5 år |
| Sparekonto | Rundt 4,5–5 % på de beste høyrentekontoene (oktober 2026) | Ingen | Svært lav (Bankenes sikringsfond opp til 2 millioner kroner) | Buffer |
| Lån til bedrifter via FundingPartner | 9,6 % netto per år siden 2018 (etter tap og kostnader) | Inngår i nettotallet | Middels til høy, du kan tape kapital | 6 måneder til 3 år per lån |
Aksjer og aksjefond: Risikabelt, men god avkastning
Investeringer i aksjemarkedet har tradisjonelt hatt relativt høy forventet avkastning sammenlignet med mange andre investeringsalternativer. Risikoen er imidlertid også høyere, da de årlige svingningene i aksjemarkedet er større.
Aksjeinvesteringer kan gjøres på forskjellige måter. Vi kan dele dem inn i to kategorier:
- Enkeltaksjer
- Aksjefond
Du kan altså investere i aksjemarkedet enten gjennom egne investeringer i enkeltaksjer eller gjennom aksjefond, der andre tar seg av forvaltningen for deg. Jo bredere og mer spredt porteføljen er, jo mindre er også risikoen. Det er derfor mer risikabelt å eie noen få enkeltaksjer enn å eie en andel av et bredt aksjefond.
Aksjer
Avkastningen ved enkeltaksjer er helt umulig å spå. Du kan tape alt eller få en kjempegod avkastning. En ting mange glemmer når de beregner avkastningen på aksjer, er kostnaden ved å kjøpe aksjene. Når du kjøper aksjer i et selskap, krever banken som tar seg av handelen at du betaler et gebyr til dem for jobben. Dette kalles kurtasje, og er som regel et fast beløp uavhengig av hvor mange aksjer du kjøper i selskapet. Kostnaden ved kjøpet vil derfor være lavere per aksje om du kjøper mange samtidig.
Å investere i enkeltaksjer krever mye tid og høy kompetanse dersom du ønsker å gjøre det bra, men selv da har du ingen garanti for god avkastning. Samtidig er det mange som finner glede i å følge aksjemarkedet og investere i enkeltselskaper de har troen på.
Aksjefond
Avkastning og risiko for det enkelte aksjefond avhenger av hvilke aksjer fondet eier, og om fondet er passivt eller aktivt forvaltet. Ved passiv forvaltning består fondet typisk av aksjene i en indeks, som er en samling av aksjer. En indeks kan for eksempel være OSEBX, som består av et representativt utvalg av aksjene på Oslo Børs. Ved aktiv forvaltning kan sammensetningen av aksjer variere, og forvalteren av fondet kjøper og selger aksjer for å forsøke å slå en indeks.
Aktive fond er ofte mer risikable. Samtidig kan de gi høyere avkastning enn passivt forvaltede fond. Kostnadene ved å eie fondet kan imidlertid være høye. Mens passive forvaltere sjelden tar mer enn 0,5 %, kan aktive forvaltere ofte ta ca 2 % av beløpet de forvalter i gebyr. De dyreste kan ta opp mot 4 %.
Gebyrene kan ofte ”spise opp” den eventuelle meravkastningen en forvalter oppnår. Årsaken til dette er at avkastningen til aktive fond normalt pleier å samles rundt avkastningen til indeksen eller de passive fondene som følger indeksen. Noen fond overpresterer, mens andre underpresterer. De høyere gebyrene kan dermed ta bort noe av oppsiden. Ifølge Morningstar slo bare 11,9 % av aktivt forvaltede aksjefond i Europa sine passive alternativer over de siste ti årene (per juni 2026).
Les også: Slik investerer gründeren bak AVO Consulting
Oppsummering
De siste 100 årene har gjennomsnittlig årlig avkastning ligget rundt 10 % på Oslo Børs. En amerikansk studie av de 3 000 største selskapene på børsen fra 1983 til 2006 viste likevel at bare 36 % av aksjene slo indeksen over sin levetid. Det vil si at det er et lite mindretall som trekker opp snittet. Om du ikke har investert i de aksjene, vil du ikke klare å slå indeks. Så mye som 90 % av investorene klarer ikke å oppnå en avkastning som slår indeks.
Avkastningen varierer også veldig på kort sikt, og det har vært flere store børsfall de siste 30 årene. Om du som investor har kort horisont på et par år på investeringen du gjør, er timingen for når du kjøper kritisk. Tradisjonelt, og av de fleste professorer, anbefales du som investor derfor kun å plassere penger i aksjemarkedet dersom du har en sparehorisont på mer enn fem til ti år.
Bilde: Det har vært flere store børsfall de siste tiårene. 19. oktober 1987 er kjent som Black Monday, der Dow Jones-indeksen i USA stupte. Dagen etter Black Monday falt totalindeksen på Oslo Børs 20%.
Fra januar 2021 til oktober 2026 har hovedindeksen på Oslo Børs (OSEBX) gitt en samlet avkastning på om lag 115 %, mens det amerikanske aksjemarkedet (S&P 500) har gitt om lag 120 % målt i dollar, med utbytte.
Les også
En bedre måte å investere på
FundingPartner gir deg muligheten til å investere i lån til norske bedrifter. Les mer om hvordan du kan utvide porteføljen din med oss.
Rentefond: Lavere risiko og lavere avkastning
Denne kategorien investeringer kan gjerne deles inn i to hovedtyper:
- Pengemarkedsfond
- Obligasjonsfond
Disse fondene investerer i større lån til stater eller private selskaper. Slike lån kalles obligasjoner.
Pengemarkedsfond
Pengemarkedsfond består av sertifikater (kortsiktige obligasjoner) og obligasjoner med løpetid på inntil ett år. Dette er store lån til staten eller store selskaper som tilbakebetales på kort tid. Den forventede avkastningen kan sammenlignes med de beste rentene på sparekontoer (3-5 % årlig de siste 10 årene i de beste fondene), men risikoen er noe høyere.
Pengemarkedsfond kan deles inn i de som er korte og de som er lange. Skillet går på løpetiden til obligasjonene i fondet. Verdien av korte pengemarkedsfond reagerer mindre på endringer i renten enn det lange pengemarkedsfond gjør.
Denne typen fond har som regel ikke kjøpsgebyr, men forvaltningsgebyr er normalt 0,1-0,45 %.
Obligasjonsfond
Obligasjonsfond består av obligasjoner med løpetid på ett til fire år. Forventet avkastning er noe høyere enn for pengemarkedsfond. Fra 2020 til 2024 ga FRN-fond rundt 3–4 % i året, mens de beste high yield-fondene ga 7–11 %. Samtidig er også risikoen høyere.
Når du investerer i obligasjonsfond vil du ofte få valget mellom å investere i "high yield" eller "investment grade". Forskjellen på disse to er risikoprofilen. High yield impliserer som navnet tilsier en høy avkastning, men betyr også høyere risiko. Investment grade betegner obligasjoner utstedt til selskap som anses som relativt trygge.
Enkelte obligasjonsfond har kjøpsgebyr, og forvaltningsgebyr er vanlig. Noen har også gebyr ved salg. Gebyrene er veldig uoversiktlige for den som kjøper. Mens kjøpsgebyrene kan ligge opp mot 5 % for de dyreste, ligger forvaltningsgebyrene mellom 0,1 % til 1,25 %. Et typisk salgsgebyr er 0,5 %, dersom fondet har slike.
Gratis nedlasting: Investeringsbudsjett
Meld deg på nyhetsbrevet vårt og få tilsendt gratis investeringsbudsjett for komplett oversikt over avkastning på investeringene dine.
Oppsummering
Risikoen ved obligasjoner er lavere enn ved aksjer og aksjefond, men er fremdeles tilstede. Jo høyere rente det er på obligasjonen, jo høyere er også risikoen. Ulike rentefond har ulik risikoprofil, basert på hvor risikable lån de velger å investere i. Verdien av fondet påvirkes av renteutviklingen. Om renten i markedet øker, faller obligasjonene som utgjør fondet i verdi. På samme måte øker verdien om renten faller.
Samtidig er svingningene fra år til år mindre enn ved aksjer. Derfor er det mindre sannsynlig at du må selge med tap dersom du trenger pengene de neste 1–3 årene. Dette gjør at mange velger å ha en del av sparepengene sine i rentefond fremfor aksjefond. Et tips når du skal se på rentefond er å følge med på kostnadene knyttet til rentefondet. Da rentefond i utgangspunktet gir en lavere avkastning, er det viktig å holde et godt øye med honorarene.
Les også: Slik investerer du i gull og sølv
Kombinasjonsfond: En dyr middelvei
Denne typen fond kan sees på som en blanding av aksjefond og rentefond. Maks 80 % av fondet kan være aksjer, mens resten må være obligasjoner. Kombinasjonsfond plasserer seg dermed en plass mellom aksjefond og rentefond når det gjelder avkastning og risiko.
Vanlige kombinasjonsfond kan deles inn i tre kategorier:
- Norske kombinasjonsfond
- Internasjonale kombinasjonsfond
- Livssyklusfond
De norske kombinasjonsfondene plasserer mesteparten av pengene i det norske markedet, mens de internasjonale plasserer mesteparten i det internasjonale markedet. Livssyklusfond kjennetegnes av at de skal bestå i et bestemt antall år før de avsluttes, og andelen aksjer blir lavere jo lenger ut i syklusen fondet er. I tillegg til disse tre kategoriene, finnes det mange andre mindre varianter. Noen fokuserer for eksempel på én bestemt bransje eller sektor.
Oppsummering
Da kombinasjonsfond kan settes sammen på mange forskjellige måter, kan avkastningen også være veldig forskjellig fra fond til fond. De med høyest andel aksjer har også høyest forventet avkastning og risiko. Fra 2020 til 2024 ga de fleste kombinasjonsfond med 40–80 % aksjer rundt 7–10 % i året.
Dersom du ønsker å investere i aksjefond og rentefond, er kombinasjonsfond en enkel løsning. Fordelen er at du selv slipper å spre investeringen din. Samtidig velger du selv de andelene du ønsker når du avgjør hvilket kombinasjonsfond du vil investere i.
Det er likevel noen ulemper. I forhold til avkastningen du kan få, er forvaltningskostnadene relativt høye, typisk fra 1-1,5 %. Noen har også kjøpsgebyr på opp mot 1 %. Samtidig er det en risiko for store verdifall dersom du har en kort sparehorisont. Har du en sparehorisont på under 5 år, kan det derfor være lurt å styre unna kombinasjonsfond.
Les også
Budsjettguide: Alt du trenger å vite om å lage gode bedriftsbudsjetter
Å sette opp gode budsjetter kan ofte være overveldende. Samtidig er det et viktig styringsverktøy for bedriften, og kan være avgjørende for å sikre finansiering til et prosjekt.

Sparekonto: Den sikreste måten å tape penger på
Å ha penger på sparekonto er det minst risikable alternativet, fordi innskudd er sikret av Bankenes sikringsfond opp til to millioner kroner per bank. Samtidig er den forventede avkastningen lavere enn for de andre alternativene. Norges Bank satte styringsrenten opp til 4,5 % i september 2026, og de beste høyrentekontoene gir nå rundt 4,5 til 5 %.
Penger som står uten rente, taper seg. Med 2 % inflasjon er 100 000 kroner verdt rundt 67 000 kroner i dagens kroner om 20 år. På høyrentekonto tar staten 22 % av renten i skatt, og betaler du formuesskatt, spiser den en stor del av resten. Etter skatt og inflasjon blir realavkastningen på sparekonto derfor liten.
Oppsummering
Det vil alltid være lurt å ha litt sparepenger på bankkonto i tilfelle du skulle trenge dem raskt. Det er imidlertid ikke fornuftig å ha mye penger på konto ut ifra et investeringssynspunkt. Hvor mye du bør spare på bankkonto avhenger av hvor mye penger du kan få behov for på kort sikt. Eksperter anbefaler ofte at du har rundt 2 månedslønner i buffer.
Crowdlending: En alternativ tilnærming til rente-investeringer

Bilde: Crowdlending gir god avkastning til moderat risiko.
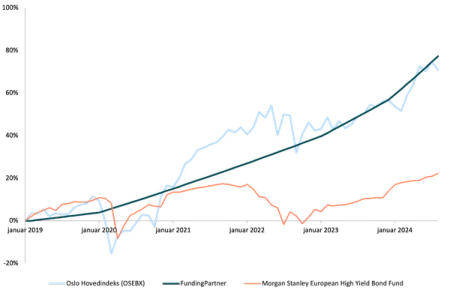
Denne typen investering har blitt populær i Norge de siste årene. Det investeres rundt 1 milliard kroner via crowdlending i Norge hvert år. Crowdlending innebærer at du investerer direkte i lån til bedrifter, i bytte mot en rente som hos FundingPartner i snitt har ligget på 13–14 % de siste årene (13,3 % i 2025 og 13,6 % i første halvår 2026). Avkastningen kan variere, men for FundingPartner har den vært 9,6 % i året, netto etter tap og kostnader, siden oppstarten i 2018.
Les også
FundingPartner-porteføljen har gitt 9,6 % årlig avkastning
Siden oppstarten høsten 2018 har FundingPartner-lån samlet gitt 9,6 % årlig avkastning, netto etter tap og kostnader.
Med crowdlending kan du få utbetalt renter og avdrag hver måned, og trenger ikke følge med på utviklingen fra dag til dag. Du kan selv velge hvor lenge du ønsker å låne ut pengene dine. Om du har 3-års horisont kan du enten investere i et lån som har 3-års løpetid, eller investere og reinvestere i lån med 1- og 2-års løpetid. Om du skal bruke pengene dine om 6 måneder, men ønsker bedre rente enn du får i banken, er det også mulig. Da investerer du bare i lån med 6-måneders løpetid.
Risikoen når du investerer i bedriftslån er at bedriften går konkurs og ikke klarer å betale tilbake lånet. Derfor er det viktig å sette seg inn i lånet og selskapet som låner penger, og være komfortabel med at selskapet eller prosjektet ser bra ut og at sikkerheten som stilles for lånet er tilfredsstillende. Ved å spre risikoen på mange lån, reduserer du effekten av at et lån går dårlig og dermed risikoen din. Siden oppstart er 1,8 % av alt utlånt beløp realisert som tap, og flere lån er under innkreving. FundingPartner publiserer jevnlig statistikk over avkastning, mislighold og tap på denne siden.
Å plassere en andel av pengene dine i crowdlending kan bidra til at du får høyere avkastning enn du har i dag. Samtidig gir det deg muligheten til å støtte opp om små og mellomstore bedrifter i ditt nærmiljø, eller rundt om i hele Norge.
FundingPartner har også mulighet for å investere i Sverige, som du kan lese om her.
Vanlige spørsmål om investering
Hvordan bør jeg investere 100 000 kroner?
Det avhenger av når du trenger pengene. Trenger du dem innen ett til to år, passer sparekonto eller pengemarkedsfond. Kan du la dem stå i fem år eller mer, gir et bredt indeksfond høyest forventet avkastning over tid. Lån til bedrifter kan gi høyere rente enn sparekonto med løpetider fra seks måneder, men du kan tape penger hvis en låntaker ikke betaler.
Hva gir best avkastning med lav risiko?
Sparekonto og pengemarkedsfond har lavest risiko, men gir lite etter skatt og inflasjon. Rentefond og lån til bedrifter gir høyere avkastning mot noe høyere risiko. Det finnes ingen investering med høy avkastning og ingen risiko.
Hva er crowdlending?
Crowdlending betyr at mange investorer sammen låner ut penger direkte til bedrifter mot en fast rente. Hos FundingPartner har investorene fått 9,6 % i året netto etter tap og kostnader siden 2018. Investeringen er ikke sikret av Bankenes sikringsfond.
Hvor mye bør jeg ha på sparekonto?
Mange anbefaler en buffer på rundt to månedslønner. Det du ikke trenger på kort sikt, får som regel bedre avkastning andre steder.