At Stockholm har hatt flere enhjørninger per innbygger enn noen annen region i verden bortsett fra Silicon, Valley har bidratt til denne økende interessen også i Norge. Vi spør FundingPartners-gründer, Geir Atle Bore, om hva hans beste tips er for investeringer i unoterte selskaper.
–Hvordan kom du ble du først engasjert i investeringer i venture-selskaper?
– Som gründer fikk jeg en grundigere forståelse for hva som er viktig å vurdere når man skal skape reell verdi. I den innledende fasen av gründer-reisen kom jeg i kontakt med mange andre interessante gründere, ikke minst i teknologibransjen. De hadde en forestilling om at jeg allerede hadde kapital, alternativt at jeg kjente folk med tilgang på kapital, og det var slik min personlige reise i venture verden startet, sier Geir Atle.
Bore startet sin karriere i Goldman Sachs i New York etter å ha tatt en MBA. Deretter tilbrakte han nesten fem år i McKinsey før han i 2016 tok steget ut og startet egen virksomhet. Ideen bak FundingPartner ble til som følge av et ønske om å kunne hjelpe lokale bedrifter med liten tilgang til finansiering ved å matche dem med relevante private og profesjonelle investorer.
Reisen fra idéstadiet var imidlertid lang, og det ble mange sene kvelder. Bore konkurrerte seg til en plass hos akseleratoren StartUpLab i 2017 hvor han fikk muligheten til å dele lokaler med en rekke spennende selskaper som Kahoot, Remarkable og Dune Analytics, som alle ble født ut av StartUpLab og som senere har opplevd stor suksess.
– Først etter å ha blitt en del av venture-verdenen begynte jeg å få en forståelse av den. Videre fikk jeg også et spesielt bånd med andre gründere. Når man sitter ved siden av dem og aktivt jobber ulike tider på døgnet, får man et holistisk syn på hva som trengs av byggesteiner for å lykkes i å skalere, sier Geir Atle.
Noen investeringer, som f.eks. Geir Atles første investering i tech-selskapet MyFoodOffice, eller Dintero, som er et betalingsløsningsselskap, har han gjort direkte. Andre har blitt gjort gjennom fond, som StartupLabs eget fond for gründere av gründere. Nedenfor tar vi en titt på Bores strategi for å finne selskaper han mener vil lykkes med en risikoprofil som passer deg.
Hvordan vurdere unoterte investeringer?
Se til ledende investorer
Investèr kun i selskaper som har en større hovedinvestor i finansieringsrunden. Det vil si at noen dekker den største delen av investeringen. En slik ledende investor gjennomfører gjerne grundig due diligence og leder forhandlingene. Den første og største investoren setter indirekte prisen hvilket gjør det lettere for andre investorer å bli trygge på prisnivået. Dette gjelder spesielt i situasjoner hvor den ledende investoren er en du kjenner eller stoler på. Hvis vi postulerer at noen tar 20% til 30 % i en innledende fase, kan det være lettere å ta en beslutning på en litt mindre investeringssum selv, på for eksempel rundt 5 % av finansieringsrunden.
Se på gründere og ledelse
Du investerer i menneskene bak like mye som i idéen. Følg magefølelsen din og ditt inntrykk av dem. Din personlige mening om gründeren og teamet når det gjelder helhetsinntrykk, arbeidsmoral, handlekraft og erfaring bør være avgjørende. I et nytt selskap kan det være vanskelig å bevise erfaring knyttet til et nisjeområde, men gründerne bør forstå forholdene i det store bildet og ha nok erfaring til å se utfordringer og mulige problemer som vil dukke opp underveis.
Forretningsmodellens salgsargumenter og markedspotensial
Forretningsmodellen er avgjørende. Tror du selskapet forstår et reelt problem og gjør noe unikt eller annerledes i forhold til andre konkurrenter på markedet? Generelt er det ingen som endrer vanene sine for et produkt eller en tjeneste som bare er litt bedre enn det som brukes her og nå. Produktet eller tjenesten bør forbedre brukeropplevelsen med minst 30 % for å kunne konkurrere med andre aktører. Er beregningen lønnsom eller ikke? Enhetsøkonomien må gå opp, og selve produktet eller tjenesten må gi en verdi høyere enn kostnaden. I tillegg bør markedet selskapet skal operere i ha en omsetning på minimum 1 milliard NOK som tommelfingerregel.
Er verdsettelsen rimelig?
Er verdsettelsen av selskapet rimelig gitt hva selskapet etterspør av kapital? I noen tilfeller ser du at mengden kapital som etterspørres er urimelig i forhold til verdien. For eksempel dersom selskapet er verdsatt til en milliard kroner, men kun skal hente et par millioner. Med så små beløp er det en risiko for at verdsettelsen på selskapet ikke er riktig, og at de som investerer i runden har andre motiver enn å gjøre en knallbra deal på denne runden. Det er derfor godt å kunne stole på at hovedinvestoren setter en pris som ikke nødvendigvis er riktig, men rettferdig. Markedsforhold kan naturlig nok påvirke prisingen negativt for fremtidige investeringsrunder, slik at det er viktig å ha en lengre tidshorisont i tankene når det gjelder denne typen investeringer.
Har selskapet solgt noe av reell verdi?
Hvis bedriften har klart å tiltrekke potensielle kunder med sitt produkt på et tidlig tidspunkt, er det mer sannsynlig strategien bak ideen er god og at det foreligger et kundegrunnlag for produktene. Dette kan være en indikasjon som inkorporerer et visst mål på tillit og generelt reduserer risikoen. Når selskapet har signert en kontrakt med en betalende kunde, heves verdivurderingen generelt 10 ganger sammenlignet med selskaper som ennå ikke har nådd det punktet.
Hva bør du vurdere når det gjelder diversifisering?
Tidshorisont
Hvis vi legger til grunn at du tror på saken, har tillit til at den ledende investoren har gjort sin due diligence og trukket tunge løft i forhold til å vurdere prisingen, bør du tenke på om det er kapital du er villig til å binde for rundt 10 år. Noen ganger kan man være heldig og utgangen skjer etter 5-6 år, men ofte tar det 10-12 år. Tradisjonelle aksjer eller lån via FundingPartner er eksempler på investeringer med kortere tidshorisont (6 måneder til 2 år), så se på porteføljen din i kombinasjon med ønsket tid du trenger pengene tilbake.
Porteføljevekting
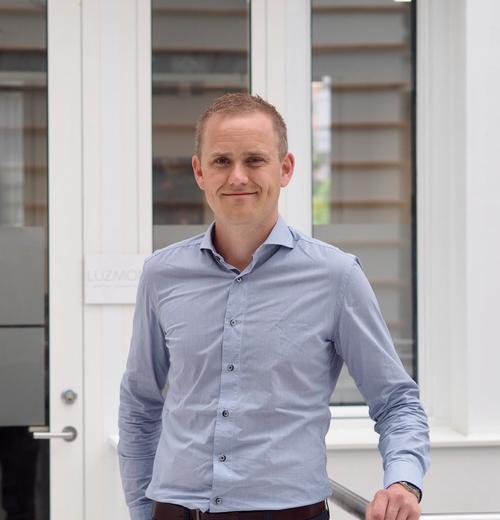
For Geir Atle behøver ikke veksten å være like bratt for at investeringen skal telle
Hvor mye av porteføljen du bør vekte mot venture er individuelt, men du bør tenke på hvor likvid du er for øyeblikket og om du er villig til å ta en lengre tidshorisont i betraktning. Børsnoterte aksjer og verdipapirfond kan vanligvis selges i løpet av få dager hvis du ønsker å øke likviditeten for øyeblikket. Du bør imidlertid vurdere hvor stor prosentandel av din nåværende portefølje som består av venture og vurdere om du trenger flere investeringer.
Videre bør du alltid spørre deg selv om muligheten er god nok. Langt fra alle bedrifter har potensial til å vokse 10-40 ganger og bli en enhjørning. Man skal være klar over at investering i venture innebærer høy risiko, og dermed anta at maksimalt 1 av 10 selskaper vil nå ønsket grad av suksess, noe som gir svært god avkastning på kapitalen.
– Flere venturefond investerer generelt i 10–20 ulike selskaper per fond og trenger minst én “homerun” som kan støtte fondet dersom de resterende investeringene blir dårligere. For meg personlig er det ikke dette et krav når jeg investerer direkte i selskapene, for meg behøver ikke veksten å være like bratt for at investeringen skal telle, sier Geir Atle.
Hva kan være potensielle røde flagg i unoterte investeringer?
Selskapet er desperat
Et eksempel kan være at selskapet ønsker en lynkjapp prosess. Dette kan skyldes at de er i en trang likviditetssituasjon og at dersom de ikke får pengene i dag, går de konkurs i morgen. Dersom det er indikatorer på at kapitalomleggingen burde vært igangsatt tidligere, kan det være farlig å gå inn med penger på dette stadiet. Ledende investor bør undersøke hva som har skjedd og vurdere om forholdene ser fremover. Det er tilfeller hvor dette har fungert bra, men vær forsiktig.
Utgiftssiden samsvarer ikke med inntektssiden
Finn ut hva pengene skal brukes på. Det er viktig at utgiftene reflekterer hvor bedriften er inntektsmessig. De bør ha en strategi for hvordan de skal nå lønnsomhet innen 2-4 år i sin forretningsplan.
Problemer med å tiltrekke seg riktig nøkkelkompetanse
Hvis gründeren eller ledergruppen ikke er motivert nok, kan det være vanskelig for dem å tiltrekke seg de rette menneskene. En gründer trenger ikke å vite alt, men hvis gründeren har problemer med å tiltrekke seg talenter som kan løse relevante problemer, er det en indikator på at virksomheten ikke lever lenge. Mangler de for eksempel en nøkkelkompetanse, bør man tenke kritisk på hva som gjorde det vanskelig å ansette noen med denne kompetansen før finansieringsrunden startet.
Ikke optimal forretningsmodell
Hvis du ikke er enig i den grunnleggende strategien, for eksempel å starte med store kunder og deretter skalere med flere mindre, og selskapet ikke lytter til dine innspill angående strategiske beslutninger, kan det være grunn nok til å spørre deg selv om du ønsker å investere.
Se ikke bare på kontantstrømmen!
Det kan være farlig å se på inntektssiden uten å forstå hvor inntektene kommer fra. Hvis for eksempel inntekten er knyttet til ett av flere produkter og salget av produktene stopper stopper opp eller flater ut, kan selskapet da fortsatt vise resultater? Et eksempel kan være om inntektssiden er god men dette er betinget av konsulenttjenester og det ikke er en direkte korrelasjon til for eksempel SaaS-løsningen på et teknologiprodukt som selskapet har til hensikt å skalere. Inntektssiden kan dermed se annerledes ut den dagen bedriften mister nøkkelpersoner som utførte arbeid på konsulentbasis. Vær alltid kritisk og forstå hvordan inntektsmodellen ser ut og hva som kan ha negativ innvirkning på den. Er det for eksempel en risiko for at noen reguleringsendringer kan bli implementert som kan begrense, eller til og med forby, inntektskilden?
Venture Capital i Norge
I 2021 ble det investert i omtrent 1,3 milliarder dollar, det er en økning på hele 150 % sammenlignet med 2020.
Enten du investerer i seed, serie A eller høyere, har vi listet opp ShapeSheets toppvalg for Norges beste venturekapitalselskaper, deres bransjefokus og investeringsstørrelse.
| VC | Sektor | Runde | Investeringsbeløp | Investeringer |
|---|---|---|---|---|
| Arctern | Ren energi, energieffektivisering, bærekraftig økonomi, matprogrammer og mobilitet | Seed | Ikke oppgitt | 40 |
| Convexa | Teknologi | A+ | Ikke oppgitt | 13 |
| Investinor* | Informasjonsteknologi,olje og gass, miljø, energi, marine, biotech og akvakultur | Series A, A+ | Ikke oppgitt | 105 |
| Norfund | Ren energi, Fintech og Greentech | Seed | Ikke oppgitt | 48 |
| ProVenture Seed | Digital Tech | Seed | Ikke oppgitt | 31 |
| Sarsia seed | Cleantech, Life Sciences og Teknologi | Seed | Ikke oppgitt | 10 |
| StartupLab | Teknologi | Seed, Series A | $100-300K | 40 |
| Televenture | Industri, Software, Olje og gass, Marine og konsum | Seed, Series A | Ikke oppgitt | 26 |
| TRK Group | Teknologi | Seed | Ikke oppgitt | 8 |
| Verdane | Teknologi | Series A, A+ | Ikke oppgitt | 101 |
*Statlig PE fond, investerer bare i utviklingsland
Hvordan få tilgang til investeringer i venture?
Det er noen forskjellige måter å komme inn i ventureinvesteringer på. Nedenfor lister vi de vanligste:
- Prøv å finne et venturefond du kan gjøre investeringen gjennom. Det er flere aktører, for eksempel Creandum eller Northzone, men ofte trenger man en introduksjon via noen.
- De større fondene krever ofte en minimumstegning på 1 million NOK.
- Du kan også investere i venture selskaper gjennom minifond, hvor en rekke investorer går sammen om investeringen, et eksempel er Norwegian Funders and Fools, hvor privatpersoner går sammen med investeringer på for eksempel NOK 50 000, som dermed samler seg til 1 million NOK.
- Nettverk som Nordic Angels eller BAN (Business Angels Norway) har arrangementer for investorer. I lignende fora kan selskaper pitche til nettverket og investorer kan registrere seg og investere direkte i selskapene. Nettverket velger ut de beste selskapene og du betaler på årsbasis for månedlige muligheter, uten tilleggsgebyrer for selve investeringen.
Har du ønsker om andre temaer eller ideer vi skal skrive om? Ta gjerne kontakt med oss på: kontakt@fundingpartner.no.