Husk at historisk avkastning ikke er noen garanti for fremtidig avkastning, og at enhver investering kan føre til tap på hele beløpet.
Siden oppstart høsten 2018 har FundingPartner-lån samlet hatt en avkastning på 9,6 % årlig (IRR), etter tap og kostnader. Alle tall i denne artikkelen er per 31. juli 2026 og dekker hele porteføljen i Norge og Sverige, inkludert obligasjonslån tilrettelagt av FundingPartner Securities.

Henter data...
Tallet på 9,6 % er regnet ut ved å kjede sammen avkastningen per årgang til en indeks, den samme metoden som ligger bak grafen over. Fordi hele historikken beregnes på nytt hver gang flere lån ferdigstilles, kan kurven endre seg noe bakover i tid mellom oppdateringer.
Avkastningen er beregnet netto etter tap og kostnader, før skatt, og er beregnet på alle lånene som er ferdigstilt gjennom enten tilbakebetaling eller avskrivning grunnet tap. Ettersom det ofte tar lengre tid å ferdigstille lån med mislighold enn de som går etter planen, har vi også inkludert misligholdte lån som er sendt til inndriving. For disse setter vi et estimat på forventet avkastning, som i snitt ligger på minus 10 %. Til sammenligning har de misligholdte lånene der innkrevingen faktisk er avsluttet, i snitt endt med positiv avkastning. Til sammen inngår 1020 lån på 3,4 milliarder kroner i beregningen.
Hva påvirker avkastningen for et lån?
Faktisk avkastning på et lån påvirkes primært av renten som settes for lånet og den tilhørende kredittrisikoen.
Renten settes basert på to ting: risikofri rente pluss et avkastningskrav. Risikofri rente er den renten du kan få fra sentralbanken, og avkastningskravet skal dekke risikoen i det enkelte lånet. Nivået på FundingPartner-renter følger derfor både rentemarkedet og risikoen i lånet. Siden starten i 2018 har snittrenten på FundingPartner-lån økt fra rundt 9 % til rundt 14 %.
Kredittrisiko er noe som prises inn i renten. Dersom dette gjøres riktig, vil du kunne sitte med positiv avkastning i en portefølje, selv om du opplever mislighold i porteføljen. Nøkkelen er at renteinntektene fra samtlige lån i porteføljen må overstige eventuelt tap fra de lånene som misligholdes.
Viktigheten av diversifisering
Selv om FundingPartner-lån samlet har hatt en avkastning på 9,6 % årlig (IRR), er det stor variasjon i avkastning blant de 1020 lånene som inngår i beregningen. De fleste lånene har, som grafen under viser, endt med avkastning som forespeilet på tidspunktet lånet ble formidlet. Noen lån har gjort det dårligere, og noen lån bedre enn forespeilet. Årsaker til dette forklares mer i detalj under.
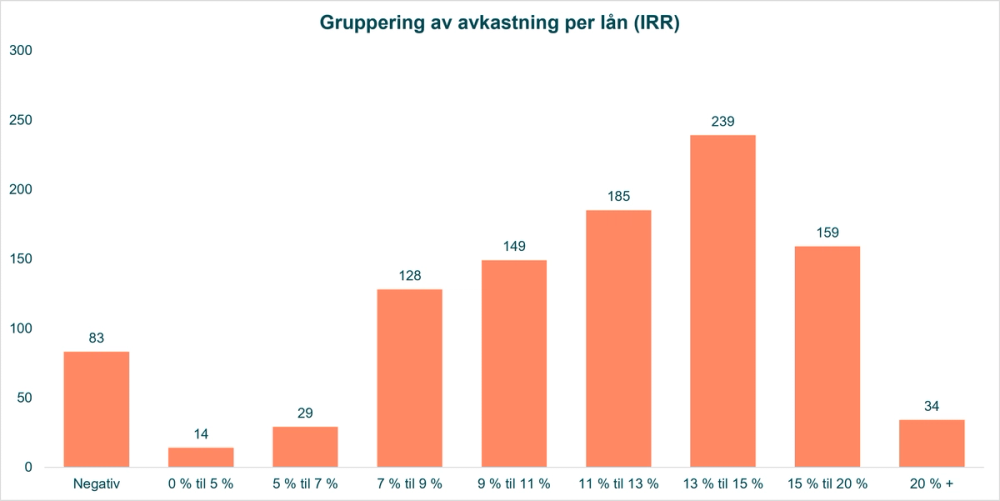
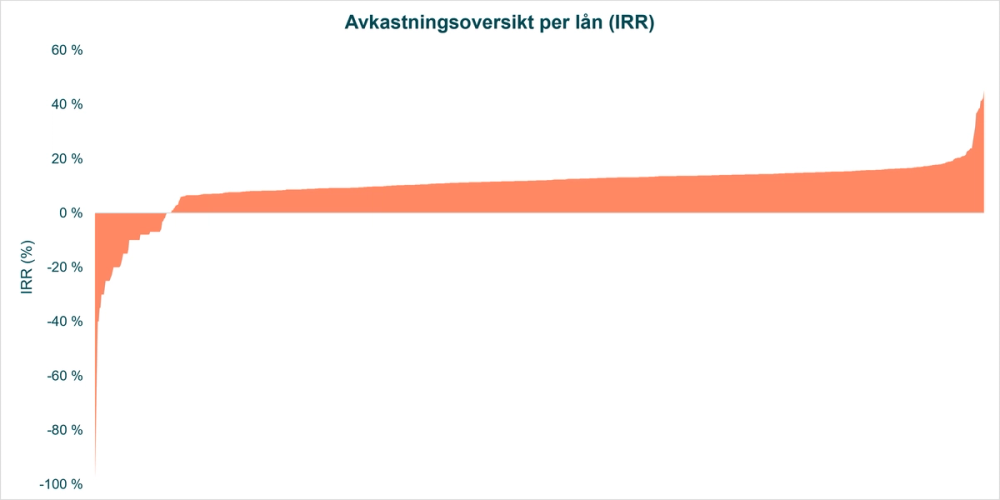
Den første grafen viser hvordan de 1020 lånene fordeler seg etter årlig avkastning. Den andre viser avkastningen for hvert enkelt lån, sortert fra lavest til høyest. Avkastningen spenner fra minus 97,9 % til pluss 45,3 %, med en median på 12,0 %. Gjennomsnittlig årlig avkastning per lån har vært 10,2 %.
Figurene ovenfor viser viktigheten av diversifisering og konsekvensen av å kun investere i noen få lån dersom du skulle valgt feil lån og ikke fått snittavkastningen. Selvfølgelig er det en mulighet for at du plukker enkeltlån med høy avkastning, men hvis du uheldigvis velger ett eller to lån som gir negativ avkastning, kan det fort få store negative utslag på din totale avkastning. Ved å diversifisere dine investeringer på tvers av mange lån, kan du redusere risikoen for store tap fra enkeltlån.
Teorien bak diversifisering er enkel: Ved å investere i mange ulike lån, kan du redusere den spesifikke risikoen knyttet til hvert enkelt lån. Hvis et lån går dårlig, vil de andre investeringene dine forhåpentligvis oppveie tapet. En generell tommelfingerregel kan være å ha minst 20 lån i porteføljen din, med maksimalt 5 % eksponering mot hvert enkelt lån. Dette sikrer at ingen enkeltinvestering kan påvirke din samlede avkastning i vesentlig grad.
Et forenklet eksempel forklarer denne sammenhengen.
Eksempel 1: 20 lån med 20 000 kr totalt: Dersom du investerer 1 000 kroner i 20 forskjellige lån, hvor 19 av 20 lån gir årlig avkastning på 10 % og ett lån gir negativ avkastning på 50 %, blir den totale avkastningen i porteføljen din +7 %.
Eksempel 2: 4 lån med 20 000 kr totalt: Investerer du derimot 5 000 kroner i fire forskjellige lån, hvor tre av fire lån gir årlig avkastning på 10 % og det siste lånet gir negativ avkastning på 50 %, blir den totale avkastningen i porteføljen din –5 %.
Diversifisering innebærer å spre investeringene dine over mange forskjellige lån for å redusere risikoen for tap, og over tid vil du kunne oppnå en avkastning som ligner den samlede historiske avkastningen til FundingPartner.
Dypdykk på lånene med under 5 % avkastning
Av de 1020 lånene som inngår i beregningen har 97 lån endt, eller ventes å ende, med under 5 % årlig avkastning (IRR). Det utgjør 9,5 % av lånene. Disse lånene utgjør de du ønsker å unngå, og understreker hvor viktig diversifisering er for å spre risiko. Grafen under viser hvordan de 97 lånene fordeler seg etter avkastning.
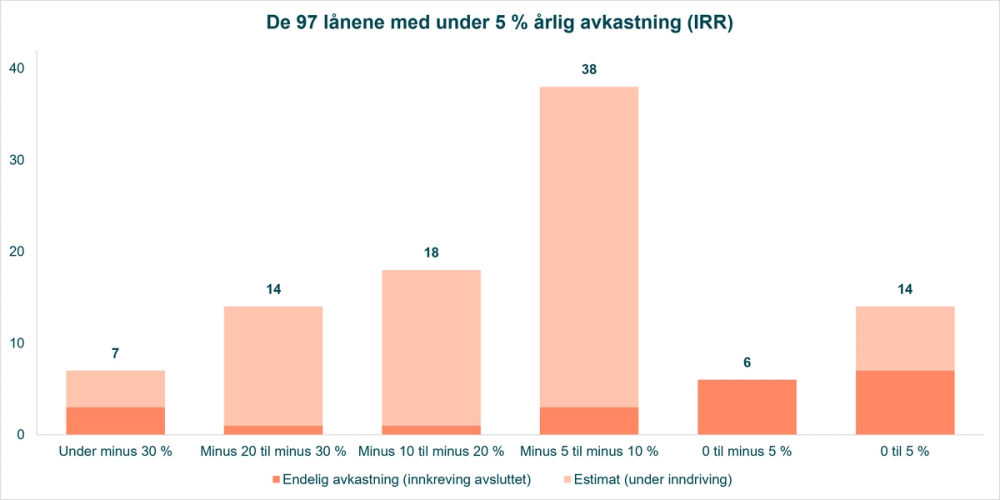
14 av de 97 lånene har likevel gitt positiv avkastning, mellom 0 og 5 %. Fra 0 % til minus 10 % er det 44 lån, som utgjør ca. 4 % av alle lån. De siste 39 lånene, ca. 4 % av alle lån, har lavere avkastning enn minus 10 %.
Merk at de fleste av disse tallene ennå ikke er endelige. 69 av de 83 lånene med negativ avkastning er fortsatt under inndriving, og avkastningen er der et estimat, i snitt rundt minus 10 %, som vil endre seg etter hvert som sakene avsluttes. Det er derfor søylene i grafen samler seg mellom minus 5 og minus 10 %.
Hvordan ender misligholdte lån når innkrevingen er ferdig?
For 38 misligholdte lån er innkrevingen helt ferdigstilt, og der kjenner vi fasiten. Grafen under viser årlig avkastning for hvert enkelt av de 38 lånene.
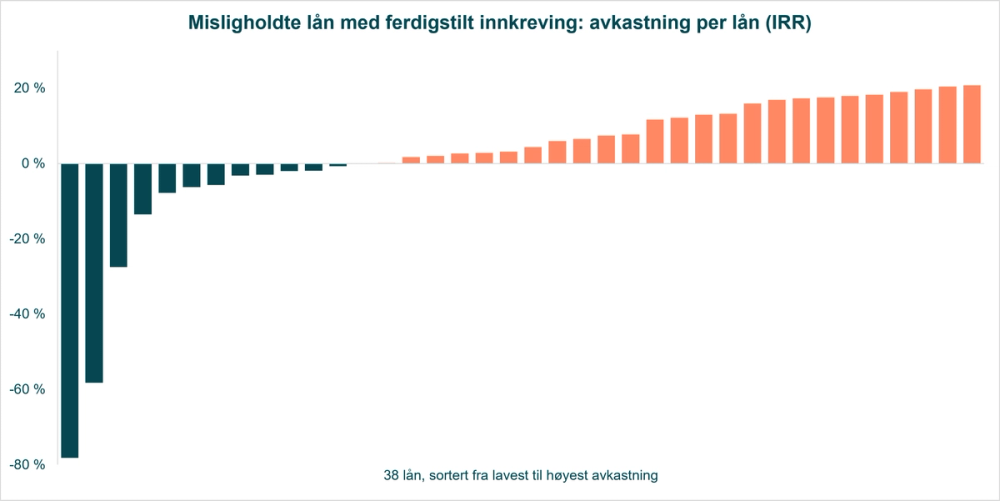
25 av de 38 lånene endte med positiv avkastning til tross for vesentlig mislighold, mens 13 endte med negativ avkastning. Bare 3 av de 38 lånene endte med lavere årlig avkastning enn minus 20 %.
Forklaringen på at et misligholdt lån kan ende i pluss, er at forsinkelsesrenter og ekstra gebyrer tilfaller investorene. I snitt har de 38 lånene gitt 1,8 % årlig avkastning, og gitt mer enn hele hovedstolen tilbake når renter regnes med.
De 13 lånene med negativ avkastning spenner fra minus 0,1 % til minus 78,2 % årlig. Under går vi gjennom noen av sakene, og til slutt et lån som endte langt bedre enn fryktet.
De 13 lånene med negativ avkastning spenner fra minus 0,1 % til minus 78,2 % årlig. Under går vi gjennom noen av sakene, og til slutt et lån som endte langt bedre enn fryktet.
Blant lånene med størst tap finner vi et lån til et rederi som kjøpte et skip, med en årlig avkastning på minus 78,2 %. Her fikk investorene i lånet pant i skipet, men grunnet dårlig stand på det nyinnkjøpte skipet tok det ikke lang tid før selskapet måtte melde oppbud. Derfor ble også realiseringen av sikkerhetene dårlig, når salget måtte skje etter et havari om vinteren. FundingPartner har tatt læring og har ikke siden gitt, og vil aldri gi, lån til rederi for skipsfinansiering.
Lånet som resulterte i minus 58,2 % IRR var et lån til et turistanlegg. Dessverre ble selskapet hardt rammet av covid-pandemien i 2020. Uten ansatte fikk de ingen støtte, og med utleie til hotell og eiendomsutvikling for internasjonale turister stoppet virksomheten helt. Leieavtalen for turistanlegget ble sagt opp, eiendomssalget stoppet, og selskapet gikk konkurs. Her fikk investorene i lånet 2. prioritets pant i eiendommer bak banken. Et tvangssalg av eiendommene ble gjennomført, men den lave salgsprisen var ikke nok til å dekke bankens lån, noe som innebar at det ikke var midler igjen til å tilbakebetale lånet. Både banken og investorene gikk med tap.
Fire av de negative resultatene gjelder eiendomsprosjekter som ikke gikk etter planen, og der prosjektene ble solgt med tap før de var ferdige, ettersom selskapet ikke kunne fullføre prosjektet som planlagt. Eierne av disse prosjektene vil aldri igjen få muligheten til å ta lån hos FundingPartner, og ettersom disse fire lånene ble formidlet i 2018, 2019 og 2022, er rutinene og kravene til prosjektene og eierne forbedret for å unngå lignende prosjekter i fremtiden.
De øvrige lånene med negativ avkastning endte med mindre tap, alle med en årlig avkastning bedre enn minus 8 %.
Et lån som endte langt bedre enn fryktet
Et lån til en liten entreprenør ble misligholdt i 2020. Selskapet begjærte oppbud som følge av et tøft marked under koronapandemien, med vanskeligheter med å skaffe nye kunder og drive inn utestående betalinger. Lånet var sikret med førsteprioritetspant i maskiner, inventar, transportmidler, varelager og kundefordringer, samt en personlig kausjon. Pantsatte eiendeler viste seg å ha liten verdi, og på det verste anslo vi at lånet kunne ende med et tap på nær 80 % av hovedstolen.
Vi fortsatte likevel innkrevingen mot kausjonisten. Det ga først en nedbetalingsavtale med månedlige avdrag, og i 2025 ble kausjonistens andel av en bolig solgt. Oppgjøret kom i 2026 og gjorde opp hele kausjonskravet. Samlet er rundt 80 % av lånebeløpet tilbakebetalt når renter regnes med, og årlig avkastning endte på minus 5,7 %.
Lånet illustrerer to ting. Innkreving tar tid, og anslagene vi setter underveis er bevisst forsiktige. Det illustrerer også hvorfor vi ikke lenger gir, og aldri vil gi, lån til små entreprenørselskaper som er helt avhengige av at selskapet har tilstrekkelig med oppdrag for å finansiere lånet.
Av de 13 lånene med negativ avkastning var 8 i risikoklasse B og 5 i risikoklasse C, ingen i risikoklasse A. Faktisk har ingen lån i risikoklasse A endt med under 5 % årlig avkastning.
Ved å diversifisere reduserer du eksponeringen mot enkeltlån, og dermed risikoen for at lånene i denne kategorien får store utslag på din totale avkastning.
Les også
Hva skjer når et lån misligholdes?
Du kan lese mer om prosessen rundt tvangsinnkreving og hva som skjer når et lån misligholdes her, hvor vi gjennomgår en konkret case og hvilke lærdommer man gjorde seg i prosessen.

Dypdykk på lånene med avkastning mellom 7 % og 15 %
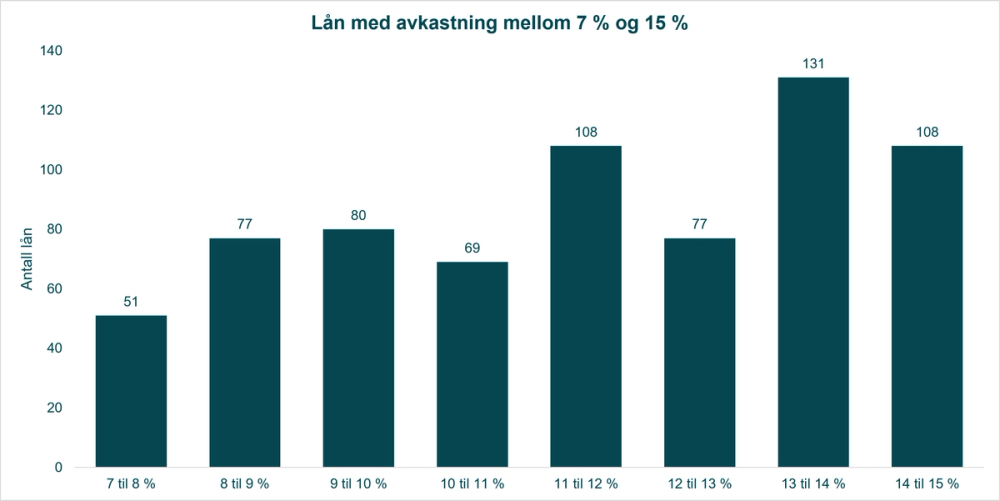
For å forstå hvordan diversifisering kan bidra til stabil og god avkastning, kan vi se nærmere på lånene med avkastning mellom 7 % og 15 %. Denne gruppen utgjør majoriteten av lånene, totalt 701 av de 1020, altså 69 %. Disse lånene har i gjennomsnitt gitt en årlig avkastning på 11,5 % og en medianavkastning på 11,7 %. Dette indikerer at majoriteten av lånene gir en solid avkastning, og at ekstreme svingninger i avkastning, både høye og lave, er mindre vanlig.
Medianavkastningen gir et bedre bilde enn gjennomsnittsavkastningen, ettersom ekstremverdier og skjevheter ikke har like stor innvirkning. Grafen nedenfor viser hvordan lånene i denne gruppen fordeler seg med hensyn til avkastning.
Dypdykk på de lån med over 15 % avkastning
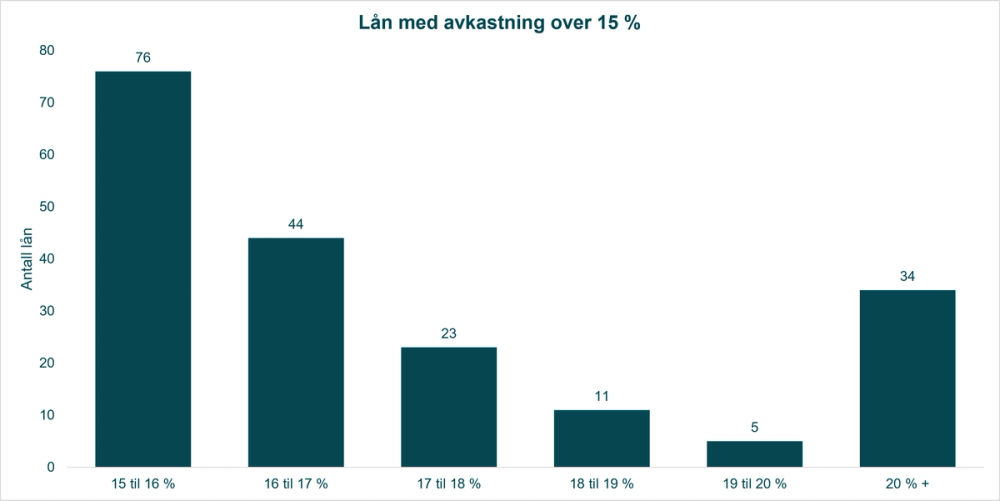
I denne gruppen finner vi totalt 193 lån, hvor medianavkastningen er 16,4 % og gjennomsnittlig avkastning er 18,4 %. Disse lånene kan virke svært attraktive på grunn av deres høye avkastning, men det er viktig å forstå at den høye avkastningen ofte skyldes forhold utenfor investorens kontroll.
Hovedforklaringer på hvorfor noen lån får høyere avkastning enn forespeilet:
- Tidlig innfrielsesgebyr
- Forsinkelsesgebyr
- Endringer i låneavtalen med kompensasjon til investor
Tidlig innfrielsesgebyr: En av hovedårsakene til den høye avkastningen er at tilbakebetaling har skjedd med gebyr for tidlig innfrielse. Dette skjer når låntakere tilbakebetaler lånet tidligere enn avtalt og dermed må betale et gebyr tilsvarende renter for antall måneder som er avtalt for tidlig innfrielse. For deg som investor betyr dette at du får tilbakebetalt hovedstolen tidligere enn planlagt, sammen med et ekstra gebyr som øker den totale avkastningen.
Forsinkelsesgebyr: En annen faktor som ligger bak den høye avkastningen er forsinkelsesrenter. Når låntakere betaler forsinket, påløper det forsinkelsesrenter som kompensasjon til investorene. Disse forsinkelsesrentene kan akkumulere betydelige beløp over tid, spesielt hvis hele hovedstolen er forfalt. Dette kan øke den totale avkastningen betydelig, selv om det medfører høyere risiko på grunn av forsinkelsene.
Endringer i låneavtalen mot kompensasjon: Et annet moment som også bør trekkes fram er endringer i låneavtalen underveis i lånets løpetid. I noen tilfeller fremmer låntaker forslag om endrede vilkår, mot at långivere blir kompensert for endringene. Kompensasjonen kan inkludere engangsutbetalinger eller rentehevinger. Disse justeringene kan gjøres for å kompensere for økt risiko eller endrede økonomiske forhold, og kan resultere i at investorene mottar en høyere avkastning enn opprinnelig avtalt.
Oppsummering
I denne artikkelen har vi sett nærmere på den historiske avkastningen til FundingPartner, og hvordan variasjonen fra lån til lån kan ha stor påvirkning på den totale avkastningen på din portefølje. Dataen viser at det er stor variasjon i avkastning på enkeltlån, men ved å investere bredt over mange lån, kan du redusere risikoen for store tap og oppnå en jevn og stabil avkastning.