Hva er renters rente-effekt?
En grunn til at renters rente, eller compound effect, er så omtalt, er at matematikken bak prinsippet er enkel. Dette er uavhengig av instrumentell kunnskap om ulike investeringsformer. Begrunnelsen er basert på følgende, en eiendel gir x prosent i år en, noe som betyr at du går inn med en større andel av den underliggende eiendelen som gir avkastning i år to. Dette forutsatt at du reinvesterer avkastningen.
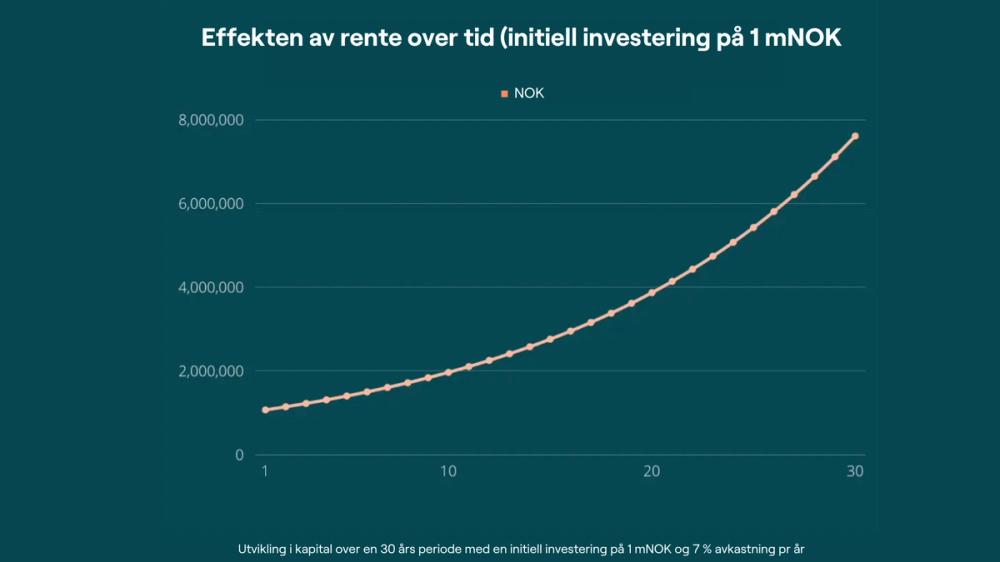
Tid er en av de viktigste faktorene bak dette prinsippet, ettersom verdiøkningen blir brattere med årene (investert beløp x (1+rente)^tidsintervall). Det finnes en mengde artikler og kalkulatorer som belyser tidsaspektet, eller alternativt hjelper deg med å finne ut av det.
Investerer du for eksempel én million kroner i dag, og oppnår 7 % årlig avkastning, vil det ta deg litt mer enn ti år å øke dette beløpet til to millioner. Etter nok en tiårsperiode vil beløpet være nærmere fire millioner kroner. Du har med andre ord tjent nesten dobbelt så mye de senere årene sammenlignet med de første. Venter du ti år til, har beløpet økt til åtte millioner kroner.
Vanlige strategier for å optimalisere renters rente-effekten
Som tidligere påpekt, er investert beløp og tidsaspektet sentrale deler av formelen som ligger til grunn for å beregne kapitalvekst over tid. Men la oss fremheve den siste komponenten, det vil si renten. For å lykkes som investor med lengre tidshorisont er det viktig å finne investeringer som genererer verdi over tid. Dette kommer til uttrykk i en reell verdiøkning på eiendelen, en bieffekt kan dermed være økt avkastning som beholdes som overskudd.
Hvordan identifisere verdiinvesteringer.
Benjamin Graham regnes som en pioner innen value investment, d.v.s. verdi investeringer. Det var da han for hundre år siden presenterte det som i dag kan sidestilles med fundamental analyse. Han formulerte fire prinsipper som kort fortalt er som følger:
- Fakta. Alle selskaper har en verdi som begrunnes med tall og rene fakta. Se for eksempel på eiendeler, fortjeneste, utbytte og fremtidsutsikter for å bestemme verdien.
- Sikkerhetsmargin. Jo lavere prisen på eiendelen er i forhold til dens egenverdi, desto høyere sikkerhetsmargin.
- Markedet. Våg å se gjennom markedspriser og se disse som en refleksjon av forhold som kan være for optimistiske eller pessimistiske.
- Diversifisering. For å minimere risiko bør du handle minst 40 aksjer om gangen. Dette er prinsipper som står i dag, men antall aksjer for å oppnå en veldiversifisert portefølje kan selvsagt variere. I dag har vi også flere aktivaklasser å velge mellom, som for eksempel fond.
Tidshorisont
Warren Buffett var en av Grahams studenter ved Columbia Business School, har benyttes seg av flere av prinsippene ovenfor. I likhet med Grahman favoriserte han investeringer i undervurderte aksjer og så etter selskaper priset til urimelig lave nivåer. Han, som mange andre verdiinvestorer, var kritisk til resonnementet knyttet til «effektiv markedshypotesen», som hevder at prisen på en eiendel er en refleksjon av all tilgjengelig informasjon. I stedet flyttet han fokus til selskaper med potensiale.
En tommelfingerregel, ifølge Buffett, er imidlertid viktigheten av å investere i det du selv forstår og med en ambisjon om å beholde eierandeler i minst 10 år. Han opplyser selv at han gikk glipp av sjansen til å investere i Alphabet (Google) og Amazon da tech-pionerene ikke var enkle å vurdere. Til tross for dette har strategien vist seg effektiv, ettersom Buffett er en av verdens rikeste menn.
For å se potensiale er relevante nøkkeltall bedriftens prestasjoner, gjeldsgrad, resultatmargin og generell informasjon om bedriftene og bransjen de opererer i.
For eksempel er selskapene offentlige og hvor avhengige de er av råstoff. Markedet vil stort sett alltid svinge, scenariet vi ser i øyeblikket med raskt stigende renter medfører ulemper for selskaper i rentesensitive bransjer som eiendomsbransjen. Dagens klima kan imidlertid komme eksportbedriftene til gode da kronen har vært negativt påvirket den siste tiden. Hvis vi ser tilbake til en tid da rentene var historisk lave og en pandemi herjet, så vi det motsatte, det var billig å låne, men etterspørselen etter de fleste varer var lav. Dette fremhever viktigheten av å tenke langsiktig ved vurdering av porteføljen, forutsatt at det ikke presenteres fakta som påvirker for eksempel kredittvurdering eller tap av støttekomponenter som patenter.
Invester gjennom å følge indekser
Et fond er en kombinasjon av selskaper, hvor avkastningen reinvesteres i fondet og dette blir en effekt av utviklingen av dine beholdninger over tid. Det finnes ulike typer fond, med fokus på ulike aktivaklasser (for eksempel renter eller råvarer) og fond med fokus på ulike markeder. Risikonivået varierer også betydelig.
Et populært alternativ for den langsiktige investoren er imidlertid indeksfond, da tanken er at de skal følge en gitt indeks for gjennomsnittlig avkastning over tid. For eksempel ved å følge DNB OBX ETF som gir deg Oslo Børs' aksjer i en pakke. DNB OBX ETF gir deg de 25 mest omsatte aksjene på Oslo Børs i ett produkt. Et annet populært alternativ er å spare månedlig i indeksfond, med gjentakende innskudd porsjonert over tid unngår du generelt å kjøpe deg inn i toppen. En fallgruve å unngå kan være å betale for mye i forvaltningshonorar. Er det et fond du tror på kan det være verdt en viss premie, men 1 % i gebyr utgjør en stor forskjell over tid. Generelt bør indeksfond ikke koste for mye, da forvaltningen ikke er like aktiv som med sammensetning på høyt risikonivå.
FundingPartner lån
FundingPartner lån Vi har tidligere publisert en artikkel om temaet «Hva har den historiske avkastningen vært i FundingPartner og hvordan er den sammenlignet med andre investeringer».
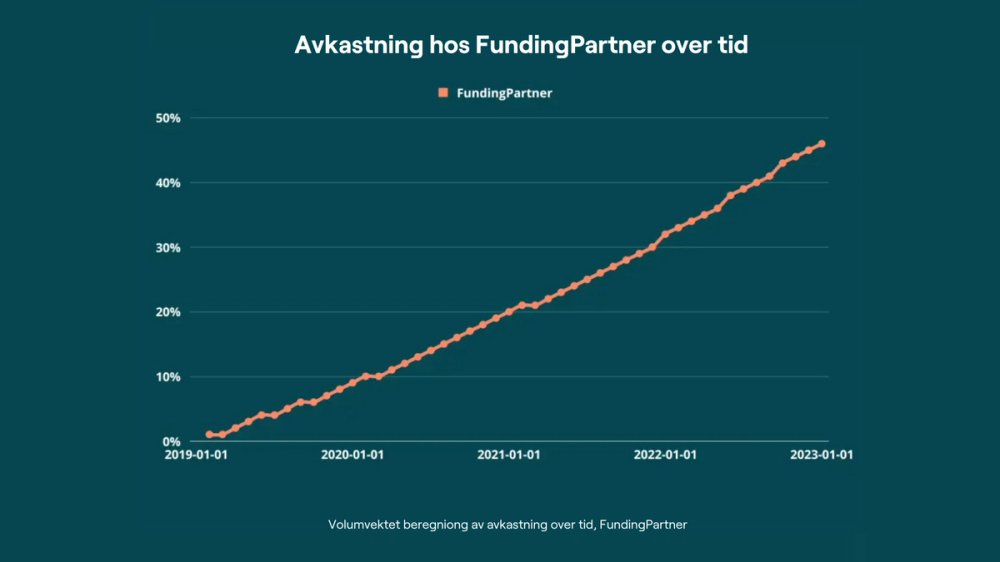
Kort sagt, siden oppstarten høsten 2018 har FundingPartners lån samlet gitt en avkastning på 9 % årlig. Dette rapporteres netto etter tap og kostnader, men før skatt. I diagrammet under kan du se hvordan avkastningen ville vært dersom du hadde investert i en portefølje som inneholder alle FundingPartner-lån fra januar 2019. Samlet sett ville du i perioden hatt en avkastning på 46 %.
En risiko ved investering i lån er å investere for mye kapital i samme eller lignende prosjekt. Resonnementet ovenfor og grafen under er basert på et scenario hvor du som investor hadde blitt maksimalt diversifisert. Anbefalingen er å spre dine investeringer i prosjekter til ulike låntakere, som har gode sikkerheter og et risikonivå du som investor føler deg komfortabel med. De aller høyeste rentene hos FundingPartner er generelt knyttet til lån som indikerer høyere risiko, så her er det viktig å gjøre en egen analyse i forbindelse med investering.
Unngå disse fallgruvene
- Kortsiktige investeringer
Strategien beskrevet ovenfor favoriserer investeringer på lang sikt. Dermed bør basen i porteføljen din være av typen selskaper som har gode multipler og som du selv tror på. Ønsker du å eksperimentere med nye aktivaklasser eller såkalte håpefulle selskaper bør dette gjøres med kapital som er utenfor den langsiktige porteføljen.
- Stole på andre når du velger aksjer eller fond
Hvis en kunnskapsrik person gir råd om en investering, er det likevel viktig at du forstår den og tror på den over tid. Ettersom aksjemarkedet svinger over tid, er det viktig at du kan rettferdiggjøre beholdningene dine for ikke å miste fart i dårligere tider.
- Du har ikke diversifisert nok
Beholdninger i ulike aktivaklasser og bransjer hjelper deg med å spre risikoen din. Her bør du selv ta en aktiv beslutning om hvordan din ideelle vekting av porteføljen er med tanke på aksjer, fond og renter. Hvor aktiv du ønsker å være som investor kan også påvirke fordelingen.
- Porteføljen din omvektes aldri.
I tidligere stadier av livet har du generelt råd til å ta litt mer risiko, sammenlignet med årene frem til pensjonisttilværelsen. Det skader ikke å ha en plan for dette og scenarioplanlegging for når du trenger pengene.
Hvis det var så enkelt, ville ikke alle gjort det?
Det enkle svaret er, ja. Det ovennevnte krever imidlertid muligheten for regelmessig sparing og utholdenhet. En grunnleggende interesse hjelper selvfølgelig også, da det hjelper å designe og vedlikeholde en strategi man tror på over tid. Den sammensatte effekten blir ofte sammenlignet med en snøball av en grunn, i begynnelsen er ballen liten og ruller sakte men tar så tak og vokser raskere med tiden. Videre vil det komme dårligere børsår, som en strategi du tror vil stå seg over tid kan hjelpe deg til å parere rent psykologisk.
Sammendrag
Som med mange andre ting i livet er tålmodighet viktig, spesielt når utviklingen i utgangspunktet virker mindre progressiv, noe som gjør det vanskelig å se raske resultater. Dette gjelder spesifikt i tilfeller der den månedlige investeringen gjøres i mindre skala, men er planlagt å gjenta seg over lang tid.