Hvordan tjener du penger på eiendom?
Investeringer i utleiebolig genererer avkastning fra to kilder: leieinntekter og prisstigning.
Leieinntektene på utleieboliger er som regel lave sammenlignet med investeringen som må gjøres. Med dagens renter og 70-80% belåningsgrad, kan du for en gjennomsnittlig leilighet maksimalt forvente et resultat på et par prosent på selve utleien. Det betyr at prisstigning er viktig om du skal tjene penger på investeringen.
Tar du opp en del lån når du kjøper, kan du raskt tjene mye om prisene stiger. Samtidig er det veldig enkelt å tape all egenkapitalen. Risikoen er dermed betydelig, særlig med usikkerheten på boligprisene som vi ser i markedet i dag.
Bør du leie ut gjennom Airbnb eller velge langtidsutleie?
Stadig flere leier ut kortsiktig gjennom Airbnb. Det kan gi høyere inntekter, men også høyere risiko for lav eller varierende inntekt og potensielle ekstrakostnader.
På Airbnb vil du kunne ha leieinntekter som er 70-100% høyere enn om du leier ut privat sammenhengende over lengre tid. Bare i Oslo er nesten 4 500 leiligheter og privatrom tilgjengelige på plattformen akkurat nå, med en forventet gjennomsnittlig pris per natt på 817 kroner før avgiftene til Airbnb.
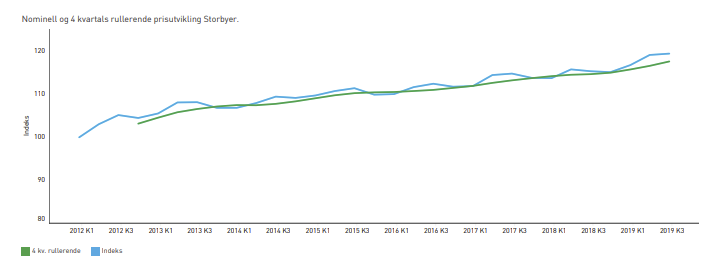
Graf: Grafen viser prisutvikling i storbyene på leiepriser. Kilde: Eiendom Norge.
Ulempen er høyere risiko. I følge Airbnb er det kun 20% av leilighetene som leies ut mer enn 83% av tiden de er tilgjengelig for leie. Det vil si at mange leiligheter står tomme uten å generere inntekter. Selv om prisen per natt på Airbnb kan være høy, risikerer du likevel å tjene mindre fordi du ikke får leid ut alle nettene. Det er også store sesongvariasjoner, så om sommeren og ferieperioder er det oftere høyere belegg på Airbnb-utleie enn andre deler av året.
Kostnadene ved kortidsutleie er også høyere enn ved langtidsutleie, for eksempel ved at det blir høyere slitasje. Det kan også være smart å ha utleieforsikring som er spesielt tilpasset Airbnb, som blant annet Sparebank1-gruppen tilbyr.
Kortidsutleie krever også mye mer organisering, administrasjon og arbeid. Langtidsutleie er enklere og mer stabilt. Ønsker du ikke å gjøre noe arbeid selv, kan du imidlertid få et utleieselskap til å ta hånd om både kortidsutleie og langtidsutleie. For kortidsutleie bør du forvente at utleieselskapet tar minst 30% av inntektene dine. For langtidsutleie er det lavere.
Det kommer stadig flere tjenester som gjør Airbnb-utleie enklere og billigere. En tjeneste som er relevant å nevne er EasyPick. De gjør overlevering av nøkler enkelt til en pris fra 0 til 29 kroner per døgn.
Gratis nedlasting: Investeringsbudsjett
Meld deg på nyhetsbrevet vårt og få tilsendt gratis investeringsbudsjett for komplett oversikt over avkastning på eiendomsinvesteringene dine.
Hva bestemmer boligprisutviklingen?
Å spå boligprisutviklingen er en vanskelig eksersis. Alt koker ned til tilbud og etterspørsel. Er det mange som vil investere i bolig, og antallet boliger ikke øker raskt nok til å møte denne etterspørselen, stiger prisene. 5 faktorer er særlig viktige når det gjelder fremtidig prisutvikling:
- Renteutvikling
- Boligbygging
- Befolkningsvekst
- Reguleringer
- Psykologien i markedet
Disse faktorene påvirker tilbudet og etterspørselen i boligmarkedet ulikt. En høyere rente gir lavere boligpriser fordi det blir dyrere å låne penger, og omvendt. Høy befolkningsvekst vil på sin side bidra til høyere priser, da flere vil etterspørre boliger. Om du vil holde deg orientert om disse faktorene kan Norges Banks rentebaner, SSBs folketallsstatistikk, samt Eiendom Norges boligprisstatistikk være gode kilder.
Bilde: Det har blitt bygget mye boliger i Oslo og resten av Norge de siste årene. Boligbyggingen har nå avtatt noe.
Les også: Slik foretar du et oppkjøp av en annen bedrift
Bør du kjøpe ny eller brukt bolig?
Nye boliger er som regel dyrere enn tilsvarende bruktboliger. Forskjellen har de siste årene typisk vært rundt 10 000 kroner per kvadratmeter. Årsaken er blant annet at nye boliger må tilfredsstille strengere krav og reguleringer.
Om det vil lønne seg å leie ut en ny bolig heller enn en bruktbolig avhenger av forskjellen i leieinntekt. Denne påvirkes av en lang rekke forhold. Selv om du antakelig vil få en høyere leieinntekt på en moderne leilighet, er det ikke sikkert det forsvarer en høyere kvadratmeterpris.
Kjøper du en nybygget bolig slipper du imidlertid unna dokumentavgiften, som er på 2,5% ved kjøp av selveierbolig ellers. Samtidig er gjerne vedlikeholdskostnadene lavere for en ny bolig enn for en som er brukt. Dette kan bety at en investering i en ny bolig kan være lønnsomt.
Les også
Eiendomstopp: – Kom deg tidlig inn i nye utbyggingsprosjekter
– Følg ekstremt godt med på hvilke boliger som blir lagt ut i utbyggingsmarkedet og hvilke priser disse blir solgt for, sier Terje Halvorsen. Han forteller oss hva som skal til for å investere i kontraktsposisjoner i utbyggingsprosjekter.
Hvilke kostnader er fradragsberettigede?
Med lave marginer er det lurt å være klar over hvilke kostnader du kan fradragsføre. Den kanskje viktigste og største kostnaden er rentene du må betale på lånet du tar opp. Selv om rentene i dag er lave, utgjør de en stor del av leieinntektene.
Ofte må en også betale felleskostnader til borettslaget eller sameiet, og disse kan fradragsføres. Det er ikke uvanlig at felleskostnadene er på flere tusen kroner i måneden. Avhengig av boligen du leier ut, kan de utgjøre flere titalls prosent av leieinntekten.
Kostnader det er enkelt å glemme i beregningene, er kommunale avgifter og eiendomsskatt. Disse avhenger også av leiligheten du har kjøpt, men er ofte betydelige. Andre relevante kostnadsposter som kan fradragsføres er annonsering, forsikring og vedlikehold. Sistnevnte kostnadspost kan blir stor om du leier ut på kortidsbasis og om leiligheten er eldre. Vær obs på distinksjonen mellom vedlikehold og påkostning: Kostnader relatert til å øke standarden på boligen er en påkostning, og dette kan ikke fradragsføres.
Kostnader til strøm, TV og internett kan fradragsføres om de er inkludert i leien. Det samme kan kostnader relatert til møbler. Kjøper du boligen kun for å leie den ut, kan du trekke fra alle kostnader for møbler som hver for seg koster mindre enn 15 000 kroner. For enkeltmøbler verdt mer enn dette, må du saldoavskrive med 20%. Det vil si at du kan fradragsføre 20% årlig helt til møbelet er avskrevet til under 15 000. Da kan du trekke fra restbeløpet. For utleie inntil 3 år, der selv du bor i boligen før og etter, kan du skjønnsmessig trekke fra 15% på brutto leieinntekt som kostnad for slitasje på møblene.
Bilde: Vinteren i Norge kan være sjarmerende, men strømkostnadene har en tendens til å øke når temperaturene faller. Det kan det være lurt å være obs på om du inkluderer strøm i leien.
Fra og med 2018 er reglene endret for kortidsutleie endret, etter at den såkalte ”Airbnb-skatten” ble innført: Inntekter inntil 10 000 kroner er skattefrie. For inntekter over dette er fradraget skjønnsmessig satt til 15%. De resterende 85% ansees som skattepliktig inntekt. I 2020 og 2021 er skatten på denne inntekten satt til 22%.
Hvordan skattlegges investering i utleiebolig?
Eier du en utleiebolig må du beskatte inntektene, verdien, og eventuell gevinst ved salg.
Etter å ha trukket fra kostnadene du har hatt, må du betale skatt på resultatet. I dag er denne på 22% dersom du ikke driver med omfattende utleie. Har du 5 eller flere utleieboliger ansees det som omfattende, og da regnes inntekten som næringsinntekt. Det samme kan være tilfellet om du leier ut et par leiligheter gjennom hyppig kortidsutleie. Det er fordi aktiviteten til deg som utleier da er større enn ved langtidsutleie. Dette gjelder selv om du har noen til å ta seg av alt det praktiske knyttet til leieforholdene. Skattesatsen ved næringsinntekt kan bli en god del høyere enn 22%.
Leier du ut mindre enn halvparten av en bolig du selv bor i, målt etter utleieverdien, er leieinntekten skattefri. Vær obs på at du da heller ikke får fradrag.
Om du treffes av formuesskatten, gjelder denne også for utleieboliger. For sekundærboliger er ligningsverdien 90 % av skatteetatens markedsverdi. Dette gjelder også for gjelden knyttet til boligen. Formuesskatten for nettoverdien er 0,7%.
Flertallet av Norges kommuner har også eiendomsskatt. Denne varierer fra kommune til kommune, men kan være inntil 0,7%. I sum kan formuesskatten og eiendomsskatten utgjøre mange tusen kroner.
Gevinst ved salg av en utleiebolig du ikke har bodd i selv er i utgangspunktet skattepliktig. En måte å komme seg rundt dette på, er å bo i leiligheten det siste året før du selger den. Skatteplikten gjelder nemlig ikke dersom du har bodd i leiligheten du selger i minst 12 av de siste 24 månedene du har eid den.
Hva har tidshorisont å si for investeringen?
De siste årene har vi, særlig i Oslo-området, sett galopperende boligpriser. Mange har utnyttet denne perioden til å kjøpe og selge leiligheter like etter hverandre, og tjent gode penger. Slik er det ikke nødvendigvis lengre.
Dersom vi antar en flat eller svakt stigende boligpris de neste årene, vil verdiutviklingen fort bli spist opp av meglerhonorar på 1-3% av salgspris og dokumentavgift på 2,5% dersom du kjøper brukt.
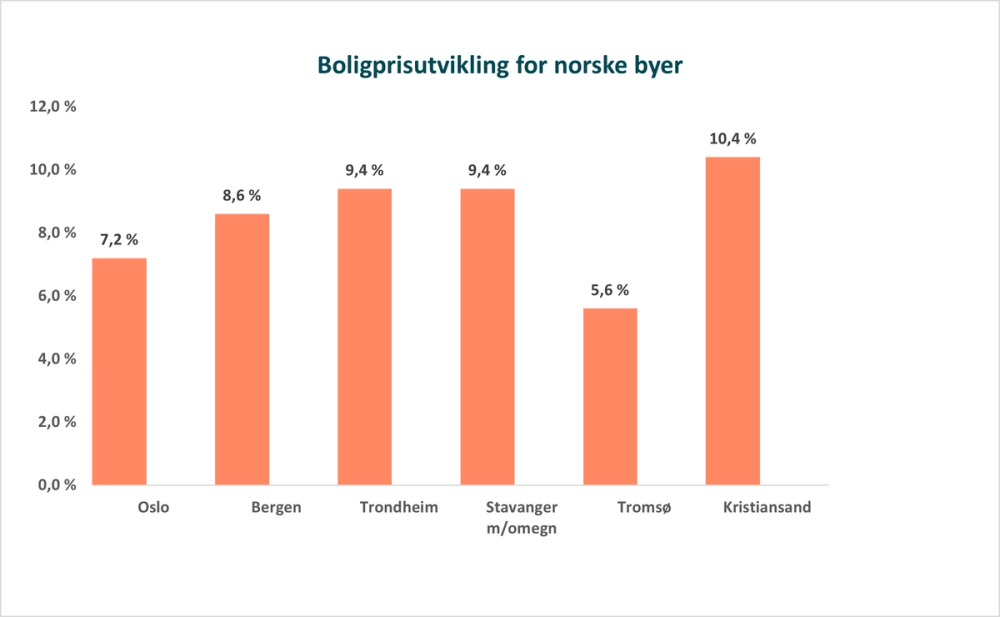
Graf: Figuren viser 12 måneders nominell boligprisutvikling i utvalgte byer, per oktober 2021. Kilde: Eiendom Norge, Finn og Eiendomsverdi AS.
Dersom du har to prosent i resultat på selve utleien hvert år, trenger du mer enn ett år bare på å tjene inn dokumentavgiften. Har du planer om å selge boligen raskt, er det helt kritisk at det har vært en prisoppgang.
Har du en kort horisont på boligprosjektet ditt, bør du kanskje vurdere å investere i noe annet.
Les også: Investeringsguide: Hvordan bør du investere penger i 2020?
Hvor mye lån bør du velge?
Kapitalstrukturen ved investering i utleieleilighet er noe du må tenke nøye over. Det positive med å bruke lån er ”gearing-effekten”: jo mer lån du har relativt til egenkapital, jo høyere blir avkastningen i prosent på egenkapitalen når investeringen går bra. Går det dårlig, for eksempel ved at boligprisene faller, er det motsatt.
Risikoen ved investeringen øker i takt med gjeldsandelen. Dersom du har 85% gjeldsandel, vil 15% nedgang i boligmarkedet medføre at hele egenkapitalen er tapt. Du risikerer dermed at utleieboligen blir mindre verdt enn størrelsen på lånet. Velger du en høy andel egenkapital, er det lettere å stå gjennom stormen om det går dårlig en periode.
Samtidig er det viktig å tenke på likviditet. Det kanskje viktigste kredittanalytikere tenker på når de vurderer om et selskap kan ta opp et lån, er om selskapet vil ha nok penger til å betjene og betale ned lånet. Det samme bør gjelde for deg som privatperson. Utleieinntektene skal dekke alle kostnadene du har. Du bør ha litt margin til overs, i tilfelle kostnadene øker. Banken krever ofte at du må betale avdrag på lånet. Det må du sørge for at du har nok inntekter til å kunne gjøre.
Hvor mye lån du bør velge, avhenger av din holdning til risiko og hvor lenge du har tenkt å eie boligen. Skal du ha den i 10 år, har du antakelig tid til at boligprisene kan svinge litt mens du eier den. Har du planer om å eie den et par år, bør egenkapitalandelen være høy. Alternativt bør du kanskje vurdere andre typer investeringer.
En gjeldsandel på 70-80% er ikke unormalt.
Les også: Slik ser porteføljen til investor Torstein Standal Hagen ut
Hvor bør du skaffe finansiering?
Nordmenn flest er trofaste mot bankene sine. Dette er ikke nødvendigvis det mest lønnsomme. Det blir stadig enklere å låne penger hos andre banker enn den du bruker til vanlig. Det er dessuten hard konkurranse blant bankene om å få kundene.
Når du skal ta opp lån bør du kontakte flere banker for tilbud. Det er ingenting i veien for å informere dem om at du gjør det, ei heller å forsøke å prute etter at du har fått et tilbud.
En vanlig rente ved boligkjøp til privatbruk i dag er rundt 2,5%-3,5%. Ved investering i utleiebolig må du kanskje forvente at den er noe høyere. En plattform som enkelt sammenligner lån for deg er Finansportalen. Her kan du få en god pekepinn på hvilke banker du bør kontakte for billigst mulig lån.
Bør du binde renten?
Du bør kunne tåle en høyere rente, særlig om du velger å ha en høy gjeldsandel. Dagens renter er historisk lave. Du skal ikke veldig mange år tilbake i tid for å finne renter over 10-tallet. Har du en margin på investeringen din på et par prosent, skal det heller ikke så mye til før rentekostnadene spiser opp avkastningen din.
Styringsrenten ble hevet til 0,25% i september 2021, og fremover forventer Norges Bank flere rentehevinger. Dette vil over tid resultere i høyere boliglånsrenter.
Det viktigste du kan gjøre er å ikke ha en for høy gjeldsandel. Vær forberedt på at rentene kan øke. Samtidig kan det være lurt å vurdere fastrente i stedet for flytende rente. Flere banker tilbyr 3-års fastrentelån som knapt er dyrere enn lån med flytende rente. Også 5-års fastrentelån kan fås til godt under 3% rente. Det er en billig forsikring mot høyere renter, selv om du risikerer å gå glipp av litt avkastning.
Hvor mye av formuen din bør du investere i utleiebolig?
Det finnes ingen fasitsvar, men det viktigste er at du ikke har alt i én kurv. Mye av populariteten til investeringer i utleiebolig kommer av at det er en forholdsvis enkel og forståelig form for investering. Det har ledet til at mange har investert en stor del av formuen sin i boliger. Det betyr imidlertid ikke at det er lurt.
Investerer du i utleiebolig, har du gjerne en egen bolig fra før av. Om denne utgjør mesteparten av investeringene dine, er du allerede veldig eksponert for boligprisendringer.
Før investerte mange i utleiebolig fordi det var gunstig skattemessig. Fra og med 2017 ble utleieboliger langt på vei likestilt skattemessig med andre investeringer, da formuesskattegrunnlaget nå settes til 90 % av markedsverdi. I tillegg påløper det ofte eiendomsskatt som kan gjøre at utleieboliger blir hardere beskattet enn andre investeringer.
For mange kan det være lurt å heller investere i andre ting. Aksjefond og crowdlending, gjerne begge deler, kan være fornuftige alternativer.
Les også: - Å flytte kjøkkenet får verdien til å stige mest
Bør du stifte eget utleieselskap og drifte gjennom dette?
Dersom du ser etter å drive med omfattende utleie av boliger og eiendom generelt, kan det fort være en mulighet å se på a stifte et eget selskap. Som tidligere nevnt, faller du innunder kategorien næringsvirksomhet dersom du leier ut fem eller flere boenheter, eller mer enn 500 kvadratmeter næringseiendom.
Dersom du leier ut privat i et så stort omfang at det anses som næringsvirksomhet, kan du måtte ende opp med å skatte for dette som næringsinntekt og ikke som kapitalinntekt. I såfall kan skatten ende opp mellom 33 og 49,5%.
Derimot vil du i et selskap betale 22% i skatt på resultatet fra leieinntektene. Dersom du tar ut utbytte vil du måtte betale utbytteskatt i tillegg, slik at total skattesats blir 46,7%. Dersom du ikke tar ut utbytte, men heller velger å reinvestere inntektene i nye leieinntekter, kan det dermed være gunstig å gjøre dette gjennom et selskap.
Dersom du leier ut på en måte som ikke anses som næringsvirksomhet vil du derimot kun skatte for kapitalinntekt, som for tiden er 22%. Dermed kan det være gunstig å ikke ha et selskap dersom du leier ut i et omfang som ikke regnes som næringsvirksomhet.
En annen fordel ved å ha eget utleieselskap, er det at du isolerer risiko dersom det er et aksjeselskap. Siden disse regnes som egne juridiske personer, kan aksjonærene kun risikere å tape innskutt egenkapital i selskapet. I tillegg, kan du ved et eventuelt salg av bolig skyte inn overskuddet av salget i selskapet. En siste fordel er at dersom du har nok egenkapital og allerede driver med omfattende utleievirksomhet, behøver du ikke nødvendigvis å få med flere medaksjonærer i selskapet.
Det er også veldig enkelt å stifte et eiendomsselskap for utleie. Alt du trenger å gjøre er å ha klart egenkapitalandelen på 30 000kr for å stifte et aksjeselskap, i tillegg til avgiften på 5 570kr som betales til Brønnøysundregistrene. Deretter kan du gå inn på stiftemaskinen.no og følge trinnene der.
Ulempen med å ha eget selskap er at det stilles strengere krav til dokumentasjon og regnskapsføring. Dette kan medføre ekstraarbeid og ekstrakostnader. Du bør derfor ta en vurdering på hvor profesjonelt du ønsker å drive utleien.
Når det kommer til finansiering av utleieselskap kontra privat investering i utleiebolig, kan lånekostnadene variere noe. Generelt vil det være lavere lånerenter dersom du låner som privatperson enn bedrift. Mer om dette kan du lese på DNB sine sider.
Merk: Informasjonen over skal ikke anses som juridisk rådgivning og du må selv undersøke relevant regelverk, og eventuelt konsultere en skatteadvokat eller revisor dersom du ønsker juridisk sikre svar på hvilken organisering og struktur som passer deg best.