Hva er «normale» svingninger i inflasjon, og hvor ofte endrer den seg normalt?
Siden finanskrisen og frem til starten av koronapandemien har inflasjonen i Norge vært meget lav. Den har stort sett ligget i intervallet 1-2% årlig. Dette står i kontrast til tiden før finanskrisen da man så inflasjon oppe i 3,6%. Den gangen var inflasjonen drevet av høye energi- og matvarepriser.

Henter data...
Et usikkert verdensbilde preget av volatile energipriser, krigen i Ukraina, en ekstremt sterk etterspørselsside i økonomien, alvorlige flaskehalser og forsinkelser i globale forsyningskjeder og bakrusen etter en ekstremt ekspansiv pengepolitikk verden om er de største driverne til prisveksten vi har sett det seneste året, og ser nå.
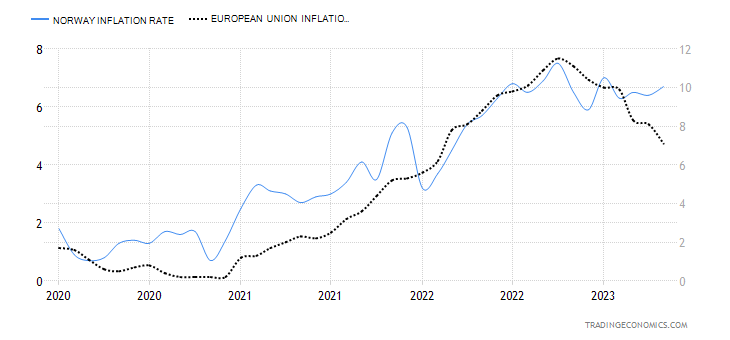
Grafene over viser inflasjonen i Norge og Eurosonen siden koronapandemiens utbrudd.
Du kan lese mer om hva inflasjon faktisk er her.
Hvorfor stiger inflasjonen fremdeles?
Espen Kristiansen i Statistisk Sentralbyrå uttalelser i en artikkel om inflasjonen for mai at inflasjonen i Norge fremdeles er høy, og opp fra april. Han trekker frem fryreiser og mat som drivere bak prisveksten de seneste 12 månedene.
I mai var prisen på matvarer alene 13,2 prosent høyere året før. Det er den høyeste tolvmånedersendringen som er målt for matvarer siden tidlig på 80-tallet.
Videre så var inflasjon flyreiser og husleie drivere for prisveksten. Prisene på flyreiser økte med 12,4 prosent fra april til mai i år, og prisene på innenlandsflyvninger bidro spesielt mye til denne veksten. Husleie lå i mai 3,9 prosent høyere enn samme tid året før, i gjennomsnitt. Dette er et et resultat av KPI-justering av leiekontrakter.
Danske Nationalbanken gir tre grunner til hvorfor inflasjonen fortsetter å stige:
- Etterspørselen har steget kraftig etter koronapandemien, spesielt etter elektronikk og møbler. Samtidig har nedstengning resultert i forstyrrelser av globale forsyningskjeder som følge av nedstengte havner og underleverandører som ikke har kunnet levere. Dette betyr blant annet at tilbudet ikke har fulgt etterspørselen, som har gitt en prisstigning.
- Mange lands sentralbanker har stimulert økonomien og gjennom dette påvirket forbrukernes villighet til forbruk og bedrifters villighet til å investere. I Danmark og Norge tilbød regjeringene omfattende støttepakker og kompensasjonsordninger for å hjelpe virksomheter, styrke nasjonal eksport og understøtte privatforbruket på tross av nedstengningene av samfunnet.
- Russlands invasjon av Ukraina har ført til større prisstigning og usikkerhet i leveranse på energi, matvarer, råvarer som metaller, gass og olje, brudd i internasjonal handel og svekket tillit.
Hvor er renten nå?
Etter at inflasjonen for alvor begynte å gå tidligere i år, har Norges Bank respondert med å øke styringsrenten. Dette er et populært grep blant verdens sentralbanker for å dempe etterspørselen i markedet, og dermed dempe inflasjonsveksten. Det fungerer gjennom at høyere styringsrente gjør det dyrere å ta opp lån, hvilket skal sakke ned økonomien.
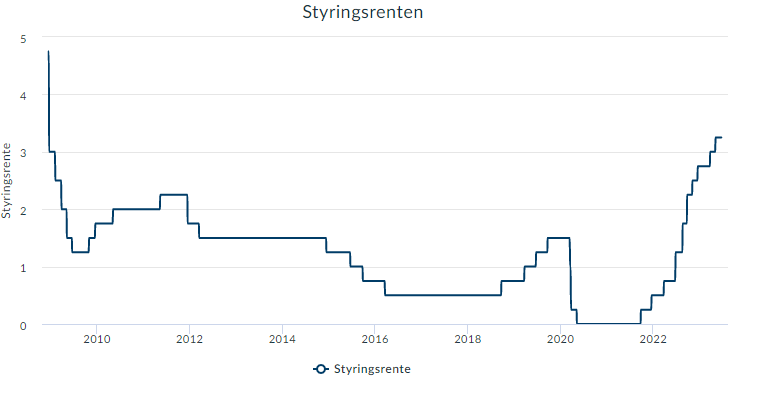
Grafen fra Norges Bank viser utviklingen i styringsrenten de seneste årene. Legg her merke til at sentralbanken begynte å heve rentene i 2018, men måtte snu da koronapandemien gjorde sitt inntog. Det siste året har Norges Bank imidlertid begynt å sette opp rentene igjen for å dempe inflasjonen. (Bildet hentet fra norges-bank sine nettsider 21.06.23)
I skrivende stund er styringsrenten på 3,25%, og det er ventet ytterligere rentehevinger i år.
Hva betyr høy inflasjon for dine investeringer?
Bedriftslån
Som nevnt ovenfor, hever sentralbanken renten for å bremse økonomien ved å gjøre det dyrt for bedrifter å ta opp lån. Det er meget mulig at dette kan lede økonomien inn i en resesjon. Etter hvert som økonomien bremses vil det være forventet at flere virksomheter kommer til å benytte tilgangen til lån fra banken. For å unngå å gå tom for penger vil bankene skjerpe inn kravene for å låne ut penger, hvilket overordnet sett betyr at det blir vanskeligere for bedrifter å få lån i banken.
Les også
Crowdlending: Slik investerer du i bedriftslån
Å låne penger til bedrifter var lenge vært forbeholdt fond, banker og store investorer. Med crowdlending er det mulig for alle å gjøre det samme.
For bedriftslån har dette, kombinert med inflasjonen, to konsekvenser. For det første betyr det at bankene har innført strammere restriksjoner at flere og bedre bedrifter vil se til alternative lånealternativer som bedriftslån. For det andre strammer også FundingPartner inn våre krav til virksomheter som vil ta opp lån gjennom oss. Det betyr at det nå blir ennå vanskeligere for risikable selskaper å få lån.
Hva betyr det for deg som investor?
Overordnet sett betyr dagens situasjon at investorer kan forvente seg en høyere rente når de investerer i bedriftslån. Generelt sett har FundingPartners rente steget mer enn de fleste bankers rente. Dette fordi vår rente består av NOK swap pluss en markedsrisikopremie, og markedsrisikopremien har økt betydelig den seneste tiden. Den har økt som et resultat av den globale økonomiske situasjonen og økt risikobilde i verden.
Med høyere risiko i markedet blir det spesielt viktig at du som investor finner lån som matcher din risikotoleranse. Det er viktig at du har et bevisst forhold til din egen eksponering, og risiko som konsept.
Utover å sikre at dine investeringer matcher din risikotoleranse, er det viktig at du som investor overveier og undersøker hvilken effekt en nedbremsing av økonomien kan ha på de selskapene og bransjene du velger å investere i.
Muligheter i bedriftslån
På en side forventer mange at veksten i det norske boligmarkedet vil avta i tiden fremover, med den situasjonen vi har i verdensøkonomien i dag. På en annen side så er det en enorm etterspørsel etter boliger i Norge, og spesielt i Oslo-regionen. Dette taler på sin side for at boligprisene vil fortsette å stige.
Prisene på næringseiendom er ventet å falle i Norge i tiden fremover. Dette skyldes skyldes høyere rentenivåer, som igjen betyr en høyere diskonteringsrate i verdsettelsene av eiendommer. Dette kan beskrives med et eksempel:
Verdsettelsen av et kommersielt eiendomsbygg er basert på følgende ligning: Resultat/avkastningskrav = verdsettelse. Si at man eide et bygg i sentrum av Oslo som ga leieinntekter på 1 000 000 kroner årlig. Da eide man altså et bygg til verdi: 1 000 000/ 0,04 = 25 000 000 kroner. Anta så at sentralbankens styringsrente settes opp ett prosentpoeng. Vi kan da anta som et minimum at avkastningskravet steget med 1,5 prosentpoeng. Nå er altså avkastningskravet 5,5%, opp fra 4% tidligere. Om man ser bort fra inflasjonens påvirkning på leieinntektene, og antar at de fremdeles er på 1 000 000 kroner, vil verdsettelsen nå være: 1 000 000/0,055 = 18 181 818 kroner. Dette tilsvarer er tap på 28%. Om man skulle satt opp leieprisene for å kompensere for renteøkningen så måtte man har satt de opp til 1 375 000 – en økning på 37,5%, hvilket er langt høyere enn inflasjonen tilsier. Det virker lite sannsynlig at leietakerne vil gå med på det, hvilket betyr at prisene på næringseiendom sannsynligvis vil falle. Dette er et syn mange eksperter deler, og du kan lese mer om det her og her, mens andre mener at det sannsynligvis kun vil dreie seg om en pause for næringseiendomsprisene.
Samlet sett betyr den nåværende globale situasjonen at det kan være mer risikabelt for deg som investor å foreta investeringer, men at du også blir kompensert for økende risiko. Videre er det også verdt å merke seg at de aller mest risikable prosjektene ikke lenger vil være i en posisjon til å motta lån.
Aksjer
Ettersom inflasjon påvirker både resultatmarginen og kapitalkostnaden til selskaper, har inflasjon en direkte effekt på verdien av en bedrifts aksjer. Etter hvert som inflasjonen stiger, kan det bli vanskeligere og vanskeligere for bedrifter å budsjettere og holde samme resultatmargin. Dette er spesielt tilfellet når inflasjonen kommer opp på et nivå rundt 4-5%. Historisk sett har prisingen av aksjer vært høyest ved inflasjon i intervallet mellom 1% og 4%. Det er dog varierende hvor sterkt den enkelte bedrift blir påvirket av høy inflasjon. Det er styrt av faktorer som bransje, land og evne til å navigere seg gjennom inflasjonen.
Obligasjoner
På samme måte som inflasjonen har en påvirkning på bedriftslån og aksjer, har den også påvirkning på verdien av obligasjoner. Historisk sett har obligasjoner i perioder med høy inflasjon mistet sin posisjon som stabilisator i porteføljer. For eksempel kastet lange obligasjoner mindre av og svingte mer enn korte obligasjoner i perioden fra 1962 til 1981 og igjen fra 2. verdenskrig og til 1981.
Renteøkningene har i løpet av 2021 ført til et kursfall i danske obligasjoner. Denne tendensen har blitt forsterket i løpet av 2022 og 2023, hvilket har ført til tap selv i korte obligasjoner. Det er dog viktig å huske at historisk prestasjon ikke garanterer fremtidig avkastning, og at fremtiden er usikker.Dette er spesielt tilfellet når inflasjonen kommer opp på et nivå rundt 4-5%. Historisk sett har prisingen av aksjer vært høyest ved inflasjon i intervallet mellom 1% og 4%. Det er dog varierende hvor sterkt den enkelte bedrift blir påvirket av høy inflasjon. Det er styrt av faktorer som bransje, land og evne til å navigere seg gjennom inflasjonen.