Det finnes mange måter å verdsette tradisjonelle selskaper på, men hva skjer når vi har et selskap hvor den positive kontantstrømmen tar tid å realisere? For de fleste SaaS (Software as a Service) selskaper vil man ha negativ bunnlinje i lang tid, på tross av at produktet er lønnsomt per nye bruker. Dette er fordi man bruker mye penger på å fortsette veksten og utviklingen av produktet.
En mye brukt metode for å verdsette SaaS-selskaper er å bruke multipler som basis for å finne selskapsverdien. For selskaper innen SaaS er en vanlig måte å regne ut selskapsverdien som annualisert inntekt («run-rate revenue») multiplisert med en multippel. Grunnen til at denne multippelen er mye brukt er at man da tar hensyn til verdiene som ligger i kundeporteføljen, uten å la seg påvirke for mye av kostnadene som brukes på vekst og videreutvikling av produktet.
Utvikling i multippelen for prising av SaaS-selskaper
Utviklingen i prisingen av SaaS-selskaper har de siste årene økt kraftig. Dette skyldes flere forhold, som blant annet lave renter og en generell favorisering av vekst-aksjer i markedet. Figuren under illustrerer prisingen til amerikanske børsnoterte B2B-selskaper i SaaS-industrien, basert på «the SaaS Capital Index».
Historisk har prising av unoterte aksjer i den samme bransjen hatt en rabatt på ca. 28% sett opp mot noterte selskaper. Per 31.08.21 innebærer dette en rabatt på 4,7x annualisert inntekt. Rabatten kommer som et følge av at unoterte aksjer gjerne er mindre likvide, mindre modne og innebærer mer usikkerhet enn noterte selskaper.
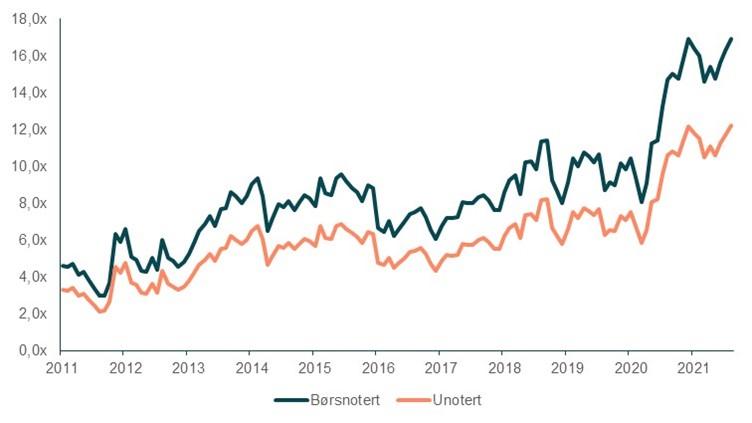
Figur 1: Utvikling i run-rate multippel for noterte og unoterte amerikanske SaaS-selskaper de siste 10 årene.
Med dette som utgangspunkt vil et «normalt» unotert amerikansk selskap ha en prising på 12,2x annualisert inntekt. Nøyaktig hva det samme utgangspunktet ville vært i Norge er usikkert, men vi har historisk ligget under prisingen på tilsvarende amerikanske selskaper. Det faktum at store utenlandske investorer slik som SoftBank, TCV og Iconiq Capital, i økende grad ser mot Norge kan også tyde på at selskaper her er priset noe lavere enn sammenlignbare utenlandske selskaper. FundingPartner sine erfaringer tilsier en prising nærmere 14x for noterte selskaper og 10x for unoterte selskaper.
Les også
Lån til teknologibedrifter i skaleringsfasen
Reduser behovet for dyr egenkapitalfinansiering i en vekst- eller oppkjøpsfase
De fem mest sentrale driverne for prising av SaaS-selskaper
Det er en rekke elementer som er med på å påvirke verdsettelsen til SaaS selskaper. Hvorvidt multippelen blir positivt eller negativt påvirket av de ulike faktorene avhenger av hvordan selskapet presterer, relativt til sine konkurrenter. I Norge har vi mye «boring tech», som gjerne er selskaper som leverer regnskapsføring, dokumentering, arkivering o.l. Vi tar derfor utgangspunkt i det fiktive selskapet «BoringTech AS» som leverer en automatisert regnskapstjeneste i de videre forklaringene.
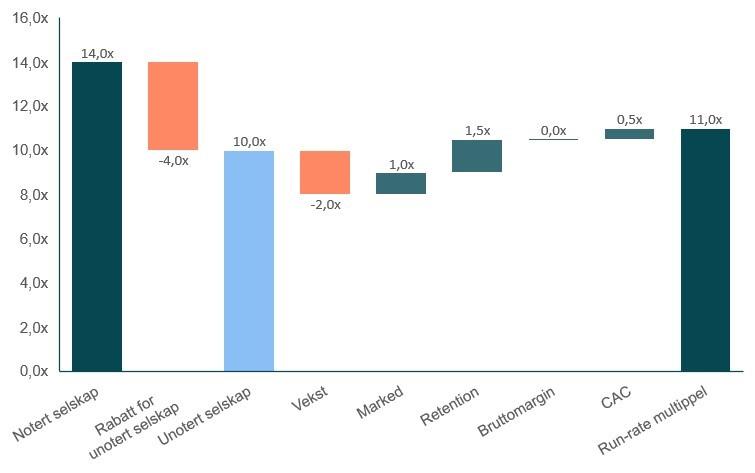
Figur 2: Illustrering av verdsettelse av «BoringTech AS»
Vekst
Den første og viktigste faktoren for en verdsettelse er selskapets vekst. I vårt eksempel påvirker denne negativt. Det skyldes at BoringTech AS vokser saktere enn andre SaaS-selskaper i sin størrelse. Det kan være fordi BoringTech AS bruker lengre tid på å lande kunder, og at man har et produkt som må tilpasses mer per bruker. Generelt forventer man høyere relativ vekst i mindre selskaper enn større, derfor er det viktig at man sammenligner selskaper med lignende omsetning.
Markedsstørrelse
Markedsstørrelse er viktig for prisingen av selskapet fordi det sier noe om potensialet i produktet. Det hjelper ikke å ha verdens beste produkt, dersom antallet kjøpere er begrenset. I vårt eksempel anses den totale markedsstørrelsen til BoringTech som større enn for andre SaaS-selskaper. Det er fordi de har en helhetlig tjeneste som passer for både store og små selskaper. Dersom det hadde vært et nisjeprodukt ville dette typisk trukket ned prisingen.
Retention rate
En av de største styrkene til BoringTech er at de holder på kundene sine – de har høy «retention rate». Vesentlig høyere enn andre selskaper. I mange tilfeller er det en sammenheng mellom vekst og retention, slik som her. Selskapet vokser litt sakte fordi de bruker tid på å lande kunder og tilpasse produktet, men når de først har landet kunden så vil denne kunden generere inntekter for selskapet i lang tid fremover. Et slikt selskap har vesentlig mindre risiko i sine kontantstrømmer, ettersom man sjelden mister kunder.
Bruttomargin
Bruttomargin og inntektsstrømmer sier noe om hvor mye profitt et selskap kan generere per krone inntekt. Bruttomarginene er typisk høye for SaaS-selskaper som har en høy andel av inntektene sine fra lisensinntekter/abonnementsinntekter, og noe lavere for selskaper som har en større andel av inntektene fra tjenester forbundet med å levere software. For BoringTech ligger denne akkurat på medianen. De har en forholdsvis høy andel av inntekter fra tjenesteyting i begynnelsen av et kundeforhold, men over tid er inntektene fra en kunde typisk 95% knyttet til lisensinntekter.
CAC
CAC eller «Customer Acquisition Cost” er viktig å se opp mot verdien av hver nye kunde (Customer Life Time Value). I tilfellet med BoringTech vil hver nye kunde være svært mye verdt, ettersom de blir værende lenge og har en høy bruttomargin. De bruker heller ikke så mye penger på markedsføring relativt sett, derfor øker dette prisen på selskapet.
Les også
SaaS-selskap: Disse KPI-ene bør du fokusere på
Effektiv styring av SaaS-selskap handler mye om å fokusere på de riktige KPI’ene. Vi oppsummerer de viktigste her og hvordan du skal tolke og bruke dem effektivt.
Konklusjon
Verdsettelsen av BoringTech i dette tilfellet endte på 11x annualisert inntekt. Det vil si at med en månedlig inntekt per 31.08.21 på 4 millioner kroner vil selskapet ha en estimert verdi på 528 millioner kroner (4 millioner kroner * 12 måneder * 11x).
Har du et SaaS-selskap som trenger finansiering for å vokse, uten å vanne ut eksisterende aksjonærer? Ta i så fall gjerne kontakt med oss for en prat rundt finansieringsmuligheter. Dersom du ønsker å fordype deg ytterligere i viktige metrics for et SaaS-selskap så se vårt tidligere blogginnlegg rundt dette.