Felles for alle typer crowdfunding er at det er noen som ønsker å hente inn penger til noe. Dette hentes fra en ”crowd” som bidrar til prosjektet i fellesskap. Flere personer går sammen om å støtte et produkt, et prosjekt eller en bedrift. Dette er ikke et noe nytt. Du har sikkert deltatt på kronerulling i idrettslaget eller i borettslaget. Større bedrifter har også hentet kapital fra private investorer i finansmarkedene i ualminnelige tider. Forskjellen nå er teknologi som kan skape en massiv spredning av kampanjen utover borettslaget eller meglerhusenes ringelister. Konseptet har derfor bidratt til at det er enklere enn noen gang for initiativtakere å skape eller gjøre noe det finnes interesse for.
Enkelt fortalt kan en si at donasjonsbasert og belønningsbasert crowdfunding er for de som kun ønsker å være støttespiller eller kjøpe et spesifikt produkt. Egenkapitalbasert og lånebasert crowdfunding er derimot for de som også ønsker å investere for å oppnå god avkastning.
Det finnes mange selskap som spesialiserer seg på de forskjellige typene crowdfunding. I utlandet, særlig i USA, har alle typene kommet langt. I Norge er det først og fremst donasjonsbasert og belønningsbasert crowdfunding som har markert seg så langt. Egenkapitalbasert og lånebasert crowdfunding er imidlertid på full fart inn i det norske markedet.
Les også
En bedre måte å investere på
FundingPartner gir deg muligheten til å investere i lån til norske bedrifter. Les mer om hvordan du kan utvide porteføljen din med oss.
Donasjonsbasert
Donasjonsbasert crowdfunding er den enkleste formen. Slik crowdfunding går ut på at noen legger ut en sak de ønsker penger til på en plattform på internett, som du kan støtte med et valgfritt beløp. Det kan være et idrettslag som legger ut at de ønsker penger til nye drakter, eller kanskje en forening som vil dra på tur til utlandet.
De som legger ut saken, setter gjerne et beløp de håper å få. Du kan bidra med så lite eller mye du selv ønsker.
I denne formen for crowdfunding får du ingenting igjen for det beløpet du bidrar med, utover gleden av å støtte noe du liker.
Et norsk eksempel på en donasjonsbasert side er Bidra.no, hvor du som kunde kan «bidra» med penger til ønsket beløp.
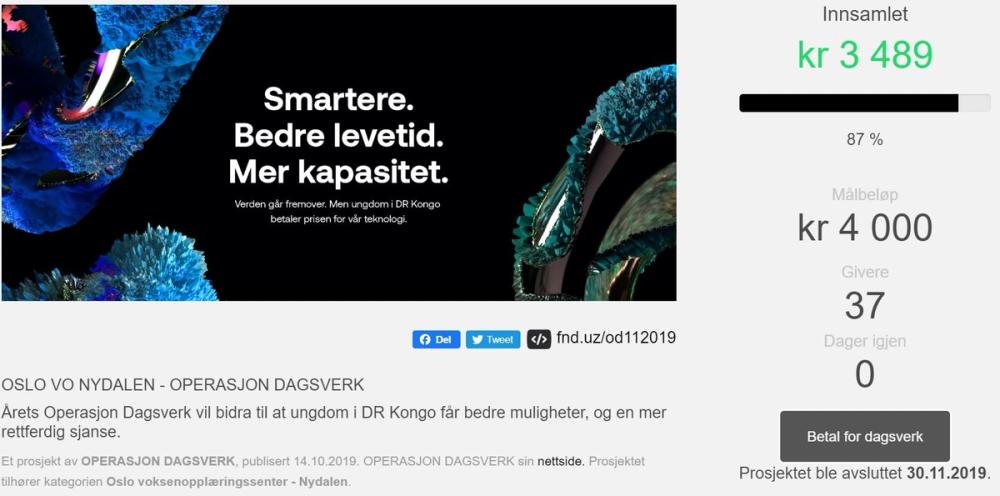
Bilde: Skjermbilde av bidra.no.
Belønningsbasert
Denne formen for crowdfunding er kanskje den som er mest kjent blant de fire typene. Alle har nok lest eller hørt om nye og spennende produkter som på rekordtid har fått hundretusenvis (kanskje til og med millioner!) av kroner for å bli satt i produksjon.
Slike summer er selvsagt ikke normalen, men det finnes mange eksempler. Belønningsbasert crowdfunding ligner litt på den donasjonsbaserte typen, men det er noen forskjeller. Ved denne typen crowdfunding får den som gir penger noe konkret i retur. Ofte er det gjerne et nytt produkt som ikke er lagd enda, men det er ingen begrensninger for hva som kan legges ut. Det kan for eksempel være en klokke, en kaffemaskin, eller en digital notatbok.
Les også
En bedre måte å finansiere bedriften på
Les mer om hvordan finansiering via FundingPartner fungerer, og se hvilken rente du kan få.
De som legger ut produktet er gjerne en bedrift eller privatpersoner som vurderer å starte produksjon av det. Ved å legge produktet ut før de har begynt å produsere det, kan de teste om det er interesse for produktet og sikre seg tidlige inntekter.
Hva du får i retur for å støtte produktet varierer som regel med hvilket beløp du støtter med. De som bidrar mest får gjerne et eksemplar av produktet til en lavere pris enn hva de måtte betalt etter at kampanjeperioden er over. De som betaler mindre får kanskje en tilleggseffekt av et slag.
Et norsk eksempel er Startskudd.no, hvor en kan oppnå belønning i ulike produkttyper. En suksessfull kampanje de nylig hadde var Moviemask. De klarte å forhåndsselge produkter for 1,5 millioner kroner.
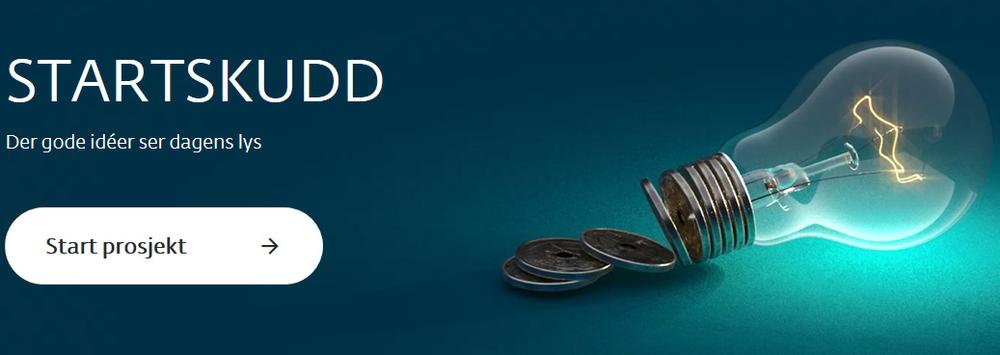
Bilde: Skjermbilde av startskudd.no
Egenkapitalbasert
Denne typen crowdfunding er blant de mer sofistikerte versjonene. Ved egenkapitalbasert crowdfunding, også kalt aksjebasert crowdfunding, får du aksjer i bedriften du bidrar med penger til.
Som i de ovennevnte formene for crowdfunding, ønsker bedriften også her å hente penger til noe. Det kan være et spesifikt prosjekt, eller for å finansiere vekst. Bedriften er ofte ganske ung.
Slik folkefinansiering foregår ved at bedriften ”trykker”, eller utsteder, flere aksjer. Basert på hva selskapet er verdt, settes det en pris per aksje de utsteder. Når disse selges, får selskapet penger til formålet det har satt. I finansverden kalles dette for en ”emisjon”, og er en vanlig måte å hente inn ny egenkapital på. Forskjellen nå er at det ikke bare er de rikeste investorene som får tilbud om å delta i emisjonen, men også helt vanlige folk.
I motsetning til de typene vi har nevnt så langt, vil du ved egenkapitalbasert crowdfunding være med på den videre reisen til selskapet også etter at du har bidratt med penger. Når du får aksjer, eier du disse helt til du eventuelt selger dem. Dermed har du både en potensiell oppside og nedside. Dersom bedriften gjør det bra fremover, vil den kanskje tjene mye penger eller senere selges til en høyere pris enn du betalte. Som eier av aksjer i selskapet, tjener dermed du også penger. Samtidig risikerer du også å tape alt du betalte om det går dårlig med selskapet. Risikoen er ofte stor, da mange av selskapene som vil hente penger på denne måten er helt i oppstartsfasen. Det er viktig å være klar over at det ofte kan ta 5-7 år før en mulig realisasjon av aksjene kan skje, da selskapet enten må børsnoteres, eller noen må kjøpe ut de gamle aksjonærene.
Det er veldig viktig å ikke satse mer enn du har råd til. Om du i det hele tatt får pengene igjen, kan det gå mange år før du får dem. Mange synes likevel slik crowdfunding er spennende, og du får muligheten til å ta del i selskapet på en helt unik måte.
Et norsk eksempel er dealflow, hvor en kan investere i aksjer i relativt nyoppstartede selskaper.
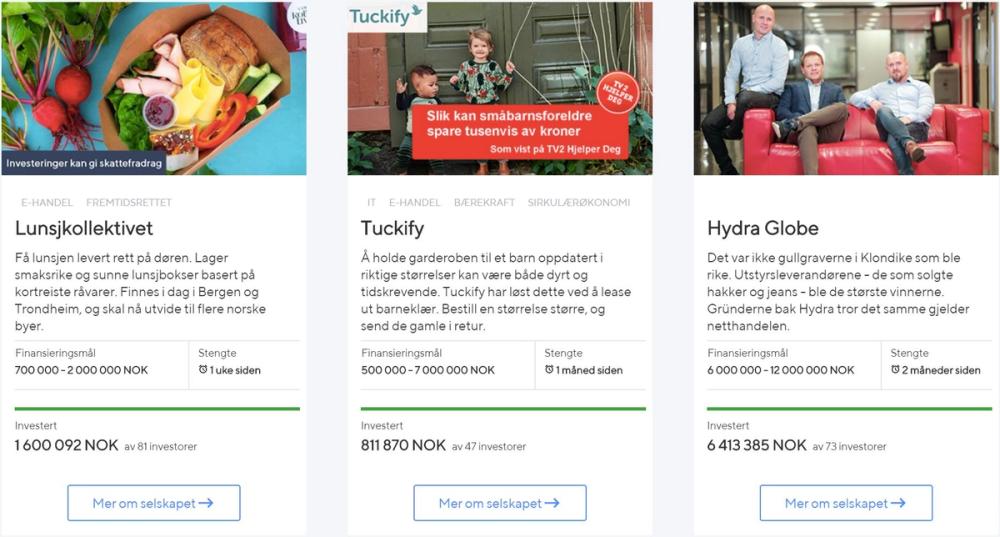
Bilde: Skjermbilde av Dealflow sin portal.
Lånebasert
Lånebasert crowdfunding, også kalt crowdlending eller folkelån, er også for folk som ønsker avkastning. Ved denne typen er det en bedrift som trenger å låne penger til noe. Det kan være et nytt prosjekt av en viss størrelse, eller vekstplaner som trenger finansiering for å dekke økt varelager eller ny produksjonsmaskin. Bedriftene som søker penger gjennom crowdlending er som regel mer etablerte enn de som søker penger gjennom de andre formene. Konseptet går ut på at du gir lån til selskapet. Selskapet vil så betale tilbake renter og avdrag til deg.
Les også: Investeringsguide: Hvordan bør du investere penger i 2020?
For at de som låner ut penger til selskaper skal få pengene sine igjen, er det standard at selskapene må gjennom en nøye søknadsprosess hos crowdlendingplattformene før de blir godkjent. Om de blir godkjent, legges de ut hos plattformen de har søkt lån gjennom. Deretter er det opp til deg å bestemme om du ønsker å låne ut penger til nettopp det selskapet. Hvor mye du ønsker å låne ut er også opp til deg selv.
Denne formen for crowdfunding har blitt veldig populær i mange land fordi långiverne får gode renter tilbake i faste avbetalinger. For mange er det også givende å kunne bidra til vekst i lønnsomme selskaper, der en kan støtte selskaper en har tro på. Et norsk eksempel er oss i FundingPartner. Her kan du investere i de lånene du som långiver har mest troen på og oppnå god avkastning.
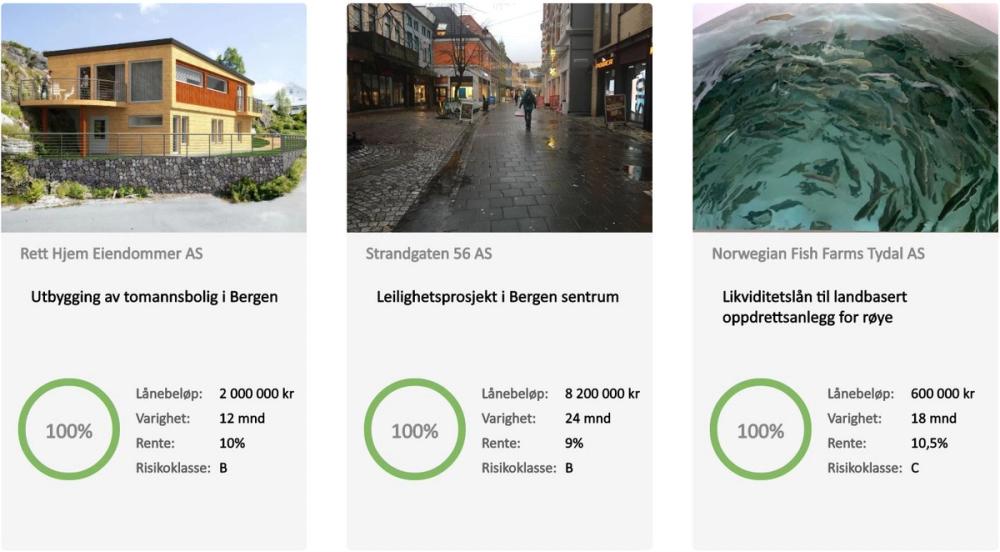
Bilde: Skjermbilde av vår portal - fundingpartner.no
Oppsummering
Norge har litt å gå på for å ta igjen våre naboer, men folkefinansiering vokser raskt og det finnes flere måter å ta del i veksten. Som ved enhver investering er det viktig at du gjør det kjent med risikoen og danner et bilde av formålet med investeringen. Om du vil lære mer om crowdfunding så kan du sjekke ut: Crowdlending: Slik investerer du i bedriftslån. Og om du er interessert i å investere i norske små- og mellomstore bedrifter og motta 5-20% rente så kan du klikke her.