FundingPartner tilbyr nå lån på tvers av land i det nordiske markedet. Hva har det å si for deg som investor?
Som investor på FundingPartners plattform vil det være enkelt å kunne investere i lån i andre land. For å låse opp muligheten til å investere, må du akseptere brukervilkår for det aktuelle landet du har lyst til å investere i lån i. Dersom du eksempelvis er registrert som bruker i Norge og vil investere i et lån i Sverige, så må du signere svenske brukervilkår.
For å kunne signere aktuelle brukervilkår, oppretter du først profil for det landet du ønsker å investere i lån i. Dette gjøres enkelt via «Min profil» når du er innlogget på plattformen.
Bilde: Under modulen "Internasjonale profiler" på "Min profil" oppretter du enkelt profil for det aktuelle landet du ønsker å tegne deg i lån for.
Hvordan håndterer FundingPartner lån i nordiske selskaper?
Transaksjonsmessig, ser vi på følgende prosesser som medfører en transaksjon mellom flere parter:
- Utlån
- Tilbakebetaling ved terminer og ballonglån
- Hvis ikke lånet tilbakebetales
Utlån
Ved utlån fra deg som investor, fungerer tegningsprosessen helt likt som før. Du velger ønsket beløp i lokal valuta som du ønsker å investere. Etter investeringen kan du, på siden Min oversikt og Portefølje, gå inn på det aktuelle lånet og se hvor mye du skal overføre i norske kroner. Du overfører da til FundingPartners norske klientmiddelkonto som ved norske lån. Dette beløpet er beregnet basert på dagens valutakurs fra DNB pluss en margin for å ta høyde for mulige svingninger i kurs de neste par dagene.
Merk at vekslingen utføres av DNB og er gebyrfri. Det blir trolig igjen et restbeløp, som overføres tilbake til deg, som du får tilbake ved å klikke på utbetaling i din konto. FundingPartner tar heller ingen gebyrer eller honorarer for investering og veksling i svenske lån.
Tilbakebetaling
Selve utbetalingene underveis til deg som investor, foregår på lik linje som for norske lån. Ved månedlige renteutbetalinger, vil du få renteinntektene i valutaen du har investert i. Ved avdrag vil du også få utbetalingen i samme valuta du har investert i.
Både renteinntektene dine og avdrag vil komme inn til kontoen ved det aktuelle landet. Det betyr at dersom du er norsk investor og investerer i et svensk lån, så vil renteinntektene og avdragene komme inn på din SEK-konto. Disse pengene får du utbetalt ved å manuelt klikke på den aktuelle kontoen og velge å overføre dem til den norske kontoen.
Diversifiseringseffekten av å investere i utenlandske lån
FundingPartner er långiverombud for lån som formidles gjennom plattformen vår i Sverige. Dette innebærer at dersom bedriften du har investert i lån til vesentlig misligholder lånet sitt, vil FundingPartner forsøke å kreve inn hele det utestående beløpet. Du vil som investor få utbetalt alt som innkreves på dine vegne i den valutaen du har investert med.
I Norge er investorer bundet av en inkasso-avtale som tar 10-25% av beløpet som kreves inn ved vesentlig mislighold. I Sverige er du ikke bundet av samme regelverk, og dermed slipper du den avtalen.
For mer info om investeringer på tvers av land, sjekk gjerne ut vår FAQ
Diversifiseringseffekten av å investere i utenlandske lån
Den aller største fordelen ved å investere i lån til utenlandske selskaper er diversifiseringseffekten. Diversifiseringseffekten kan oppsummeres i tre punkter:
- Flere lån i portefølje gir mindre risiko for totalt tap ved mislighold
- Bredere tilgang innenfor hver næringssektor
- Flere markeder
Flere lån i porteføljen din
Det lønner seg alltid å øke diversifiseringsgraden din, ettersom du blir mindre eksponert mot risiko desto mer diversifisert portefølje du har. I illustrasjonen under har du to eksempel-porteføljer hvor én har investert i ti lån, og den andre har investert i 5 lån, med likt utgangspunkt. Den første porteføljen er betraktelig mindre eksponert for tap, dersom de samme to lånene skulle gå med 50% tap.
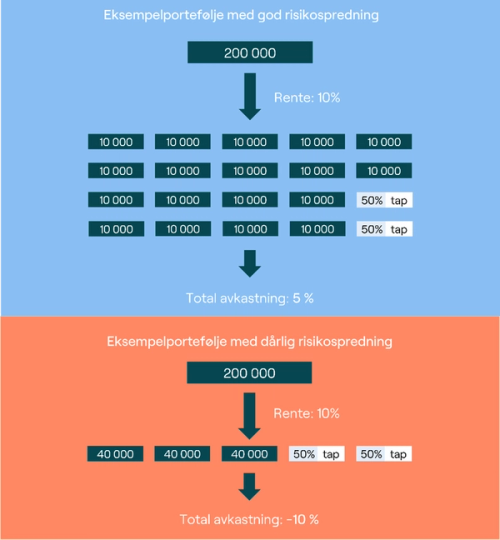
Figur: Eksempelportefølje med 200 000 kroner spredt over ulikt antall lån. Gitt like forhold som renter, og to lån som går med 50% tap, vil totalavkastningen være høyere for porteføljen med flere lån i.
Bredere tilgang innenfor hver næringssektor
En annen fordel ved å investere i lån til utenlandske selskaper er bredden av de ulike næringssektorene du kan investere i. Norge er for eksempel et land med mye havbruk og sjømat, mens i Sverige er industri og teknologiselskaper mer dominerende.
Flere markeder
På lik linje kan du også få tilgang til flere markeder som ikke er likt korrelert. For eksempel korrelerer ikke eiendomsmarkedet i Norge perfekt med det svenske. Dermed kan du skjerme deg mot svingninger i eiendomspriser ved å justere på eksponeringen din i enten det norske eller svenske markedet, alt etter hvor det svinger mest.
Valutarisiko og utvikling i skandinaviske valutakurser
På en annen side, er det ikke å legge skjul på at det alltids vil være risiko forbundet med å investere i lån til utenlandske selskaper. I all hovedsak er valutarisiko risikoen for å tape penger grunnet bevegelser i valutakurs. Disse bevegelsene blir styrt av tilbud og etterspørsel i den enkelte valutaen.
Eksempelvis vil norsk kronekurs styrkes sammenlignet med andre valutakurser, dersom eksportinntektene skulle øke. På motsatt side, vil økt import føre til lavere etterspørsel av kroner og dermed lavere kronekurs sammenlignet med andre valutakurser.
Andre faktorer som kan påvirke valutakurs innebærer et lands investeringer og lån til andre land.
Eksempelberegning investering i lån i Norge og Sverige
I sammenheng med investeringer i lån i utlandet, har vi her et eksempel på hvordan effekten ville vært dersom du som norsk investor hadde investert i et svensk lån. Lånerammen er på 1 000 000 SEK, renten er 10%, og lånets varighet er på 12 mnd. Videre er valutakursen 100 NOK = 106 SEK, og du investerer 10 000 NOK. Hvordan påvirkes avkastningen ved endringer i valutakursen?
| Måned | NOK | SEK |
|---|---|---|
| 1 | 83 | 88 |
| 2 | 83 | 88 |
| 3 | 83 | 88 |
| 4 | 83 | 88 |
| 5 | 83 | 88 |
| 6 | 83 | 88 |
| 7 | 83 | 88 |
| 8 | 83 | 88 |
| 9 | 83 | 88 |
| 10 | 83 | 88 |
| 11 | 83 | 88 |
| 12 | 10 083 | 10 688 |
| Nettoavkastning | 10% | 10% |
I dette eksemplet ville det ikke hatt noe å si ettersom kursen er lik over tid, og nettoavkastningen forblir 10% i begge kurs. Men hva skjer dersom den norske kronen styrker seg etter 6 mnd., slik at 100 NOK = 120 SEK?
| Måned | NOK | SEK |
|---|---|---|
| 1 | 83 | 88 |
| 2 | 83 | 88 |
| 3 | 83 | 88 |
| 4 | 83 | 88 |
| 5 | 83 | 88 |
| 6 | 83 | 88 |
| 7 | 74 | 88 |
| 8 | 74 | 88 |
| 9 | 74 | 88 |
| 10 | 74 | 88 |
| 11 | 74 | 88 |
| 12 | 10 074 | 10 688 |
| Nettoavkastning | 9% | 10% |
Her ser vi at dersom du hadde investert 10 000 NOK i svenske kroner i det svenske lånet ville du fått lavere nettoavkastning ved eventuell tilbakekonvertering. Hva skjer videre dersom norsk kronekurs svekker seg etter 6 mnd., slik at 100 NOK = 90 SEK?
| Måned | NOK | SEK |
|---|---|---|
| 1 | 83 | 88 |
| 2 | 83 | 88 |
| 3 | 83 | 88 |
| 4 | 83 | 88 |
| 5 | 83 | 88 |
| 6 | 83 | 88 |
| 7 | 98 | 88 |
| 8 | 98 | 88 |
| 9 | 98 | 88 |
| 10 | 98 | 88 |
| 11 | 98 | 88 |
| 12 | 10 098 | 10 688 |
| Nettoavkastning | 11% | 10% |
Her ser vi at dersom du hadde investert 10 000 NOK i svenske kroner i det svenske lånet ville du fått høyere nettoavkastning ved eventuell tilbakekonvertering.
Merk: Dette forutsetter at det ikke er noe gebyrer ved en eventuell valutakonversjon. I FundingPartners tilfelle er det ikke noe gebyrer knyttet til valutakonversjon.
Når det kommer til valutakursene mellom de nordiske landene, har disse historisk sett vært relativt stabile. Med unntak av finanskrisen i 2008 ser vi at det ikke er voldsomme svingninger fra år til år, og den generelle trenden er at dansk krone holder seg relativt svakere enn både norske og svenske kronen.
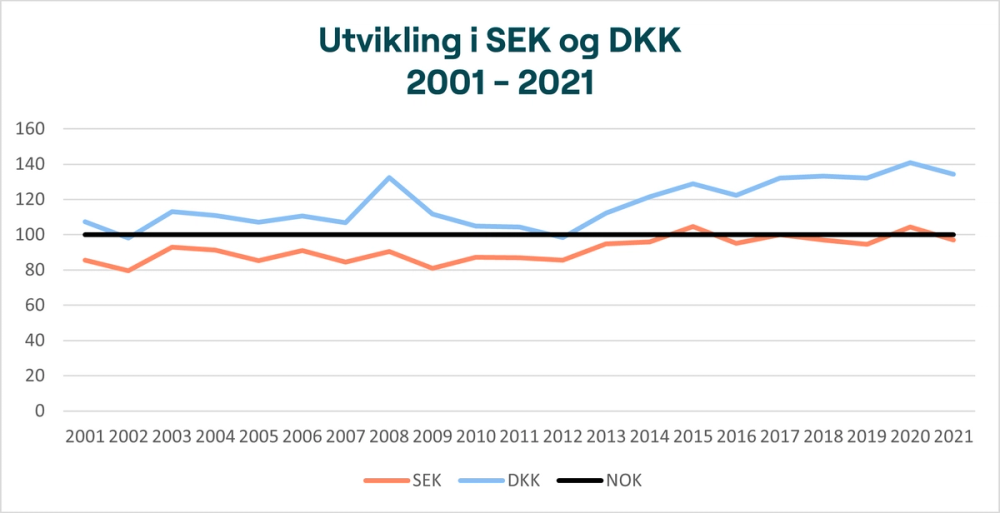
Graf: Utvikling i skandinaviske valutaer, siste 20 år. Per 100 NOK.
Hvordan har utviklingen egentlig vært det siste året?
Om vi ser bort fra teoretiske svingninger i valutakurser og heller ser på hvordan kursen egentlig har vært det siste året vil tabellen se noe annerledes ut. Vi tar utgangspunkt i samme lån med ramme på 1 000 000 SEK, 12 måneders løpetid, 10% nettorente og investering på 10 000 NOK. Vi tar også utgangspunkt i at du har investert i et FundingPartner-lån, så det blir tydelig hvordan det fungerer i praksis.
Slik det foregår i praksis, vil investeringen din i NOK bli satt over til en svensk FundingPartner-konto, hvor NOK blir konvertert til SEK. Dermed vil du motta renter og avdrag i svenske kroner inne på den svenske kontoen. Som tidligere nevnt, vil FundingPartner overføre tilbake i norske kroner til deg. Dermed blir utbetalingen som nedenfor, i en periode fra 1. mai 2021 til 1. juni 2022:
| NOK | SEK | Valutakurs 100 NOK i SEK | |
|---|---|---|---|
| Opprinnelig investering | 10 000 | 10 057 | 100,57 |
| Renteutbetaling 01.06.2021 | 84,04 | 84 | 99,73 |
| Renteutbetaling 01.07.2021 | 85,28 | 84 | 98,28 |
| Renteutbetaling 01.08.2021 | 85,48 | 84 | 98,04 |
| Renteutbetaling 01.09.2021 | 83,93 | 84 | 99,85 |
| Renteutbetaling 01.10.2021 | 81,80 | 84 | 102,46 |
| Renteutbetaling 01.11.2021 | 83,14 | 84 | 100,80 |
| Renteutbetaling 01.12.2021 | 82,72 | 84 | 101,32 |
| Renteutbetaling 01.01.2022 | 80,97 | 84 | 103,50 |
| Renteutbetaling 01.02.2022 | 79,99 | 84 | 104,77 |
| Renteutbetaling 01.03.2022 | 77,39 | 84 | 108,30 |
| Renteutbetaling 01.04.2022 | 78,16 | 84 | 107,22 |
| Utbetaling 01.05.2022 | 9 795,99 | 10 141 | 103,52 |
| Nettoavkastning | 7% | 10% |
Her ser du at avkastningen din ville vært mindre i NOK. Dette skyldes primært siste års uroligheter knyttet til både energikrise, krig og råvarekrise i Europa. Under følger er en graf over siste års utvikling i kronekurs, som tydeligere viser svingningene. Dersom valutakursen svinger motsatt vei det neste året, vil avkastningen din i NOK bli større.
For mer info om valutakurser, sjekk følgende lenke
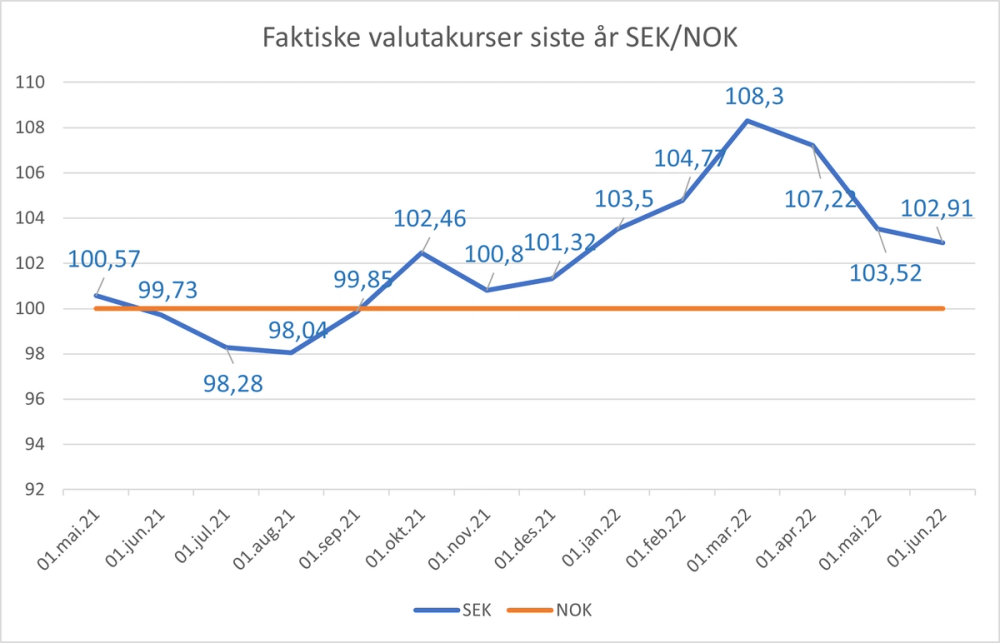
Utvikling av kursen for SEK, fra 1. mai 2021 til 1. juni 2022.
Les også
Investorintervjuet: Slik investerer investeringsdirektøren (SE)
Til vanlig jobber Maximilian Balfors som investeringsdirektør i Geely Holding, et investeringsselskap som blant annet er storeiere i AB Volvo og Mercedes-Benz. I dette intervjuet svarer han på hvordan hans private investeringsstrategi er, samt hva han mener en bør ta hensyn til i dagens børsklima.