– Kort fortalt går det bra i Norge, sier Jonas Shum.
Han er kredittanalytiker i Swedbank, hvor han dekker olje-, oljeservice-, og shipping-segmenter.
– Nordsjøen opplever gjenoppstandelse, vi ser flere fornybare initiativ, og kraftbransjen trenger å investere mer. Vi ser dessuten på faren for en potensiell negativ boligutvikling som mindre nå enn for et halvt år siden.
Snart lanserer FundingPartner en plattform for crowdlending. Meld deg på nyhetsbrevet under innlegget for å holde deg oppdatert.
Spår ”megatrend” i kredittmarkedet
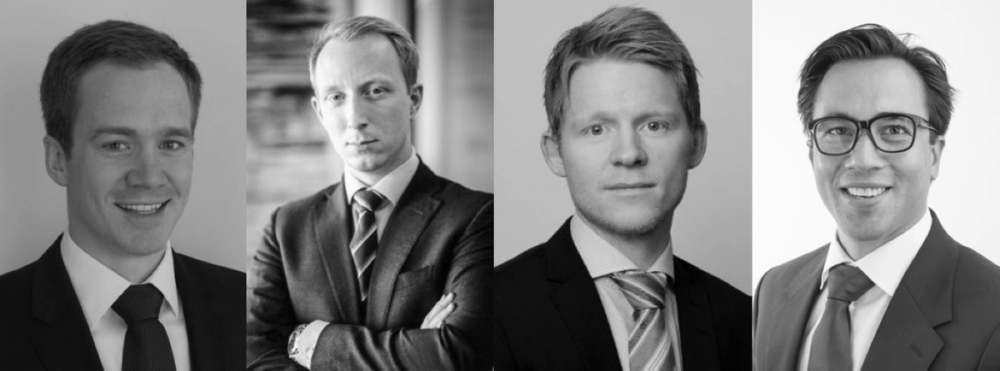
Fra venstre: Rikard Magnus Braaten (kredittanalytiker, ABG), Øyvind Hagen (sjefanalytiker kreditt, Nordea), Lars Erik Sandgrind (kredittanalytiker, Pareto), og Jonas Shum (kredittanalytiker, Swedbank)
Samtlige kredittanalytikere FundingPartner har snakket med er positive til kredittmarkedet i Norge på kort- og mellomlang sikt.
– Jeg er underliggende positiv, og tror på en sunn og god utvikling, sier Rikard Braaten, kredittanalytiker i ABG.
Han får støtte av Øyvind Hagen, som er sjefanalytiker for kreditt i Nordea. Han trekker frem at de som investerer i obligasjonene har mer å rutte med. Det bidrar til at det blir lettere for bedriftene å hente penger gjennom obligasjoner.
– Det norske obligasjonsmarkedet kommer mest sannsynlig til å ha gode år fremover. Vi ser stor etterspørsel etter nye utstedere, og det virker som de store kredittfondene ikke har problemer med å få inn ny kapital fra sine kunder. All denne ekstra kapitalen som strømmer inn i markedet vil hjelpe frem nye dealer og samtidig presse ned avkastningen på eksisterende obligasjoner.
Braaten bruker enda sterkere superlativer når han skal dele synet sitt på det norske kredittmarkedet. Han mener høyrente-obligasjoner vil bli et populært alternativ for norske bedrifter fremover.
– Jeg tror generelt på sterk utvikling og at vi er inne i en megatrend. Nå må bankene stille mer kapital bak hvert utlån, og mange ønsker derfor å redusere sin eksponering. Mange bedrifter i forskjellige industrier vil se på ”high yield” (høyrente-obligasjoner, red.anm.) som et godt alternativ, og det har medført at vi blant annet hadde rekordhøyt utstedt volum i 2017. Samlet, året under ett, tror jeg vi ender opp på samme nivå i 2018, sier Braaten.
Likviditet, soliditet, og ”track record”
Den viktigste forutsetningen for å tjene penger på å investere i lån, er at kredittvurderingen gjøres skikkelig. Kredittanalytikerne jobber med lån i milliardklassen, men mange av de samme prinsippene er overførbare til små og mellomstore selskaper også. De trekker særlig frem følgende punkter:
- Likviditet - Betjeningsevne og robust kontantstrøm
- Soliditet - Fornuftig kapitalstruktur
- Fornuftig forretningsmodell og "track-record"
– For det første må kontantstrømmen være robust – selskapet må ha rentebetjeningsevne. For det andre må selskapet ha en fornuftig kapitalstruktur som blant annet betyr at det ikke bør være for overbelånt, sier Rikard Braaten.
Han mener investorer bør vokte seg for å investere i selskaper med en usikker forretningsmodell.
– En veldig binær forretningsmodell i form av at man prøver ut et helt nytt konsept hvor en ikke har vist evne til salg og inntekter er ikke så bra. Selskapet bør ikke ha én fot å stå på, i tilfelle det utvikler seg dårlig.
Lars Erik Sandgrind, kredittanalytiker i Pareto, supplerer:
– Bransjen en opererer i er viktig. Et bra selskap i en dårlig sektor er ikke noe bra. Kontantstrøm og gjeldsstruktur er også viktig: Hvordan blir ting om noe går galt? Hva tåler selskapet av motgang? Hvem eierne er har også betydning, og bidrar kanskje først og fremst til å begrense nedsiderisikoen ved at de kan skyte inn ytterligere kapital.
Jonas Shum i Swedbank trekker frem erfaringene fra finanskrisen, hvor de modellerte og gjorde stresstester på selskap.
– Jeg er veldig fokusert på kontantstrøm, og har vridd veldig mye mer av analysene mine mot dette. Har du godt grep om dette, har du en veldig god beskyttelse for å unngå smellene.
– Kan godt tenke meg å investere i crowdlending
Crowdlending går ut på at mange personer går sammen om å låne penger til selskaper som er forhåndsgodkjent av en crowdlendingplattform (låneformidler) som FundingPartner. I retur får de utbetalt renter og avdrag fra selskapet.
– Det er helt åpenbart at det finnes et hav av gode virksomheter som ikke nødvendigvis kvalifiserer til å få finansiering gjennom tradisjonelle banklån. Det er ingen tvil om at crowdlending i så måte er veldig interessant. Dessuten er det i stor grad også interessant for å kunne spre risikoen over flere produkter. Det etablerte obligasjonsmarkedet er tilgjengelig for folk flest kun gjennom fond. Crowdlending lar deg investere så lite eller mye du vil i de lånene du selv velger, og er veldig interessant slikt sett, sier Rikard Braaten i ABG.
Øyvind Hagen i Nordea kunne tenkt seg å investere gjennom crowdlending selv.
– Om jeg forstår forretningsmodellen til selskapet, kan jeg absolutt tenke meg å investere selv. Da segmentet er relativt nytt, og bedriftene ikke har så mange andre alternativer, tror jeg at man som investor kan få hyggelig risikojustert avkastning. Samtidig er det en fin måte for de litt mindre bedriftene å få tilgang til gjeldskapital.
Shum er positiv til konseptet, men har en advarsel til både investorer og selskap.
– Det er veldig viktig at det gjøres på en ordentlig og riktig måte, og det må være slik fra starten av. Kredittanalyse er et håndverk, som man gjerne trenger litt erfaring med for å forstå. Det er et særegent fagområde, og er ikke like bra forklart og dekket i media.
– Skal crowdlending bli et stort marked er det viktig at man har tatt riktige forutsetninger, og at aktører som FundingPartner har gjort et godt arbeid før bedrifter blir godkjent.
Les mer om FundingPartner.
Braaten mener investorer som skal vurdere risikoen i lån til små og mellomstore bedrifter må ta høyde for enda et moment i risikoanalysen, i tillegg til likviditet, soliditet og “track record”.
– Jo mindre selskapet er, jo viktigere er ledelsen. Selvfølgelig vil ledelsen ha en sentral rolle i et hvilket som helst selskap, men i større, mer modne selskaper har en et slags sikkerhetsnett som gjør at det blir mindre sensitivt for hva enkeltpersoner kan gjøre. Mindre selskaper er mer avhengig av enkeltpersoner.