Rapporten, 3rd Cambridge Alternative Finance Report, ble nylig publisert og tok for seg utviklingen i det europeiske crowdfundingmarkedet i 2016.
Hele rapporten på 123 sider kan du lese her.
En type crowdfunding vokser fra de andre
Det finnes mange former for crowdfunding. Crowdlending, også kalt lånebasert crowdfunding, er kun én av dem. Egenkapitalbasert, belønningsbasert, og donasjonsbasert crowdfunding er andre eksempler.
Les mer om forskjellene mellom de fire vanligste typene crowdfunding her.
Fra rapporten ser vi særlig at én type crowdfunding rykker fra, nemlig lånebasert. Totalt ble det lånt ut over 1100 millioner euro via lånebasert crowdfunding i Europa i 2016. Da tar vi ikke høyde for Storbritannia, hvor utlånsvolumet var på nesten 4 milliarder euro.
Crowdlending til bedrifter stod for hele 17% av hele det europeiske crowdfundingmarkedet i 2016. Over 14 000 bedrifter skaffet finansiering gjennom slike markeder – opp fra 9400 bedrifter i 2015. Det er tydelig at crowdlending som finansieringsform er et stadig mer populært valg blant europeiske bedrifter.
Bedriftene og sektorene som benytter crowdlending er veldig varierte. Dette vises ved at de to største bransjene som benytter crowdlending i dag er henholdsvis helsesektoren og matvarebransjen. Bransjenes behov er vidt forskjellige, men felles er at de trenger finansiering, og er attraktive bransjer for investorer.
Den eneste typen crowdfunding som er større enn crowdlending til bedrifter er såkalt P2P consumer lending – crowdlending til konsumenter. Dette er en type finansiering der privatpersoner låner penger til andre privatpersoner som forbrukslån.
Som grafene nedenfor viser, har crowdlending til både konsumenter og bedrifter opplevd stor vekst de siste årene. Ingenting taler for at veksten skal avta.
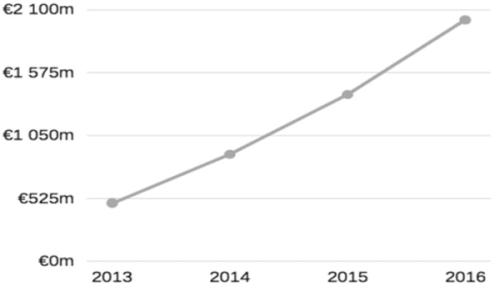
Konsumenter: Samlet crowdlending til konsumenter i Europa var på nesten 2100 millioner euro i 2016.
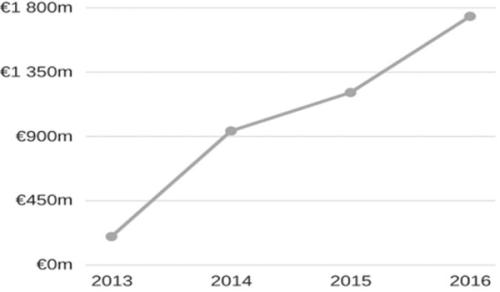
Bedrifter: Samlet crowdlending til bedrifter i Europa var på nesten 1800 millioner euro i 2016.
Hvilke land er størst?
Crowdfunding er desidert størst i Storbritannia. På kontinentet er Frankrike, Tyskland, Nederland og Finland de største markedene. Ser du markedsstørrelsene i lys av antall innbyggere, er det imidlertid mindre land som noe overraskende kommer best ut. De tre landene med høyest sum per innbygger er Estland, Monaco og Georgia. I sistnevnte er det særlig crowdlending til konsumenter som trekker gjennomsnittet opp. Faktisk er det kun Tyskland og Frankrike som har større markeder for slik finansiering i Europa. Én av årsakene til at mindre land har høy sum per innbygger er at det i disse landene har vært særlig vanskelig å få finansiering eller forbrukslån.
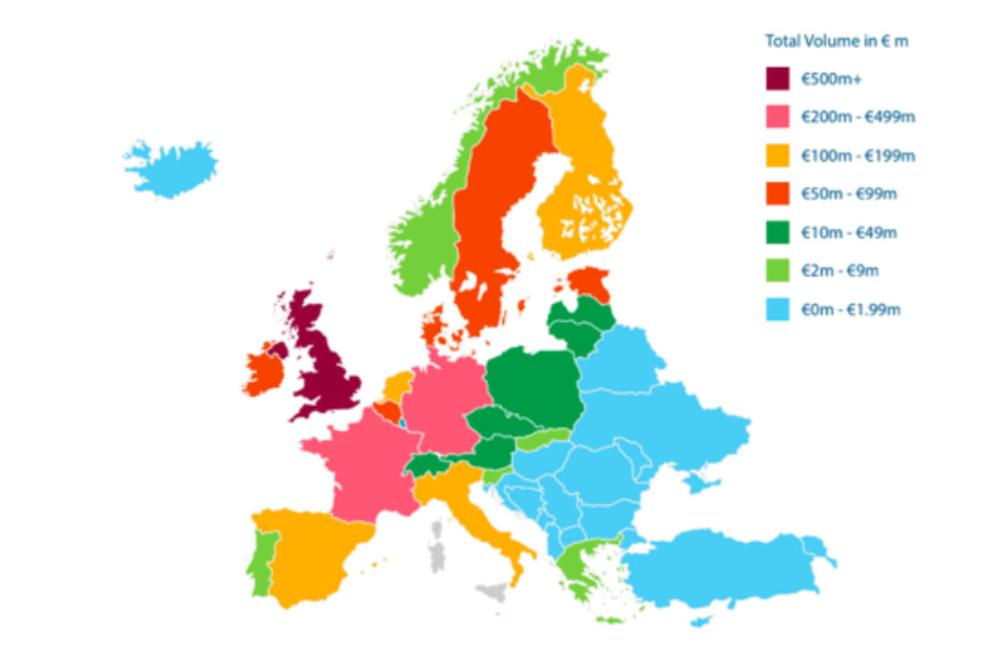
Kart: Kartet viser størrelsene på crowdfundingmarkedene i Europa. Det britiske markedet er soleklart størst. Kilde: 3rd Cambridge Alternative Finance Report
Når det gjelder crowdlending til bedrifter, er listen over de største landene preget av mange av de samme landene. Også her er Storbritannia størst i 2016. De tre neste landene er Nederland, Frankrike og Finland.
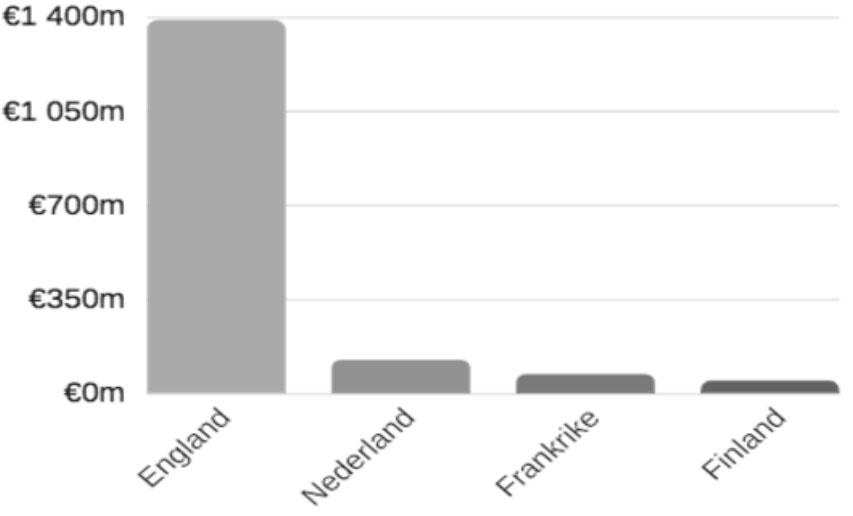
Graf: Crowdlendingmarkedene er størst i Storbritannia, Nederland, Frankrike og Finland.
Norden: Finland på førsteplass, Norge på nest siste
Ser vi på de nordiske landene samlet sett, var crowdfundingmarkedet her på 323 millioner euro i 2016. Satt i perspektiv er markedet i Storbritannia 16 ganger større enn hele Norden samlet. Finland stod for en høy andel av markedet i Norden, men også Sverige og Danmark er relativt store.
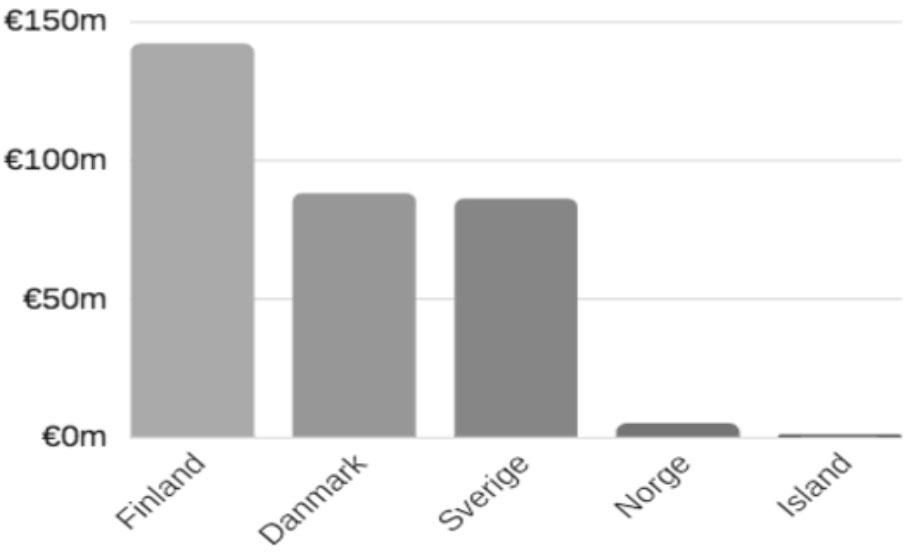
Graf: Våre naboland har enn så lenge langt større markeder for crowdfunding enn vi har i Norge.
Norge er det desidert minst utviklede markedet i Norden. All crowdfunding her summerte seg til 4,7 millioner euro. Om vi justerer for innbyggertall, er Norge på 23. plass i Europa, med kun Portugal og Malta som gjør det dårligere. Da Norges BNP per innbygger er helt i toppen i verden, tyder dette på en sterk underutnyttelse av alternativ finansiering.
Crowdlending er den vanligste formen for crowdfunding i Norden, som i Europa for øvrig. Det til tross for at crowdlending kun eksisterte i Sverige, Danmark og Finland i 2016.
I 2016 var crowdlending enda ikke kommet til Norge, og tallene for 2017 og 2018 vil være høyere.
Hva kjennetegner landene som lykkes?
Fra rapporten ser vi at land der aktørene er fornøyde med lover og regler har større marked for crowdlending. Dette burde ikke være særlig overraskende. Når land som Sverige og Danmark har store marked for crowdlending, mens Norge er blant de dårligste i Europa, skyldes ikke det at nordmenn er spesielt forskjellige fra svensker og dansker. Derimot skyldes det et helt annet regelverk.
Storbritannia er kanskje det beste eksempelet på dette. Der myndighetene i flere europeiske land har møtt crowdlending med begrensninger på hvor mye som kan lånes ut, har Storbritannia aldri hatt noen restriksjoner. Istedenfor har de jobbet bevisst for å hindre useriøse aktører i å etablere seg, og stilt strenge krav til hvordan lån markedsføres. Resultatet er at markedet i Storbritannia alene er større enn resten av Europa.
Heldigvis har flere av de største landene i Europa våknet og laget reguleringer som tar sikte på å skape et marked med ansvarlige aktører, i stedet for å begrense størrelsen på det. Disse landene opplever en mangedobling av størrelsen hvert eneste år. Det har positive ringvirkninger for økonomien, ved at bedriftene som får lån kan ansette flere og skape flere verdier.
I Norden er det de finske myndighetene som har kommet lengst når det gjelder endringsvillighet og tilpasningsdyktighet. Det får direkte utslag i hvor tilgjengelig finansiering gjennom for eksempel crowdlending er for finske bedrifter, og hvor stort markedet er der.
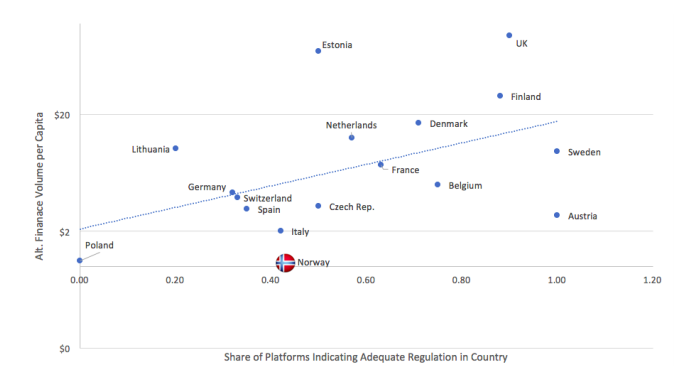
Graf: Grafen viser hvor viktig regulatoriske vilkår er for at et land skal ha crowdfunding. Norske aktører har hatt dårlige vilkår og dermed lite crowdfunding. Kilde: 3rd Cambridge Alternative Finance Report
Et oppdatert regelverk er med andre ord alfa og omega for å sikre fremveksten av crowdlending. Erfaringen fra utlandet viser at det er direkte sammenheng mellom gode reguleringer, og et godt marked. Her er det viktig at politikerne regulerer markedet for å sikre seriøse aktører, og ikke tar den enkle utveien ved å sette maksbegrensninger på markedets størrelse.
Vil Norge forbli en sinke?
Oppsummert kan vi konkludere med at Norge ved utgangen av 2016 hadde en lang vei å gå sammenlignet med resten av Europa. 2017 var et steg i riktig retning, og vi har nå flere aktører som har lansert eller er i ferd med å lansere ulike plattformer innen crowdfunding i Norge.
Mye avhenger likevel av politikerne. Mye av grunnen til at Norge henger etter Europa er et utdatert lovverk. Nå ser det imidlertid ut til at ting skjer. I valgkampen lovet både Høyre og AP egne lovverk for crowdfunding, og akkurat nå behandler Stortinget et forslag fra Venstre om å lage et slikt lovverk.
Som en kuriositet kan det nevnes at verdensmarkedet for crowdfunding var på mer enn 260 milliarder euro i 2016. Asia stod for 221 av dem. Europa har med andre ord mye å ta igjen. Vi i FundingPartner gleder oss til å ta nordmenn med på den reisen.