Sjømatbransjen er i stor grad en sesongbasert bransje. Som følge av dette er det essensielt å ha tilgang på likviditet og arbeidskapital.
Hovedsakelig finnes det følgende finansieringsløsninger:
- Varelagerfinansering
- Toppfinansiering
- Mellomfinansiering
- Venture Debt
Varelagerfinansiering
Sjømatbedrifter har ofte et stort varelager. Dette kan være dyrt å opprettholde, men samtidig gir det muligheter for å skaffe lån.
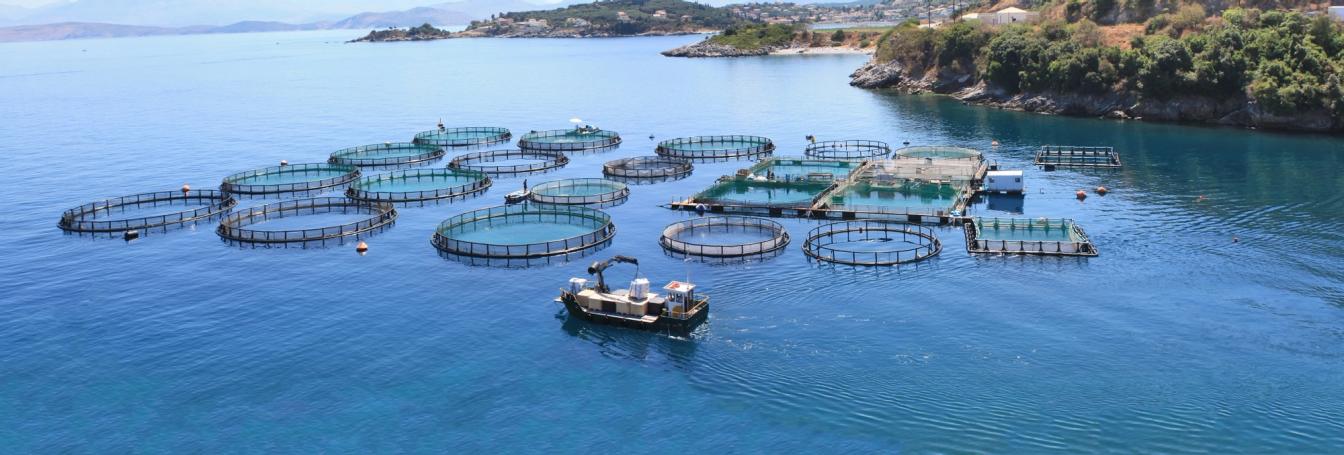
For eksempel har vi oppdrettsfisk som er i vannet og som ikke er omsatt enda. Det tar tid for fisken å vokse og bli slakteklar, men samtidig teller denne fisken som varelager, ettersom en betydelig andel vil omsettes i fremtiden. Dermed kan dette varelageret, som består av oppdrettsfisk, stå for en viss type sikkerhet for långiver/finansinstitusjon.
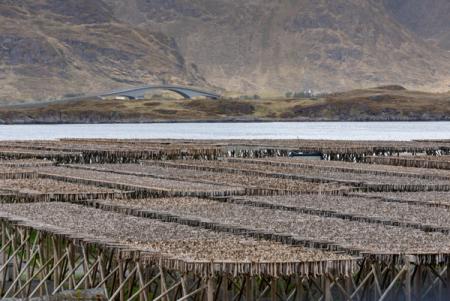
Et annet eksempel er tørrfisk og annen form for behandlet fisk. Å tørke og eventuelt røyke fisk tar tid. Samtidig må fisken kjøpes inn når det er sesong, mens den selges jevnt utover året. Beholdningen av fisk som tørker teller også som varelager.
I begge disse eksemplene har vi en tidsperiode der det nødvendigvis ikke kommer mye inntekter inn til bedriften. I dette tilfellet kan varelagerfinansiering være en løsning, der det tas sikkerhet i varelageret i påvente av salg.
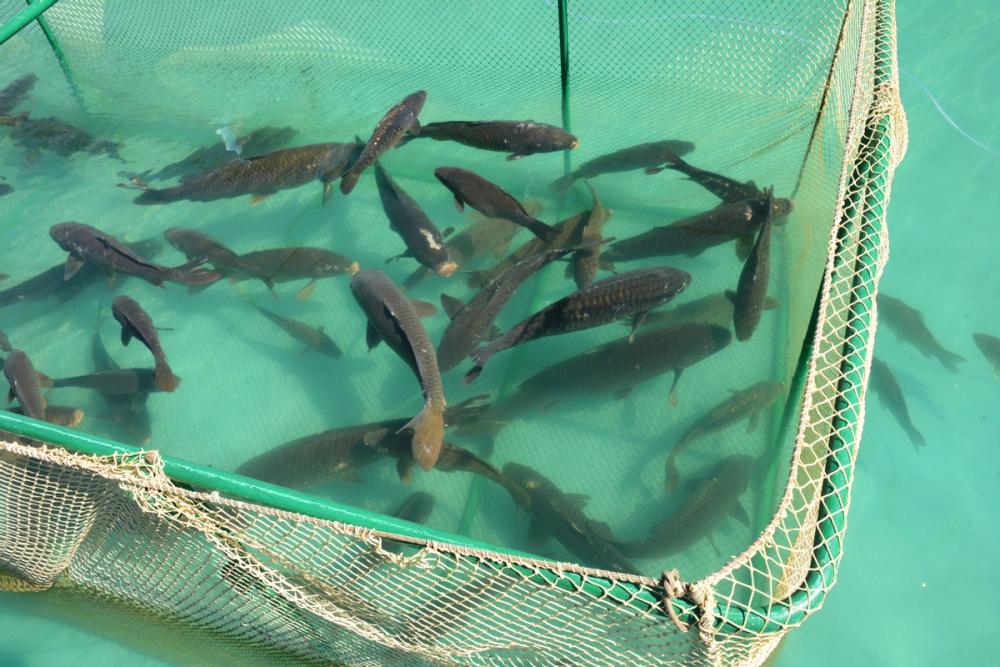
Levende fisk er også varelager: Mange sjømatsbedrifter opplever ofte at finansinstitusjoner ikke betrakter levende fisk som varelager
Toppfinansiering
Tradisjonelle finansinstitusjoner kan være strenge mot bedrifter i sjømat- og havbruksnæringen når det kommer til finansiering. Dette gir særlig utslag i større investeringer for bedriftene, som for eksempel utbygging av prosesseringsanlegg eller innkjøp av dyrt utstyr.
I slike investeringsmuligheter vil gjerne tradisjonelle banker gi en viss prosentandel av finansieringsbehovet i bytte mot sikkerhet i egenkapital. For å få løst resterende finansieringsbehov kan toppfinansiering være en løsning. Ved toppfinansiering får bedriften et lån i tillegg til det ordinære banklånet. Det nye lånet har lavere sikkerhet, og vil derfor ikke komme i konflikt med banklånet. Samtidig reduserer det behovet for egenkapitalfinansiering.
Les også
Sjømat- og havbrukslån via FundingPartner
Les mer om hva vi kan tilby sjømat- og havbruksbedrifter som søker lån.
Mellom- og brofinansiering
Dersom bedriften din har sikre fremtidige inntekter, men et midlertidig likviditetsbehov, kan mellomfinansiering være et godt alternativ. Kort fortalt innebærer mellomfinansiering at bedriften tar opp et kortsiktig lån som varer frem til selskapet får betalt fra kundene sine. Dette lånet kan typisk ha lav sikkerhet såfremt det er relativt sikkert at selskapet vil få friske penger på konto i løpet av nær fremtid.
Et eksempel på selskap FundingPartner har skaffet mellomfinansiering til er Innomar. Selskapet hadde fått innvilget flere titalls millioner kroner i EU-støtte som skulle utbetales i løpet av 6-12 måneder. I mellomtiden måtte selskapet ha kapital for å dekke utgiftene før støtten kom på konto. Løsningen ble å mellomfinansiere deler av EU-støtten.
Et annet eksempel er sjømatsbedriften Villa Seafood. I deres tilfelle hadde deres datterselskap i Skottland startet en prosess med å få full finansieringsløsning med en skotsk bank. Samtidig var det vanskelig for Villa Seafood å få sikkerhet i utlandet fra norske banker. For å dekke likviditetsbehovet, ble derfor en mellomfinansiering gunstig for Villa Seafood i påvente av å sikre fullfinansieringsløsning med utenlandsk bank.
På generell basis vil derfor mellomfinansiering være en gunstig løsning for bedrifter som venter på utbetaling av støtteordninger eller en større finansieringsløsning fra tradisjonell finansinstitusjon.
Les også
Sa opp jobben og kjøpte oppdrettsanlegg. Nå selger han fisk til Michelin-restauranter.
For ett år siden sluttet Stian Aspaas i en trygg jobb for å satse på landbasert oppdrett. Nå har selskapet solgt sin første fisk.
Venture Debt
Venture Debt er en form for finansiering utover egenkapital for vekstselskaper. Denne finansieringsformen kommer gjerne linket opp mot egenkapitalinnhenting (emisjoner), og er ment å ivareta uavhengigheten til selskaper ved å ikke ta inn for mange eiere. Venture Debt er særlig aktuelt for bedrifter som opererer innen teknologi, ettersom det ofte er vanskelig å avgjøre verdien av patenter teknologi står for. Les mer om hvordan Venture Debt fungerer her.
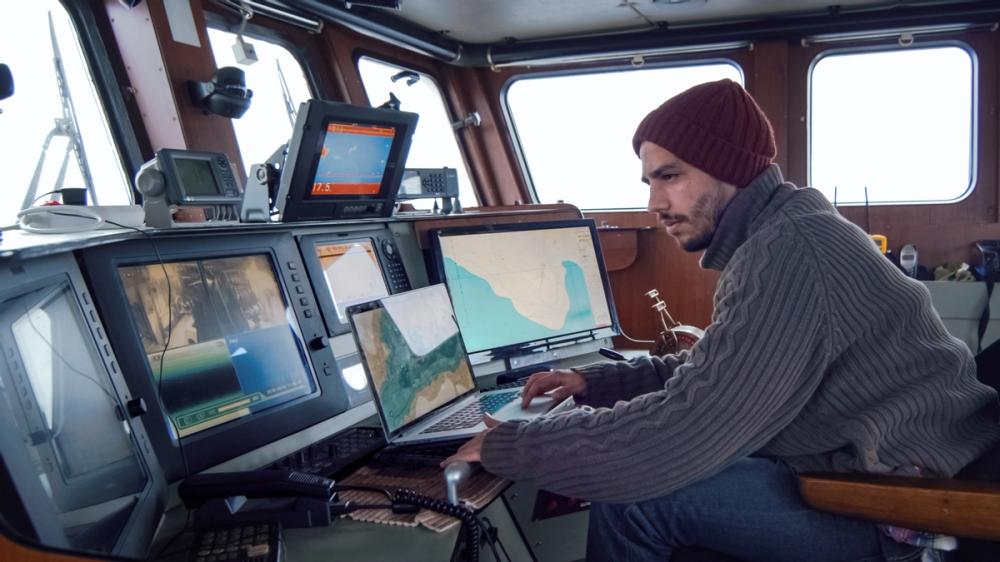
Venture Debt i sjømatsbransjen: Mange teknologibedrifter som leverer tjenester til sjømatsbransjen kan være egnet for å få denne type finansiering.
Slik går du frem for å skaffe gjeldsfinansiering via FundingPartner
- Kom i kontakt med FundingPartner på følgende måter:
- I forbindelse med at vi vurderer lånesøknaden din er det typisk følgende informasjon som vektlegges:
- Historiske tall
- Budsjetter og betjeningsevne
- Sikkerhet
- Annen relevant informasjon, som for eksempel kontraktsfestede inntekter
- Få et uforpliktende tilbud
- I løpet av en uke har vi behandlet søknaden og kommer tilbake med forslag til vilkår
Gratis nedlastning: Likviditetsbudsjett
Meld deg på nyhetsbrevet vårt og få tilsendt gratis likviditetsbudsjett for komplett oversikt over når det kan være nødvendig å skaffe kapital for fremtidig drift.