Jobber du i privat sektor med innskuddspensjon kan du fra 1. februar 2021 selv avgjøre hvor du vil ha egen pensjonskonto. Som regel har du da to typer pensjon:
- Innskuddspensjon hos arbeidsgiver og deres pensjonsleverandør (eksempelvis DNB)
- Fripoliser, altså pensjon opptjent fra tidligere arbeidsgivere.
For å best mulig kunne samle disse og få mest mulig ut av pensjonssparingen din med minimal innsats, anbefales det å gjøre to ting:
- Flytte fripolisene over på pensjonskontoen din. Hvordan det gjøres kommer vi tilbake til, men poenget er å samle disse så du enkelt kan foreta valg som gjelder alle pensjonsmidlene dine. På den måten slipper du å styre med mange uavhengige spareavgjørelser, samtidig som du slipper å betale høye forvaltningsgebyrer for frittstående fripoliser.
- Velg en fornuftig pensjonsleverandør. De større pensjonsleverandørene tar gebyrer på opptil 0,4%.
4 steg til forbedret pensjonsvilkår
Selv om det muligens høres komplisert ut å få en forbedret pensjonssparing er det heldigvis enkelt å både flytte rundt på fripoliser samt å velge en billigere pensjonsleverandør. Disse kan brytes ned til fire steg.
1. Se hva du har i dag
For å få fullstendig oversikt over hvilken pensjonsavtale du har med arbeidsgiver i dag, samt eventuelle fripoliser logger du deg inn på Norsk Pensjon, og velger «Egen pensjonskonto».
2. Finn ut hvilken pensjonsleverandør du vil bruke
Finansportalen har laget en enkel kalkulator som sammenligner gebyrene for de ulike pensjonsleverandørene. Her kan du velge din sparesaldo, altså dagens verdi av de innbetalte beløpene på pensjonsavtalene dine, og se gebyrsummen hos ulike selskap. Dersom du ønsker å gå dypere inn i pensjonssparingen din og optimalisere for foretrukket risikoprofil, kan du også velge «Alle spareprofiler». Her vil du også få en oversikt på gebyrer ulike pensjonsleverandører har.
3. Velg pensjonsleverandør og flytt
Når du har pekt deg ut en leverandør du vil ha, er det bare å starte prosessen via Finansportalen. Her vil de fleste selskapene selv sørge for å flytte fripoliser og eksisterende pensjonsavtale. Du kan også videre i fleste tilfeller velge hvordan du vil ha plassert pensjonen din, eksempelvis i aksje- eller rentefond. Som regel, lønner det seg for unge å ha 100% aksjer i indeksfond.
Les også
Indeksfondsguiden: Disse 7 tingene bør du vite før du investerer i indeksfond
Indeksfond er et stadig mer populært investeringsprodukt. Samtidig er det ikke bare å investere i et hvilket som helst indeksfond og regne med god avkastning. I dette innlegget oppsummerer vi det viktigste du bør vite.
4. Slå sammen fripoliser
Dersom du ikke har fripoliser, kan du utelate dette steget. Har du derimot fripoliser, trenger du kun å logge deg inn på Norsk Pensjon og velge «Egen pensjonskonto». På «Dine avtaler» finner du fripolisene dine og velger så «Samle nå». Følg stegene videre, og du er i mål med å ha samlet alt på ett sted.
Oversikt over pensjonsleverandører
| Selskap | Tilbyr globalt indeksfond | Administrasjonsgebyr | Laveste forvaltningsgebyr | Sum gebyrer |
|---|---|---|---|---|
| Danica - NITO* | Ja | 0,00 kr | 15,00 kr | 0,15% |
| KRON - Akademikerne Pluss* | Ja | 0,00 kr | 16,00 kr | 0,16% |
| Sparebank 1 - LOfavør* | Ja | 2,00 kr | 16,00 kr | 0,18% |
| Nordea - YS Pensjon | Ja | 0,00 kr | 18,00 kr | 0,18% |
| Danica | Ja | 0,00 kr | 35,00 kr | 0,35% |
| DNB | Ja | 0,00 kr | 40,00 kr | 0,40% |
| DUVI | Nei | 0,00 kr | 65,00 kr | 0,65% |
| EIKA | Nei | 0,00 kr | 70,00 kr | 0,70% |
Som det fremgår av tabellen har de billigste pensjonsleverandørene en snittkostnad på gebyrer på rundt 0,17%. Sammenlignet med de «vanligste», som har snittgebyrer på rundt 0,40%, kan dette over lengre tid utgjøre en betydelig kostnadsforskjell. For å finne besparelsen over 30 år ved å bytte til noen av de billigste leverandørene gjør vi noen enkle, men rimelige forutsetninger:
- Antar at du har vært aktiv arbeidstaker en periode, og allerede har spart opp 75 000 kr i pensjonsmidler.
- Har en snittlønn på 550 000 kr årlig
- Setter av 2% av lønnen årlig som innskudd til pensjonssparing (11 000 kr)
- At årlig forventet avkastning før skatt er 8% (gjennomsnittlig nominell avkastning siste 30 år er 10%)
- At avkastning, innskudd og gebyrtrekk alle gjøres ved årets slutt
Ved å sette opp disse antakelsene i et regneark som viser en kontantstrøm over 30 år, finner du fort ut at forskjellen mellom 0,40% og 0,17% forvaltningshonorar fort blir over 100 000kr. Merk likevel at for å få et lavt forvaltningshonorar er det fordelaktig å være medlem i en forening med god pensjonsavtale.
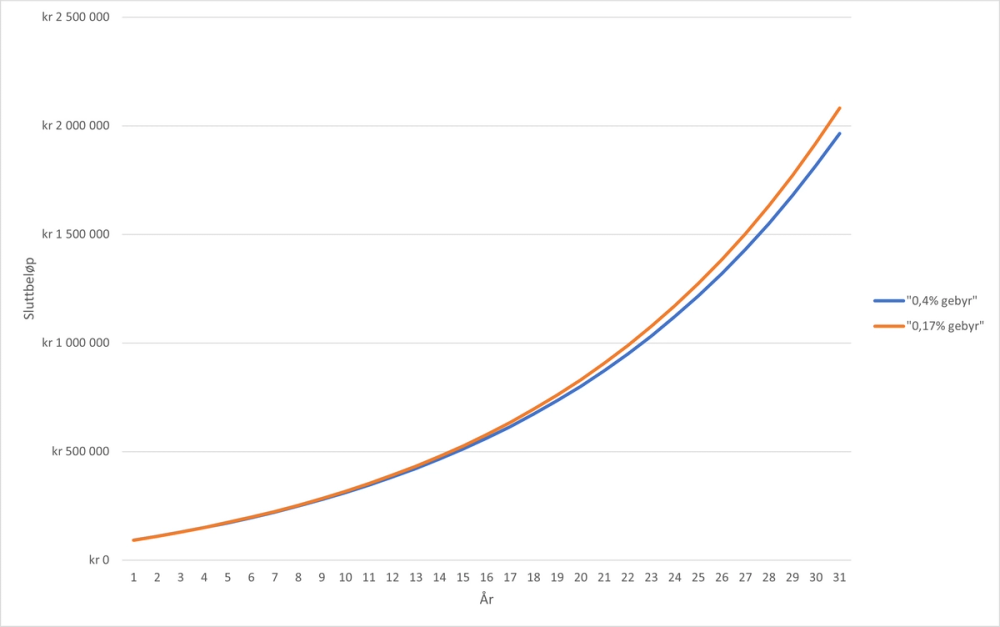
Graf: Over en periode på 30 år ser du differansen mellom 0,17% og 0,40% i gebyr.