Siden oppstart høsten 2018 har FundingPartner-lån samlet hatt en avkastning på 9 % årlig. Denne avkastningen er netto etter tap og kostnader, før skatt. I samme periode har 18 av 612 publiserte lån blitt misligholdt, eller ca. 55,6 av 2 417 millioner kroner formidlet. Tallene er inkl. Q4 2023, og oppdaterte tall legges ut etter hvert kvartal her.
Mislighold er dessverre en del av regnestykket når man driver med lån. Samtidig er det ikke alltid slik at mislighold er ensbetydende med tap eller negativ avkastning. Hva avkastningen ender på, handler om hvor mye renter og avdrag som har blitt betalt, samt hvilken sikkerhet og hvilke verdier som er til stede på tidspunktet for mislighold.
Hva gjøres typisk ved et vesentlig mislighold?
Selv om hvert enkelt mislighold er unikt, er flere av stegene i innkrevingsprosessen like fra gang til gang.
Når et lån blir vesentlig misligholdt, vil lånet overføres til Intrum Capital. Formelt sett blir lånet solgt til Intrum, slik at de sitter med kravet og myndigheten til å ta beslutninger. Avtalen mellom investor og Intrum er strukturert slik at selskapet betaler en kjøpspris på 0,5% av lånebeløpet til investorer for å overta fordringen, og endelig innkrevd beløp fordeles mellom Intrum og investorer i henhold til fastsatte vilkår. Hvilken andel av innkrevd beløp som tilfaller investorer avhenger av lånets risikoklasse og sikkerhetspakke. For å lese mer om vilkårene for inndriving av lån, les her.
I innkrevingsprosessen vil Intrum forsøke å realisere alt av sikkerheter og forfølge alle garantier. Hvordan denne prosessen vil se ut i hvert enkelttilfelle avhenger blant annet av om lånet har realregistrert- eller ikke-realregistrert sikkerhet, men felles for begge prosesser er at det kan ta en del tid.
For realregistrert sikkerhet, som eiendom, vil Intrum starte med å sende en begjæring om tvangssalg. Behandlingstiden for et tvangssalg varierer, og kan fort ta opp mot seks måneder. Tvangssalget gjennomføres med en medhjelper oppnevnt av domstolen, samt en megler. For lån med ikke-realregistrert sikkerhet, for eksempel pant i driftstilbehør, kundefordringer eller varelager, vil realiseringen eksempelvis kunne skje gjennom at konkursboet abandonerer verdiene og lar Intrum selge dem selv. Dette skjer typisk i tilfeller hvor boet ikke tror det er særlig med verdier utover IC og andre kreditorers krav. Imidlertid, dersom boet tror det er betydelige verdier utover kreditorers krav, vil boet ofte gjennomføre salg av verdiene i egenregi.
Det er også verdt å merke seg at hva som faktisk blir frigjort av verdier i en innkrevingsprosess kan variere mye, og det er ikke gitt at sikkerheten(e) selges for verdien de ble vurdert til ved låneopptak. Verdien av eiendom og tomter kan for eksempel svinge i verdi avhengig av hva som er formålet med dem, lokasjonen, og endrede makroøkonomiske forhold. Videre vil verdien av varelager og driftstilbehør generelt påvirkes av hvor mange interessenter det er for eiendelene, hvor flere interessenter typisk vil presse prisen opp. Et annet eksempel er at verdien av driftstilbehør (som programvare) kan ha stor verdi for selskapet selv, men mindre verdi for andre. Usikkerheten tilknyttet verdiene av ikke-realregistrert sikkerhet gjenspeiles av at Intrum verdsetter ikke-realregistrert sikkerhet til 25 % av bokført verdi, da det ofte endes opp med å selges for mindre enn bokført verdi i en innkrevingsprosess.
Også innkreving av garantier vil skje gjennom Intrum. Første steg vil da være å fremme kravet mot garantisten, og i tilfeller hvor kravet ikke blir betalt, vil Intrum kunne gå via namsmannen for å ta utlegg i eiendeler, tvinge frem lønnstrekk, eller tilsvarende. Ved selskapsgarantier vil et vanlig steg være å konkursbegjære selskapet som har stilt garanti.
For mer informasjon om verdiene av de ulike formene for sikkerhet og garantier, kan du lese her.
I en innkrevingsprosess er bostyrers oppgave å realisere eiendelene og avvikle selskapet på en ryddig måte, samtidig som den gjennomfører en undersøkelse for å se om det er straffbare forhold som kan lastes styret. Bostyrer jobber dermed ikke for panthavere eller kreditorer. En bobehandling kan koste mye penger, og boet er derfor avhengig av penger de får ved å selge eiendelene for å fortsette arbeidet. Det er derfor verdt å merke seg at en bobehandling kan gjøre at det blir mindre verdier til overs for kreditorer. Merk også at dersom boet går tomt for penger, vil bostyrer ofte ikke kunne gjøre alle de nødvendige undersøkelsene.
Hva er FundingPartners rolle ved et vesentlig mislighold? Som tidligere forklart er det Intrum som eier kravet, og dermed også tar alle beslutninger tilknyttet innkrevingen av utestående gjeld. FundingPartners rolle blir da å sørge for god kommunikasjonsflyt, både slik at Intrum får all nødvendig informasjon, men også slik at du som investor får oppdateringer om hva som skjer i prosessen.
For å utdype rundt hvordan en reell misligholdssituasjon kan se ut, har vi valgt å se nærmere på QuickOrder-lånene som ble misligholdt i Q3 2023. Selskapet fikk innvilget to lån på 10 og 5 millioner kroner, i februar og mars 2022. Disse lånene ble vesentlig misligholdt, da låntaker begjærte seg konkurs, og lånene ble dermed overført til Intrum Capital.
QuickOrder - Historien bak et vesentlig mislighold og hva som skjedde
Spol tilbake til 2022, og QuickOrder Norway AS var et norsk teknologiselskap med en digital plattform for nettbasert mobilbestilling og betalingsløsninger for restauranter. Selskapet var underlagt Weorder-konsernet, som også eide og driftet danske QuickOrder ApS. Sammen tilbød QuickOrder en alt-i-ett-løsning for de tekniske behovene ved restaurantdrift, blant annet kontaktløs bestilling både for bordbestilling, takeaway og levering via scanning av QR-koder.
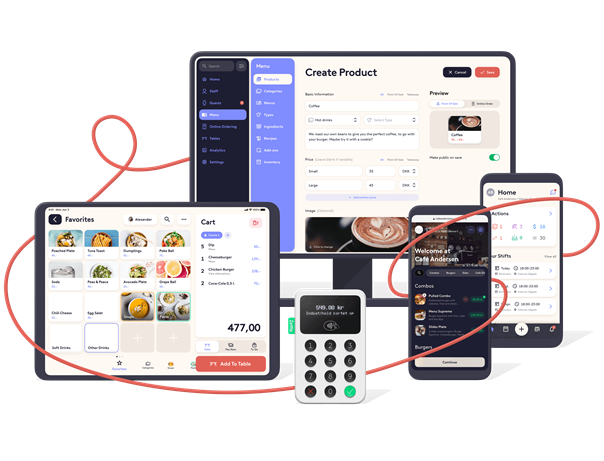
Da selskapet kom til FundingPartner, var de markedsleder i Norden med en kundebase på over 1 500 restauranter, årlige lisens- og transaksjonsinntekter på over 40 millioner kroner; og ved forrige emisjon hadde selskapet blitt verdsatt til 265,5 millioner kroner.
Selskapet planla å gjøre en større finansieringsrunde senere på året i 2022 og ønsket å sikre tilstrekkelig likviditet til å drifte i tråd med vekstambisjonene frem til gjennomført emisjon. For å gjennomføre denne prosessen var et større meglerhus engasjert som tilrettelegger og hadde allerede startet på prosessen. Etter en grundig kreditt- og analyseprosess fikk QuickOrder Norway AS innvilget en total låneramme på inntil 15 millioner kroner via FundingPartner.
Selskapet planla å tilbakebetale lånerammen via kapital fra en vellykket finansieringsrunde, men i tilfelle en forsinket eller mislykket emisjon, var refinansiering gjennom FundingPartner eller en tilsvarende aktør også en reell mulighet.
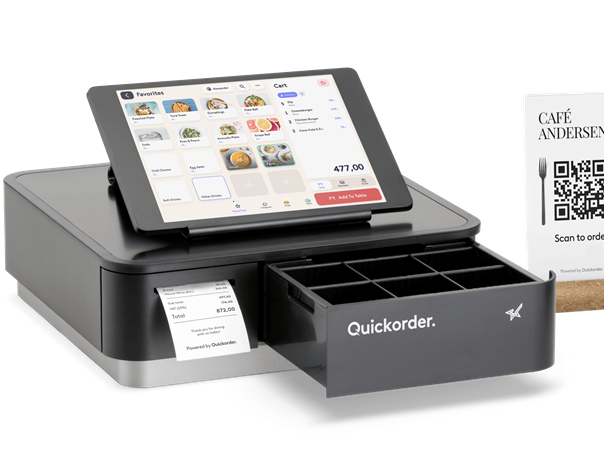
QuickOrder tok opp hele lånerammen i to lån, på hhv. 10 og 5 millioner kroner. Gjennom begge lånenes løpetid ble renter betjent punktlig, uten én dag forsinkelse, og selskapet viste ikke antydninger til betalingsproblemer.
Da det nærmet seg innfrielse, informerte låntaker imidlertid om at de ikke hadde tilstrekkelig likviditet til å innfri lånene. En stor del av forklaringen til selskapet var et tøft kapitalmarked som hadde ført til at selskapet ikke klarte å lande en vellykket emisjon verken i 2022 eller frem mot sommeren 2023. Videre mente selskapet at kapitalmarkedet ble forverret av stadige rentehøyninger fra verdens sentralbanker. Samtidig hadde låntaker flere aktive dialoger og trodde de skulle klare å hente inn ytterligere kapital dersom de fikk noe mer tid.
Låntaker foreslo derfor en utsettelse med endrede lånevilkår, blant annet høyere renter og syv måneders forlenget løpetid; mer spesifikt planla selskapet to nye emisjoner på 10 millioner kroner hver, og håpet at dette skulle lede til tilstrekkelig likviditet til å innfri lånene.
Etter utsettelsen betalte selskapet ett avdrag, men klarte imidlertid ikke å betale neste avdrag. Dermed ble enda en utsettelse foreslått overfor investorene i lånet, hvor første avdrag fikk forskjøvet forfallsdato til 1. august.
QuickOrder melder oppbud
Den 26. juli fikk FundingPartner beskjed om at selskapet hadde meldt oppbud, og at det var åpnet en konkursprosess. Dermed ble hele utestående hovedstol, samt påløpte renter overført til Intrum Capital for innkreving. Se utklipp av statusoppdateringen samme dag, nedenfor:
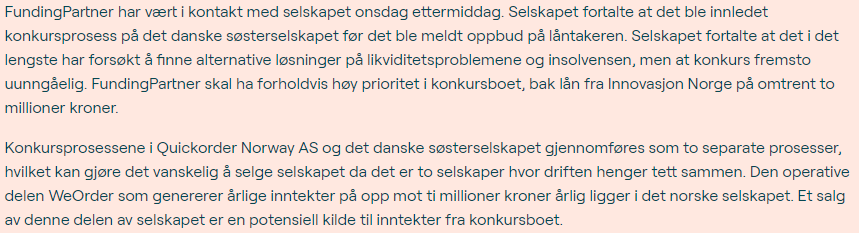
I ukene som fulgte, var det en prosess med å selge selskapet i konkursboet. Ettersom selskapets kundeliste var fordelt på det norske og danske selskapet, som begge hadde meldt oppbud, var selskapene lite verdt om de skulle bli solgt separat, sammenlignet med et samlet salg.
Videre ble FundingPartner gjort oppmerksom på at det hadde kommet et svært lavt bud på det danske selskapet. Dersom dette budet hadde blitt akseptert, ville det ha vært liten sannsynlighet for å få en god pris på salget av låntaker, QuickOrder Norway AS – og dermed en liten sannsynlighet for en positiv avkastning for investorene i QuickOrder-lånene.
Derfor valgte FundingPartner, gjennom Intrum Capital, å stille en garanti overfor det danske konkursboet, som garanterte at det danske boet fikk samme sum som budet var på dersom en koordinert salgsprosess ikke førte frem. Over den neste uken ble det satt i gang en salgsprosess for å maksimere salgsverdien av selskapene som helhet, hvor FundingPartner bisto den norske bostyreren med informasjon om selskapet til mulige budgivere og deling av informasjon. Budprosessen hadde over 30 interessenter, blant dem flere konkurrenter kontaktet av FundingPartner for å presse opp endelig salgspris.
Prosessen pågikk i over tre dager, og det endelige resultatet ble til slutt et bud på 28 millioner kroner for selskapene som helhet – nok til å dekke hele kravet Intrum Capital har stilt til konkursboet. Til tross for konkursen, endte investorer dermed opp med å få en positiv avkastning på hhv. 4,1 % og 3,6 % for lånene på 10 og 5 millioner kroner, selv om opprinnelig nettorente var 12 % og risikoklassen var C.
Mens FP-investorene endte med positiv avkastning, tapte egenkapitalinvestorene i selskapet alt. QuickOrder-konkursen viser dermed en tydelig fordel med å være gjeldsinvestor. På den andre siden ville imidlertid egenkapitalinvestorene hatt en langt større gevinst dersom selskapet hadde lyktes. Risikoprofilene for egenkapital og gjeld er med andre ord svært ulike.
Hvordan har det gått med de andre misligholdte lånene?
Hvert mislighold er unikt, og Quickorder er ikke det eneste selskapet som har vesentlig misligholdt FP-lån. Dersom vi ser på de vesentlig misligholdte lånene med ferdigstilt innkrevingsprosess per Q4 2023, var gjennomsnittlig avkastning i snitt minus 7,7 %.
Imidlertid er ikke mislighold ensbetydende med negativ avkastning, noe QuickOrder-lånene viser.
Gitt de krevende omstendighetene rundt konkursen, er FundingPartner fornøyde med avkastningen QuickOrder-investorene endte opp med, selv om vårt mål alltid er at avkastningen skal tilsvare nettorenten ved lånepublisering. FundingPartner formidler risikable lån, og det er forventet at noen lån vesentlig misligholdes. Derfor er det viktig å spre risikoen sin på mange lån, og ikke investere for mye i et enkeltlån.