
Hva er folkefinansiering av bedriftslån?
Investering i bedriftslån, også kjent som folkefinansiering oppsto som investeringsform i Norge i 2018. På det tidspunktet hadde investeringsformen opplevd stor popularitet i Europa og USA, og særlig i Storbritannia hvor opp mot 20 % av alle lån til små- og mellomstore bedrifter ble folkefinansiering.
Konseptet er enkelt. Enkeltpersoner eller selskaper yter lån til en bedrift, og mottar rente tilbake. Dette er ikke et nytt konsept. Ordet «bank» stammer fra Italinensk «Banco» som refererte til bordene som Florentinske finansmenn brukte for å inngå utlånsavtaler med andre. På den tiden var det ikke banker som vi kjenner dem i dag, men heller enkeltstående individer som lånte bort sine egne penger til andre, i bytte mot rente.
Å låne ut penger i et gråmarked uten reguleringer kan være svært risikofylt.
I Norge har det eksistert et stort «gråmarked» for lån mellom personer og bedrifter i lang tid. Disse har i ofte blitt administrert av advokater og revisorer med brede nettverk. Utfordringen med disse nettverkene har derimot ofte vært mangel på transparens og det man kaller asymmetrisk informasjon, altså at en part (ofte bedriften som låner) sitter på mer informasjon enn den som låner ut. Målet til folkefinansieringsplattformer som FundingPartner har vært å skape et transparent og velregulert «hvitt» marked for lån, hvor begge parter kan gå inn i en avtale med et godt informasjonsgrunnlag og som er tilgjengelig for alle.
Investering i lån via folkefinansieringsplattformer fungerer dermed slik at selskaper søker om lån via plattformen. Deretter velger plattformen hvilke selskap den ønsker at skal få mulighet til å legge ut lånet sitt. På den andre siden sitter investorer og velger hvilke lån de ønsker å investere i. Plattformen fungerer dermed som et mellomledd som sørger for begge parter inngår låneavtaler med best mulig tilgang på informasjon.
Hvordan velge riktig plattform?
Å velge riktig plattform kan være avgjørende for å lykkes med investeringer i lån. Det finnes flere ulike folkefinansieringsaktører å velge mellom, og forskjellene kan være store. Noen av de viktigste punktene å vurdere er:
1. Hvilken avkastning har plattformen oppnådd på sin totale portefølje?
At dette tallet er viktig, sier seg selv. Samtidig er det ikke alle som er transparente på hva avkastningen er og hvordan den er regnet ut. Her er det også viktig å huske at det kan ta tid før utlånstap kommer til syne i en portefølje, og kun vektlegge avkastningstallet når du har minimum 3-4 års historikk. Før det bør du heller se på indikatorer for avkastning som hvilken gjennomsnittsrente det er i porteføljen, hvor mange lån som er misligholdt og hvor stor andel av lånene som er tilbakebetalt.
2. Hvor transparent er plattformen og hvor mye innsikt i porteføljen gir de gjennom statistikken sin?
Særlig for plattformer med kortere driftshistorikk er det viktig å kunne se på andre indikatorer enn kun avkastning. Det er også viktig at plattformen er transparent om hva som ligger til grunn for statistikken og et eventuelt avkastningstall.
3. Hvor mye informasjon legges ut på hvert enkelt lån, og virker det som om det er gjort en grundig gjennomgang fra plattformens side?
Det du ønsker å få et inntrykk av her er hvor grundig plattformen er i sin screening av selskapene. Ingen plattformer skal drive med rådgivning, og det skal derfor være nøytral og faktabasert informasjon som kommer i en presentasjon av et lån, uten klare anbefalinger i en bestemt retning. Gjør gjerne dine egne undersøkelser i tillegg for å få en følelse av om det har blitt gjort en grundig jobb. Et grundig google-søk av personene bak selskapet som søker lån er ofte nok til å komme et godt stykke på vei her.
Bruk tid på å lese gjennom presentasjonene av lån hos de ulike plattformene. Se også etter eventuelle artikler hvor de forklarer hvordan de gjør sin kredittvurdering. Det er skummelt å anta at en plattform gjør mer undersøkelser enn den sier/viser, selv om det kan forekomme.
4. Hvor oversiktlig og brukervennlig er plattformen?
Det er viktig å kunne følge med på investeringene sine på en oversiktlig måte. Det gjør at du enklere får oversikt over hvordan din portefølje presterer, hvor mye penger du får utbetalt over de neste ukene, og hva du eventuelt skal reinvestere pengene i. Gjør deg derfor kjent med brukergrensesnittet til plattformen du ønsker å investere hos.
5. Får plattformen gode tilbakemeldinger på kundeservice?
En enkel sjekk av google anmeldelser og Trustpilot kan gi et fint inntrykk av hvordan folk opplever plattformen. Gjennomsnittskarakterer kan være en god pekepinn, men er ikke alltid det. På Trustpilot kan man for eksempel kjøpe seg en bedre gjennomsnittskarakter ved å betale for et abonnement hos dem. Se derfor heller på fordelingen av karakterer, og les et knippe utvalgte anmeldelser – både gode og dårlige – for å gjøre deg opp en mening selv.
Avkastning: Dette sier tallene
Historisk avkastning i folkefinansiering kan variere mye fra plattform til plattform, og på tvers av landegrenser. Hos FundingPartner har avkastingen på tvers av norske og svenske lån vært 9,7 % årlig, hvert år siden oppstart. Det er ca. det samme du ville fått om du hadde investert på Oslo Børs i samme periode, og en god del bedre enn europeiske høyrenteobligasjoner.
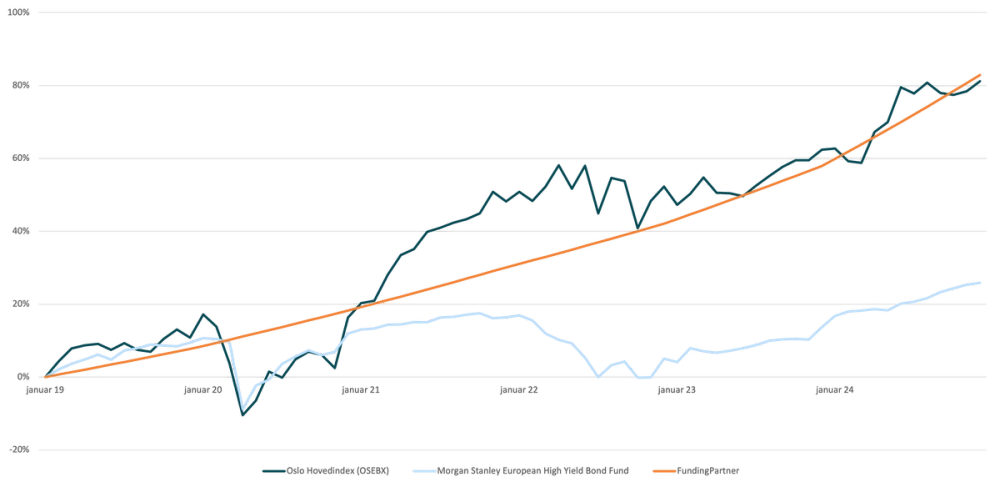
Det er viktig å presisere at investeringer i folkefinansierte lån ikke er direkte sammenlignbart med aksjer, da det er en helt annen type investeringer. Med aksjer investerer du i et selskaps egenkapital, men med lån investerer du i et selskaps gjeld. Aksjer har den fordelen at du har en potensielt stor oppside om ting går bra og aksjekursen øker. Samtidig er det egenkapitalen som tapes først dersom ting ikke går etter planen. Potensiell avkastning, og tilhørende risiko, er dermed normalt sett høyere for aksjer enn for gjeldsinvesteringer. En portefølje med god risikospredning har derfor både aksjer og gjeld som komponenter i porteføljen.
Les også
FundingPartner-porteføljen har oppnådd 9,7 % avkastning årlig
Les mer om avkastningen som FundingPartner sine investorer har nådd, og hvordan den er beregnet.
Strategi: Slik lykkes du med investeringer i bedriftslån
Strategien for å lykkes med investeringer i bedriftslån kan oppsummeres med ett ord: Diversifisering. Kort fortalt betyr diversifisering at du sprer investeringene dine. Det gjelder både når det kommer til å spre investeringene ut på flere investeringsformer, som aksjer, lån, obligasjoner, eiendom osv. Samtidig er diversifisering viktig innenfor hver enkelt investeringsform. Det nytter ikke å sitte med ett lån, en aksje og én eiendom og tenke at man er godt diversifisert. Når det kommer til lån er den enkle regelen at jo flere jo bedre.
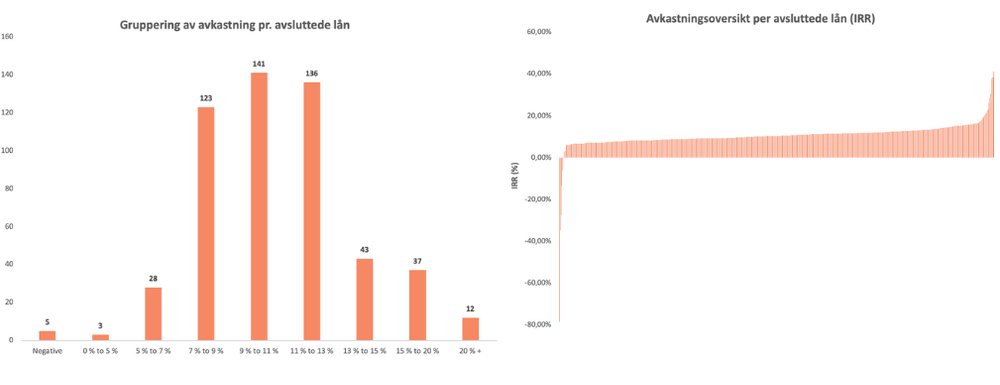
Fra grafene under kan du se hvordan avkastningen på samtlige FundingPartner-lån som ble ferdigstilt mellom 2018 og sommeren 2024 har vært. Som du kan se er det en liten andel av lånene som har negativ avkastning, og de aller fleste har en avkastning mellom 7 og 13 %. Dersom du hadde investert i samtlige av disse lånene, ville du hatt en årlig snittavkastning på 9,7 % etter tap. Dersom du bare hadde investert i et av lånene, kunne derimot avkastningen din ha vært alt fra -90 % til om lag 40 %. Ved å spre risikoen på mange lån har du langt lavere sannsynlighet for å få ekstremutfall med -90 % tap, eller 40 % positiv avkastning.
En generell strategi som de fleste lykkes med er dermed å på forhånd ha bestemt seg for hvor mye man skal gå inn med per lån, og så ta stilling til hvorvidt man skal investere i et bestemt lån eller ikke. På den måten gir du deg selv et sett med regler som hindrer deg i å bli revet med, og sikrer at du får en god spredning av risikoen på tvers av mange lån.