Aktive fond eller indeksfond
Du har sikkert allerede fått lekset opp og ned i mente om risikoprofiler og tidshorisont. Så vi nøyer oss med å si at med aksjeinvesteringer bør du ha en lang tidshorisont på hvertfall ti år, og en relativt høy risikotoleranse slik at du ikke får panikk og selger om investeringene plutselig skulle falle 20-50%.
Derimot kan det være nyttig å gjøre seg opp en mening om du vil investere i aktive fond eller om du vil investere i indeksfond.
Kort fortalt er indeksfond, også kjent som passive fond, fond som investerer i henhold til en pre-definert indeks. Oslo Børs sin hovedindeks er et eksempel på en slik indeks. Fondet vil kun inneholde de samme aksjene som indeksen, og fordelingen mellom de vil som regel være basert på markedsverdiene i indeksen. Så om et selskap i indeksen står for 60 % av den samlede verdien til alle selskapene i indeksen, vil 60 % av fondets verdi være plassert i den samme aksjen. Fordelene med indeksfond er at de er svært billige i drift, ettersom de ikke krever forvaltere som gjør aktive investeringsbeslutninger. Brede indeksfond vil reflektere gjennomsnittlig avkastning i markedet, og dette gjør de til et populært investeringsobjekt ettersom de gir en helt grei avkastning til en rimelig pris.
Aktive fond er fond hvor en forvalter tar investeringsbeslutninger, og forsøker å oppnå bedre avkastning enn indeks. Ettersom indeks reflekterer gjennomsnittlig avkastning, er det naturligvis slik at om lag halvparten av alle aktivt forvaltede fond vil gjøre det dårligere enn indeks. Dermed blir det ekstra viktig her å plukke de gode forvalterne, og unngå de dårlige. For mange kan denne jobben virke vanskelig, og det kan dermed friste mer å investere i indeksfond. Men for de som lykkes med å plukke de beste aktive fondene, kan meravkastningen bli enorm.
Hadde du for eksempel investert en million kroner i det aktivt forvaltede fondet, Nordea Norge Verdi i 2015, ville du i 2025 hatt rett over tre millioner kroner. Dersom du i samme periode hadde vært investert i et indeksfond som fulgte Oslo Børs sin hovedindeks, for eksempel KLP AksjeNorge Indeks P, ville du hatt om lag 2,4 millioner kroner. Med andre ord en meravkastning på 600 000 kroner i Nordea Norge Verdi.
Videre i artikkelen vil vi gå mer i dybden på hvordan du velger riktig aktivt forvaltede fond.
Hvor i all verden skal du investere?
Visste du at ca 3 500 milliarder av de 20 000 milliardene som er i Oljefondet har blitt genererert som følge en svakere kronekurs? Ettersom fondet er investert i utenlandske valutaer som Euro og Dollar, har de siste årenes kronefall vært svært gunstig for fondets avkastning i NOK. Dersom kronekursen skulle styrke seg igjen, vil derimot fondets avkatning i NOK falle. Hvilken valuta, og hvor du investerer bør være en vesentlig del av beslutningsgrunnlaget ditt når du skal investere.
Om du skal investere i indeksfond, sørg for å investere globalt
Generelt kan man si at du ønsker å investere mest mulig i utenlandsk valuta. Årsaken til det er et generelt prinsipp om risikospredning. Ettersom du sannsynligvis får lønnen din i Norge, vil du ved en svekkelse av kronen oppleve at lønnen din blir lavere relativt til resten av verden. Dersom sparepengene dine er i en utenlandsk valuta, vil derimot de stige i verdi samtidig som lønnen din faller. Og omvendt.
Det samme sier økonomisk teori om valg av aksjefond. Dersom Norge opplever en økonomisk krise, og du skulle miste jobben, kan det betryggende å ha sparepengene sine i et annet land som ikke opplever samme nedgang. Nå skal det sies at de fleste kriser er globale, og det sjelden er slik at kun ett land opplever nedgang i aksjemarkedet.
På den andre siden kan det være sterke argumenter for å investere i mer hjemlige trakter. Det handler om kunnskap. De fleste forvaltere har et bedre utgangspunkt for å forstå selskap som opererer i eller nært deres egne hjemland. Det skyldes både at man sannsynligvis kjenner flere som vurderer de samme selskapene, og kan ha en bedre tilgang på informasjon og mulighet til å snakke med ledelsen i de samme selskapene. Dette informasjonsfortrinnet kan veie tyngre enn argumentene om risikospredning og valuta, særlig om du har en aktiv strategi hvor du enten plukker enkeltaksjer eller aktivt forvaltede fond. Om du ser på Norges rikeste har de fleste skapt formuen sin i Norge ved å satse på ting de forstår og har et fortrinn i, ikke ved å investere i globale indeksfond.
Dersom du derimot investerer i indeksfond er det liten tvil om at du bør se utover Norges grenser. Å investere i et fond som ikke søker å utnytte noen kunnskaps- eller informasjonsfordel, og som attpåtil gir deg en dårligere diversifisering, gir lite mening.
Dette er de beste aktive forvalterne
Det viktigste du må vurdere når du skal velge et aktivt forvaltet fond er hvorvidt du har tillit til forvalter-teamet som står bak, og deres strategi. Å treffe her er ikke lett, særlig tatt i betraktning at de aller fleste som driver med kapitalforvaltning er særdeles smarte mennesker. Du må altså klare å finne frem til dem som har en bedre strategi enn gjennomsnittet av en svært oppegående populasjon.
Med aktive fond er det avgjørende å velge riktig forvalter
Et godt sted å begynne er å se på tidligere resultater forvalterne har oppnådd. Tidligere resultater er ingen garanti for fremtidige resultater, men om en forvalter over tid har oppnådd konsistent gode resultater kan det henne at forvalteren er inne på noe. Her er det viktig å huske på at fond kan bytte forvaltere, så om et fond nylig har byttet forvalter hjelper det ikke å se på fondets tidligere resultater. Da må du heller se på hvilke fond denne forvalteren har forvaltet tidligere.
Videre er det viktig å se på strategien til fondet/forvalteren, og hvordan den har stått seg mot en relevant indeks. Fondet DNB Norge har de siste tre årene hatt en avkastning på 41,38 %, mens Nordnet Norge Indeks i samme periode har hatt en avkastning på 32,74 %. En ganske stor forskjell med andre ord.
Å finne frem til de gode forvalterne kan være vanskelig, og vi har derfor forhørt oss med flere som er godt kjent i forvaltningsmiljøet i Oslo om hvem de ville investert hos. Her er noen av deres toppvalg:
Robert Næss: forvalter Nordea Norge Verdi og Nordea Stabile Aksjer Global-fondene. Har flere ganger blitt kåret til beste forvalter og beste aksjefond av blant annet Morningstar og Dine Penger. Nordea Norge Verdi har de siste tre årene levert en avkastning på 42,36 %, som er bedre enn både DNB Norge og Nordnet Norge Indeks.
Anders Tandberg-Johansen, Sverre Bergland, Erling Haugan Kise og Erling Thune: Har forvaltet DNB Teknologi siden 2001, og levert 5300 % avkastning i den samme perioden. Det vil si at en million kroner investert i DNB Teknologi i 2001 ville vært 53 millioner kroner i dag.
Magnus Vie Sundal: Forvalter blant annet Borea Utbytte som investerer i egenkapitalbevis utstedt av norske banker. Har levert om lag 200 % avkastning siden 2020.
Sigurd Klev: Forvalter Heimdal Utbytte, og har tidligere forvaltet Landkreditt Utbytte. Da Klev forvaltet Landkreditt Utbytte var dette regnet som Norges beste aksjefond i risikojustert avkastning. Nå er det Heimdal Utbytte som kan smykke seg med denne tittelen, mens den risikojusterte avkastningen til Landkreditt Utbytte har falt.
Thomas Nielsen: Forvalter FIRST Veritas A, som de siste 5 årene har gitt en annualisert avkastning på ca 18 %. Forvalter også FIRST Nordic Real estate, men her har ikke avkastningen vært like god, med kun 2 % annualisert avkastning de siste fem årene. Det er verdt å merke seg at markedet for næringseiendom har vært begredelig de siste fem årene, og dermed påvirker avkastningen i stor grad.
Oscar Bakkevig: Startet og forvalter Holmen Spesialfond. Dette fondet har gitt annualisert avkastning på nesten 20 % siden oppstarten i 2011. Fondet er kun for profesjonelle investorer. For å bli klassifisert som profesjonell investor må man anmode om dette, og ha oppfylt to av følgende tre kriterier:
- Ha foretatt transaksjoner av «betydelig størrelse» innenfor det relevante markedet gjennomsnittlig ti ganger per kvartal i de foregående fire kvartaler
- Ha over 500 000 euro i finansiell portefølje
- Arbeidet innen finansiell sektor i minst ett år i stilling som krever kunnskap om de relevante transaksjoner eller investeringstjenester man anmoder om å bli klassifisert som profesjonell innen
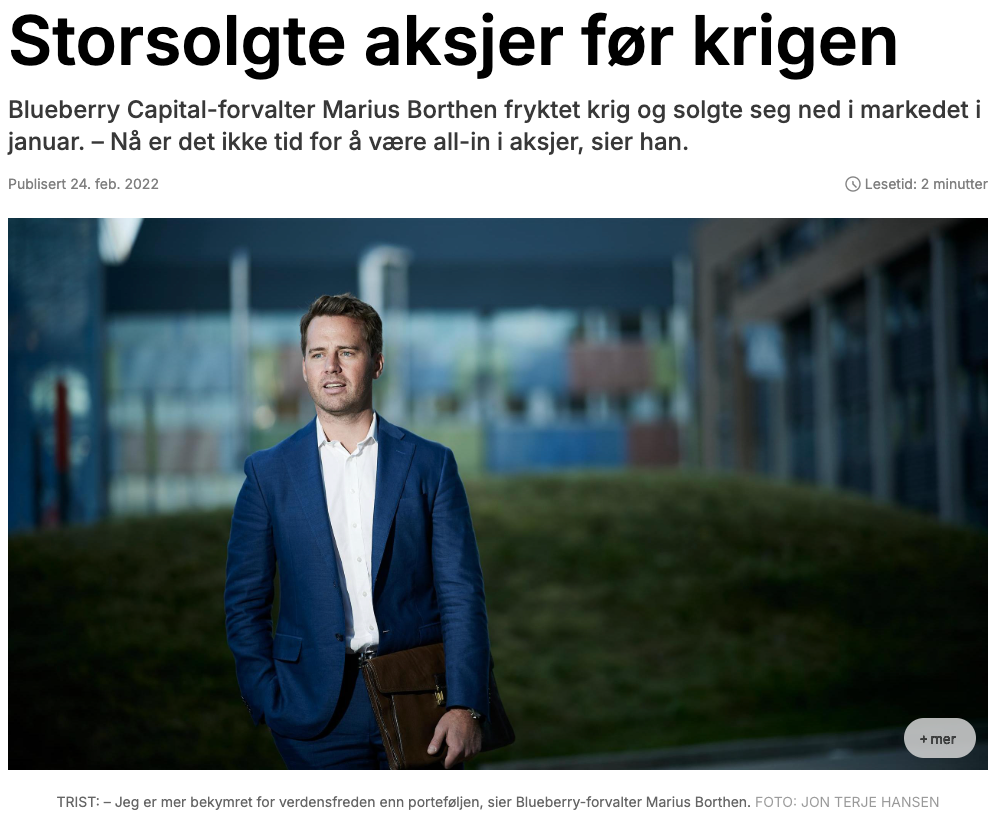
Marius Borthen: Medgründer av FundingPartner og forvalter av Blueberry Capital, som har levert ca 15 % annualisert avkastning siden 2010, totalt over 600 % avkastning i samme periode. Det er ca. dobbelt så bra som Oslo Børs. Borthen har særlig fokus på å unngå tap og store svingninger i porteføljen. Han ble for alvor kjent da han i januar 2020 korrekt spådde konsekvensene av Korona-viruset, to måneder før viruset førte til store nedstengninger i den vestlige verden. Som følge av dette falt fondet kun 3,2 %, mens aksjemarkedene falt over 30 % de påfølgende månedene. Blueberry Capital er i likhet med Holmen Spesialfond forbeholdt profesjonelle investorer.
Oppsummering
Å velge riktig aksjefond behøver ikke være spesielt vanskelig. Om du ikke ønsker å skjenke investeringene dine mye oppmerksomhet, er fornøyd med en helt gjennomsnittlig avkastning og har lang tidshorisont, kan et globalt indeksfond i dollar eller euro være et godt alternativ. Om du ønsker å forsøke å slå markedet, krever dette at du følger litt mer med og finner riktig forvalter. Uansett hva du velger er det aller viktigste rådet det gamle ordtaket «time in the market beats timing in the market». Ikke forsøk å time markedet, og ikke få panikk og selg dersom du opplever et par dårlige år.
Videre er det viktig å huske at investeringer i aksjer kun er en del av en veldiversifisert portefølje. Det finnes mange andre produkter som bør inngå i en god portefølje, deriblant investeringer i obligasjoner og lån, eiendomsinvesteringer, og private equity.