Definisjon og formål med likviditetsbudsjett
Likviditetsbudsjettet er et finansielt verktøy som gir en detaljert oversikt over en virksomhets forventede inn- og utbetalinger over en bestemt tidsperiode. Formålet er å sikre at virksomheten har tilstrekkelig likviditet til å dekke sine kortsiktige forpliktelser, i tillegg kan det bidra til å identifisere likviditetsproblemer før de oppstår. Det brukes ofte som et verktøy til og både planlegge og styre kontantstrømmen, slik at virksomheten kan opprettholde økonomisk kontroll samt overholde sine betalingsforpliktelser.
Hvorfor er likviditetsstyring viktig for din bedrift?
Det er flere gode grunner til at alle selskaper burde ta i bruk god likviditetsstyring. Under følger et par punkter som poengterer viktigheten av dette.
Forutsigbarhet, planlegging og uforutsette hendelser: Likviditetsstyring gir en god innsikt i kontantstrømmene. Kartlegging av likviditetsbehov kan gjøre det lettere å ta informerte beslutninger for fremtiden. I tider med økonomisk usikkerhet kan virksomheter med god likviditetskontroll være bedre rustet til å planlegge for utfordringene før de kommer. Det kan også oppstå uforutsette utgifter på et operasjonelt nivå som vedlikehold av driftsmidler, kostnadsoverskridelser i prosjekter e.l. som må inkluderes i den finansielle planleggingen.
Bevare tillitt ved å overholde sine betalingsforpliktelser: Gjennom å sikre tilstrekkelig likviditet, kan virksomheten betale sine kortsiktige forpliktelser som lønn, leverandørgjeld, renter og skatter. Betaler man i tide, bevarer man også tillitt og opprettholder gode relasjoner med leverandører og kreditorer. Det kan også gi gode forhandlingskort for vilkår og betingelser når det kommer til nye avtaleinngåelser med selskapets interessenter, som igjen kan påvirke virksomhetens lønnsomhet.
Økonomisk fleksibilitet kan skape vekst: God likviditetsstyring gir fleksibilitet til å handle raskt når muligheter eller utfordringer oppstår, som eksempelvis å investere i ny teknologi eller gå inn i nye markeder. Det kan også bidra til å investere i vekstmuligheter uten å måtte begrense drift eller påta seg ytterligere gjeld.
Investor- og kreditorforhold: God likviditetsstyring gir også tillit til investorer og banker, hvilket kan føre til bedre tilgang på kapital ved behov. Gode kredittvurderinger kan også gi gunstigere lånebetingelser i banken, så vel som i kapitalmarkedet. I tillegg kan en effektiv styring av likviditeten redusere det totale eksterne kapitalbehovet.
Hvordan sette opp et likviditetsbudsjett
Å sette opp et likviditetsbudsjett i praksis kan virke utfordrende dersom man ikke har noe erfaring med det fra før, men med riktig fremgangsmåte blir det enklere. Under følger noen grunnleggende trinn:
Velg tidsperiode: Første trinn er å bestemme tidsrammen for budsjettet. For de fleste bedrifter vil dette være ett år, men det kan deles opp kvartalsvis, månedlig eller ukentlig avhengig av dine behov og virksomhetens art. Hvis kontantstrømmen din varierer mye i løpet av året, kan det være lurt å lage et månedlig likviditetsbudsjett for å få en mer nøyaktig og detaljert oversikt.
Kategoriser inntekter og utgifter: Det neste trinnet er å identifisere og kategorisere dine forventede inntekter og utgifter. Inntektene kan komme fra salg av varer eller tjenester, renteinntekter, eller andre inntektskilder. Utgiftene kan være faste kostnader som lønn, husleie og forsyning, eller variable kostnader som innsatsfaktorer og direkte arbeidskraft. Her er det også viktig å inkludere periodiske betalinger som skatt og lån.
Beregne likviditetssaldo: Ta utgangspunkt i den eksisterende kontantbeholdningen ved begynnelsen av en gitt periode. Til dette tillegges alle forventede inntektene, og deretter fratrekkes alle de forventede utgiftene. Dette gir en forventet likviditetsbeholdning ved slutten av perioden, som reflekterer virksomhetens kapasitet til å dekke sine kortsiktige forpliktelser.
Det er viktig å være realistisk i disse beregningene, samtidig som man tar høyde for usikkerhet i estimatene. Husk at formålet med et likviditetsbudsjett er å forutse likviditetsproblemer, slik at du kan ta nødvendige grep i god tid før utfordringen oppstår. Ved å regelmessig oppdatere og justere budsjettet ditt, kan du holde tritt med endringer internt i bedriften og de eksterne markedsforholdene, slik at du alltid har så riktig bilde som mulig av bedriftens finansielle situasjon.
Et eksempel på likviditetsbudsjett
Under følger et forenklet eksempel på hvordan man setter opp et likviditetsbudsjett i praksis. Det presiseres at dette er en veldig forenklet fremstilling av prosessen, men gir en oversikt over de viktigste trinnene i å lage budsjettet.
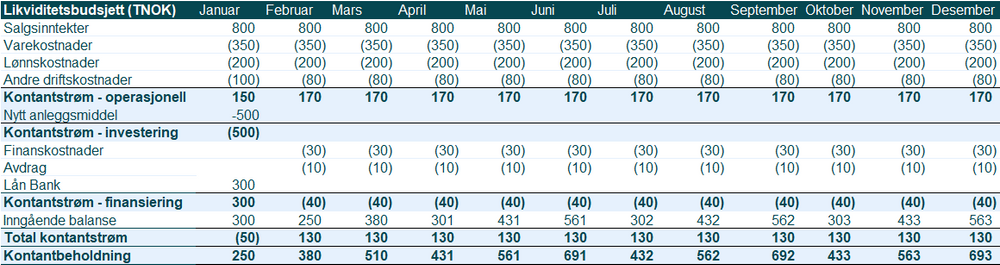
Start med inngående saldo: Dette er tilgjengelige kontanter ved starten av budsjettperioden, for eksempel kr 300 000.
Estimer inntektene: Din forventede salgsinntekt for måneden er kr 800 000.
Estimer utgiftene: Dette inkluderer varekostnader (kr 350 000), lønnskostnader (kr 200 000), og andre driftskostnader som leie, strøm, telefon, og markedsføring (kr 100 000). For enkelthetens skyld slår vi samen noen av disse posteringene, men det kan også bli presentert separat dersom man ønsker en mer detaljert oversikt.
Inkluder investeringene: Her skal alle planlagte investeringer for i det kommende året inkluderes. I eksempelet forutsetter vi at bedriften kjøper en ny anleggsmaskin (kr 500 000) inneværende måned, som er estimert å redusere de månedlige driftskostnadene med kr 20 000.
Inkluder finanskostnadene: I dette trinnet inkluderer man eventuelle nye lån. For å finansiere det nye anleggsmiddelet bruker selskapet kr 200 000 i egenkapital og tar opp et nytt lån på kr 300 000. Det nye lånet impliserer at det både på betales månedlige rentekostnader (kr 30 000) og avdrag (kr 10 000).
Beregne endringene i total kontantstrøm: I dette steget summerer man endringene i kontantstrømmene fra både operasjonelle og finansielle aktiviteter. I eksempelet blir nettokontantstrømmen på negative kr 50 000, til tross for at den operasjonelle kontantstrømmen for januar var positiv på kr 150 000.
Beregne endringene i kontantbeholdning: Det siste steget i prosessen viser hvordan virksomhetens operasjonelle og finansielle aktiviteter for perioden påvirker den utgående kontantbeholdningen. I dette eksempelet resulterte investeringen i anleggsmaskinen og tilhørende finansiering i en netto reduksjon i kontantbeholdningen på kr 50 000 slik at utgående balanse for januar endte på kr 250 000.
*Merk at eksempelet over er en forenklet oppstilling og mange selskaper vil ha langt større bevegelser i praksis.
Hvordan tolke resultatene?
Når du har satt opp likviditetsbudsjettet, er neste steg å forstå hva tallene faktisk betyr og hvordan du kan bruke budsjettet aktivt til å oppnå bedre likviditets- og virksomhetsstyring.
Analyser inntektene og utgiftene: Her ser man at selv om den utgående balansen i den inneværende måneden ble negativt påvirket av investeringen, øker den operasjonelle kontantstrømmen i den kommende perioden som følge av reduksjon i driftskostnadene på kr 20 000.
Se hvordan finansiell kontantstrøm blir påvirket: Til tross for at den operasjonelle kontantstrømmen er bedret, resulterte det nye låneopptaket i økte fremtidige finanskostnader med hensyn til rente- og avdragsinnbetaling.
Endring i kontantbeholdningen: I eksempelet over genererer selskapet en positiv operasjonell kontantstrøm på kr 150 000 i januar. Likevel er den totale nettoeffekten på kontantbeholdningen minus kr 50 000, ettersom investeringen medfører kr 200 000 i anvendt egenkapital. Den utgående balansen i januar måned ender derfor på 250 000. Videre ser man at investeringen totalt sett, på kort sikt, reduserer den månedlige totale kontantstrømmen. Til tross for dette er kontantstrømmen positiv hver måned, hvilket gjør at selskapet akkumulerer kontantbeholdningen og følgelig bedres likviditeten over prognosens periode.
Fremtidig planlegging: Den forespeilede likviditetssituasjonen med en kontinuerlig økning i kontantbeholdning, gjør at ledelsen kan vurdere om det kan være et strategisk riktig tidspunkt å investere i vekst. Dette kan eksempelvis innebære nye innkjøp av driftsmidler, øke varelagerbeholdningen, oppgradering av utstyr eller øke personalstaben.
Last ned gratis budsjettmal
Meld deg på vårt nyhetsbrev, og få gratis budsjettmal rett i innboksen din.
Bruk av likviditetsbudsjett i praksis
Det viktigste er å huske at likviditetsbudsjettet er et verktøy for å hjelpe deg med å styre bedriften. Det er ikke nok bare å lage budsjettet - du må også forstå det, og bruke det aktivt for å kunne ta informerte beslutninger.
Risiko- og trendanalyse: Kartlegg påvirkningsfaktorene som kan være forklarende for endring i likviditeten. Her kan tidligere perioder være et godt sammenligningsgrunnlag dersom det har skjedd uregelmessige endringer sett opp mot normalen. For bransjer som er sykliske er det mulig å identifisere trender for de ulike sesongene, noe som kan være nyttig å ta i betraktning i beslutningsprosesser og virksomhetstyring.
Juster budsjettet regelmessig: En viktig del av bruk av likviditetsbudsjettet er å regelmessig foreta justeringer basert på faktiske resultater og endringer i virksomhetens planlegging. Dette innebærer å sammenligne de faktiske kontantstrømmene med de budsjetterte tallene, og oppdatere budsjettet med nye fremtidige estimater. På denne måten kan du sørge for at budsjettet alltid reflekterer den nyeste informasjonen man har tilgjengelig.
Identifiser likviditetsproblemer i tidlig fase: Ved å kontinuerlig ha et oppdatert likviditetsbudsjett, kan du identifisere potensielle likviditetsproblemer før de blir alvorlige. Dette gir deg tid til å ta forholdsregler, som eksempelvis å forhandle om bedre betalingsvilkår med leverandører, søke ytterligere finansiering, hente ny egenkapital eller redusere kostnadene på annen måte.
Bruk budsjettet aktivt i beslutningstaking: Likviditetsbudsjettet skal også brukes aktivt av ledelsen i beslutningstaking. Ved å forstå hvordan de forskjellige inn- og utbetalingene i den kommende perioden påvirker kontantstrømmen, kan man ta mer informerte og langsiktige beslutninger. Å handle i tide er en av de viktigste fordelene med budsjettet, ettersom det tillater selskapet å unngå eller redusere skadevirkningene som stram likviditet i verste fall kan medføre.
Oppsummering
Et likviditetsbudsjett gir oversikt over en virksomhets forventede inntekter og utgifter for en bestemt tidsperiode, og bidrar til å sikre at selskapet har nok likvider til å imøtekomme sine kortsiktige fremtidige forpliktelser. God likviditetsstyring fremmer også forutsigbarhet og styrker evnen til å håndtere uforutsette utgifter, samtidig som å imøtekomme betalingsforpliktelser bidrar til å opprettholde tillit. Verktøyet kan også gi økonomisk fleksibilitet og bidra til vekst dersom det blir riktig anvendt. Forutsigbar likviditetsstyring kan styrke relasjoner med investorer og kreditorer, som igjen kan gi bedre og rimeligere tilgang til kapital dersom behovet oppstår.
I denne artikkelen har det først blitt gitt en innføring i hvordan man skal sette opp et likviditetsbudsjett og hvilke aspekter som skal hensyntas. Videre er det blitt illustrert gjennom et forenklet fiktivt eksempel hvordan man setter opp budsjettet, og i tillegg hvordan man kan tolke resultatene. Avslutningsvis er det blitt beskrevet hvordan man kan bruke budsjettet i praksis, med hensyn til planlegging og beslutningstaking.
Det er viktig å huske på at likviditetsbudsjettet er et dynamisk verktøy som skal brukes i den daglige virksomheten. Det presiseres derfor at man aktivt må kunne bruke, endre og forstå det for å få fullt utbytte av informasjonen i strategisk beslutningstaking.