Hvorfor kommer boligprisene til å fortsette fallet?
Årsakene til at boligprisene faller i Norge er flere og sammensatte, men det er særlig fire som skiller seg ut.
1. Gjeldsveksten er høyere enn inntektsveksten
Gjelden i Norge vokser, og den øker raskere enn inntekten til norske husholdninger. Samtidig er andelen norske husholdninger med gjeld som overstiger fem ganger inntekt rekordhøy. Gapet mellom gjeld og inntekt kan ikke vokse for alltid, da norske husholdninger på et eller annet tidspunkt i et slikt tilfelle vil få problemer med å betjene gjelden. Det tilsier i beste fall redusert vekst i boligprisene. Gjeldsveksten er ikke bærekraftig på sikt, og husholdningenes samlede gjeld blir av eksperter sammenlignet med den før bankkrisen på slutten av 80-tallet.
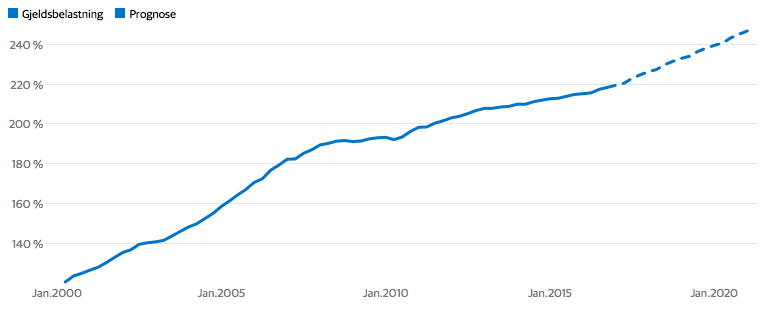
Graf: Norske husholdningers gjeld vokser raskere enn den disponible inntekten. Grafen viser gjeldsbelastningen til norske husholdninger i prosent av disponibel inntekt. Kilde: DN, Norges Bank
2. Det har blitt bygget for mange nye boliger
Før det nasjonale boligprisfallet startet dette året, så vi et kraftig oppsving i boligbyggingen. Befolkningsveksten var ikke høy nok til å ta imot antallet nye boliger i markedet. Det bidro til å dempe boligprisveksten. Resultatet var at Norge gikk fra et tilbudsunderskudd i boligmarkedet til et tilbudsoverskudd. Misforholdet mellom tilbud og etterspørsel har ført til at det i tredje kvartal 2017 ble solgt 35 prosent færre nye boliger enn i tredje kvartal 2016. Samtidig er igangsettingen av nye boliger kun 1% lavere enn nivået for 2016. Overskuddet av boliger kan dermed tenkes å øke mer i tiden som kommer. Vi har derfor ikke sett den fulle effekten enda av de nye boligene.
Selv om utbyggere av nye boliger generelt er mindre villige til å redusere prisene enn personer som sitter på bruktboliger, tilsier et så kraftig fall i salget av boliger at boligprisene svekkes.
3. Utlånsrentene kan ikke bli mye lavere
Lånerentene har falt til rekordlave nivåer i løpet av de siste årene, og noen banker har i det siste satt disse ytterligere ned. Selv om det ikke virker å være en umiddelbar renteheving av Norges Bank i sikte, er det likevel begrenset hvor mye lavere rentene vil kunne bli. Norges banks prognose i september åpnet for at renten kan bli hevet allerede i september 2018. Dette vil antakelig påvirke bankenes boliglånsrenter, som igjen betyr at det blir dyrere for folk å låne penger. Resultatet vil kunne bli at boligprisene faller ytterligere.
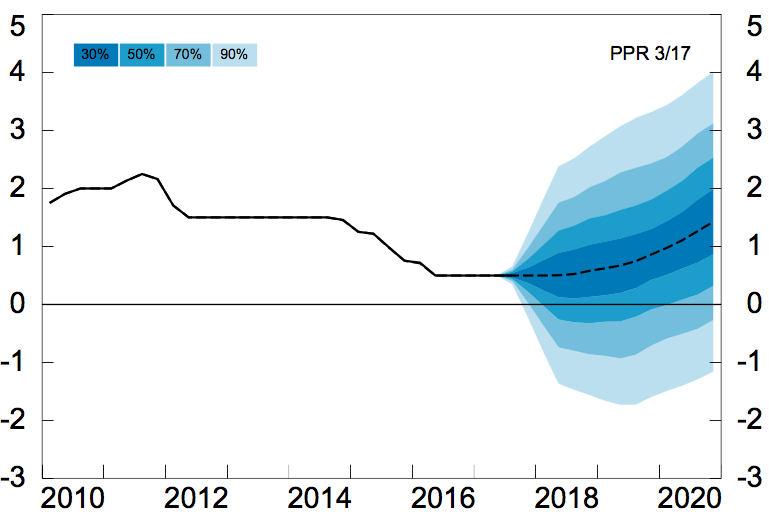
Graf: Norges Bank forventer å øke styringsrenten i nær fremtid, og det vil sende utlånsrentene i samme retning. Fargene i grafen indikerer sannsynligheten for hvert nivå. Kilde: Norges Bank
4. Politiske innstramninger gjør det mindre attraktivt å investere i bolig
Den kanskje viktigste årsaken til boligprisfallet Norge har opplevd de siste månedene er boliglånsforskriften. Den ble innført som en konsekvens av høy boligprisvekst, kombinert med at hele 15% av norske boliger nå regnes som sekundærboliger.
Boliglånsforskriften, som ble innført i januar 2017, har blant annet som utgangspunkt at ingen skal kunne låne mer enn fem ganger inntekt. Det er også lagt inn krav om at du må ha minst 40% egenkapital ved kjøp av sekundærboliger i Oslo. Innstramningene har dermed gjort det vanskeligere å få lån, og mindre gunstig å eie sekundærbolig. Det leder til at det er færre som har mulighet til å investere i boliger.
Les også: Investeringsguide: Hvor bør du plassere sparepengene dine?
Når etterspørselen i et marked går ned, og tilbudet ikke faller like mye, tilsier det at prisene faller. De som i størst grad påvirkes av reguleringene, er gjerne de som kjøper bolig som investering.
Bilde: Boliglånsforskriften har gjort det mindre attraktivt å investere i bolig i hele landet, og særlig i Oslo.
Det er alltid lurt å spre investeringene dine
De siste årenes boligprisvekst er ikke bærekraftig, og Eiendom Norge melder om ”større usikkerhet enn på lenge” i boligmarkedet. Med en stor mengde nye boliger på vei inn i markedet, og laber etterspørsel, er det ikke rart at flere eksperter mener prisfallet vil fortsette. På toppen av dette kommer psykologien i markedet, som på kort sikt kan gi et ytterligere prisfall.
Historisk har boliginvesteringer i de fleste tilfeller hatt en relativt høy avkastning sammenlignet med andre alternativer, men 2017 har bevist at det ikke kommer uten risiko. For å redusere denne vil det alltid være lurt å spre investeringene dine på forskjellige typer eiendeler. Eier du din egen bolig, kan det være en idé å sette noe av pengene dine i for eksempel aksjemarkedet, og noe i utlån til små og mellomstore vekstselskaper. Det er smart å holde på leiligheten eller huset, da en uansett skal bo et sted. Derimot kan det være lurt å ikke investere i leilighet nummer to for utleie, og dermed bli en ”boligspekulant”.
En stadig mer populær spareform blant europeiske og amerikanske småsparere er å investere i såkalte ”folkelån” eller ”crowdlending”. Dette er lån du som privatperson gir til lønnsomme norske vekstselskaper, i bytte mot renter på mellom 5 og 20%. Les mer på FundingPartner.no!